許多投資人熱中定期定額投資美股大盤 ETF,享受美股市場的高成長與低交易成本,卻往往忽略了身後潛藏的巨大財務風險——美國遺產稅。依據美國國稅局(IRS)法規,非美國稅務居民(NRA)持有的「美國境內資產」,其美股遺產稅免稅額僅有 6 萬美元,超出部分最高面臨 40% 的重稅,甚至可能讓辛苦累積的資產卡在跨國繼承程序中成為孤兒帳戶。面對如此嚴苛的非美居民遺產稅率,投資人該如何掌握正確申報界線,並透過完善的跨國資產傳承策略保全資產?本文將為你全面解析課稅範圍、精算公式、複委託迷思,以及 3 大實用的合法避稅指南。
非美國人投資美股的致命陷阱:美股遺產稅基本規則與課稅範圍
在規劃美股投資時,不少人只關注股息預扣稅(30%),卻完全忽略了殺傷力更強的遺產稅。美國公民或具備綠卡身分的稅務居民享有高額的遺產稅終身免稅額(通常超過千萬美元),但對於台灣投資人等非美國稅務居民(Non-Resident Alien, NRA),IRS 給予的免稅額度卻僅有微薄的 6 萬美元(折合新台幣約 190 萬至 200 萬元之間)。只要帳戶總市值超過此門檻,身故後便需面臨繁複的申報與課稅流程。
6 萬美元門檻與階梯式稅率:18%~40% 遺產稅試算表
根據美國稅法規範,超出 6 萬美元免稅額的應稅資產,將適用 18% 至 40% 的階梯式累進稅率。詳細稅率區間與試算比例如下:
| 應稅資產淨值(扣除6萬美元後) | 邊際稅率 | 速算應繳稅額說明 |
|---|---|---|
| 0 ~ 10,000 美元 | 18% | 應稅金額 × 18% |
| 10,001 ~ 20,000 美元 | 20% | $1,800 + 超過 1 萬部分之 20% |
| 20,001 ~ 40,000 美元 | 22% | $3,800 + 超過 2 萬部分之 22% |
| 40,001 ~ 60,000 美元 | 24% | $8,200 + 超過 4 萬部分之 24% |
| 60,001 ~ 100,000 美元 | 26% ~ 28% | 按累進稅階遞增 |
| 100,001 ~ 1,000,000 美元 | 30% ~ 39% | 實質稅率急遽拉升 |
| 超過 1,000,000 美元 | 40% | $345,800 + 超過 100 萬部分之 40% |
舉例來說,若一位投資人在美國券商帳戶中持有市值 106 萬美元的美國股票或美國註冊 ETF,扣除 6 萬美元免稅額後,應稅資產為 100 萬美元,其應繳納的美國遺產稅高達 345,800 美元,實質稅率突破 32%!如果未預先規劃資金繳稅,繼承人根本無法動用該筆資產辦理過戶。
哪些資產會被課稅?美股個股、美國註冊 ETF vs. 美國公債的課稅界線
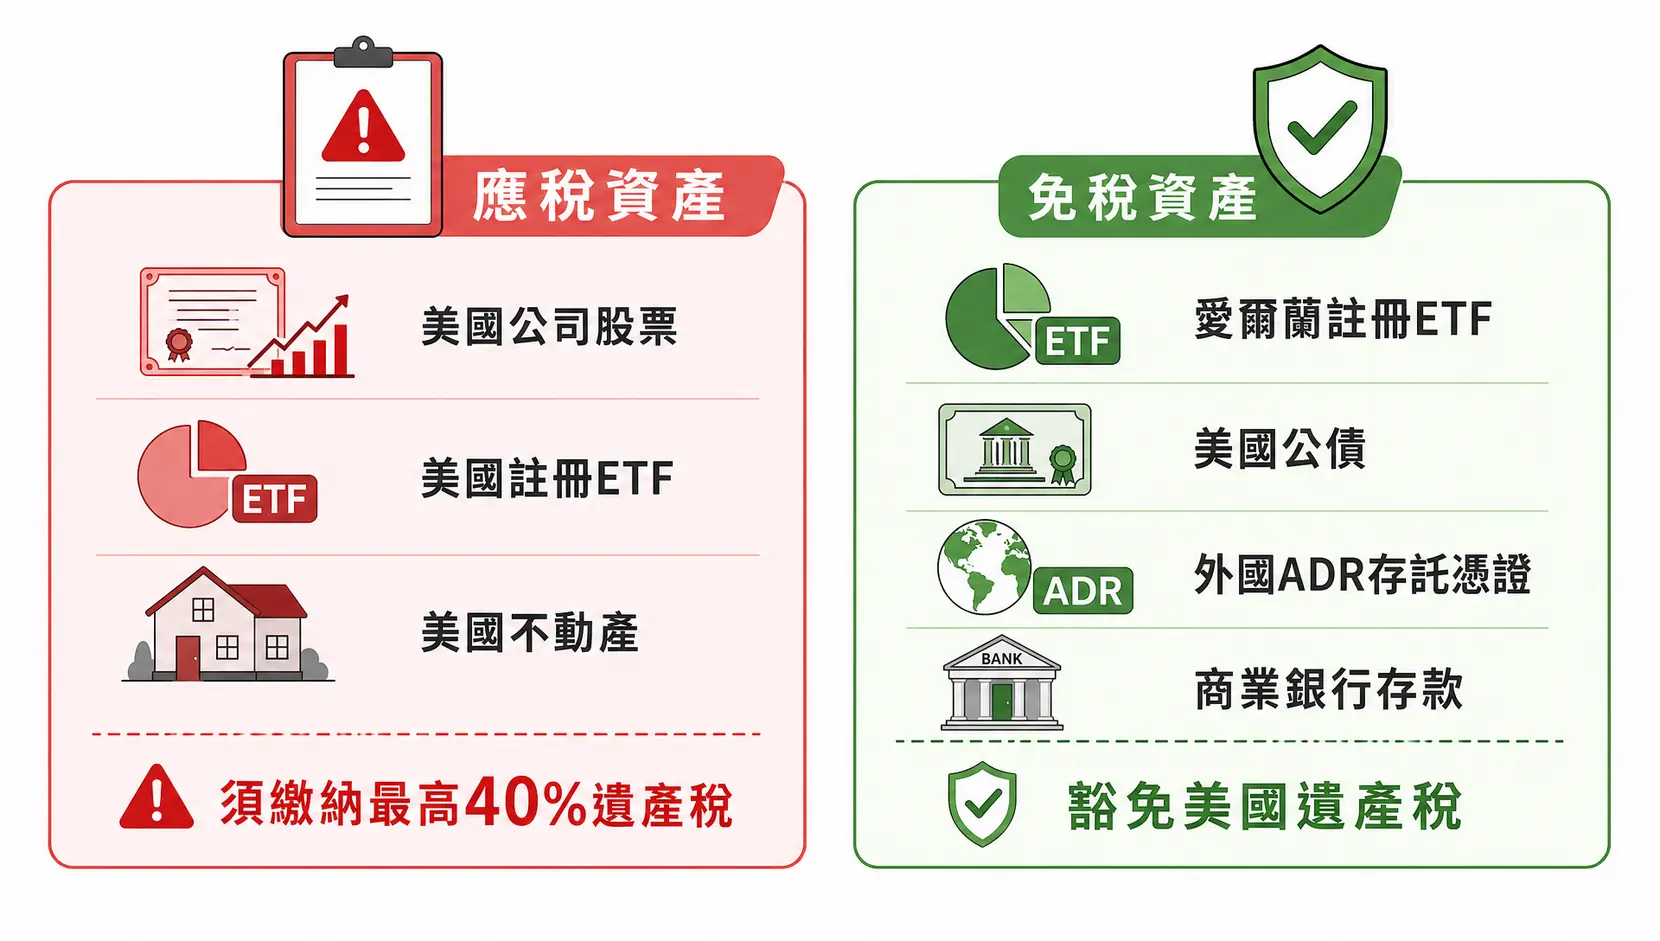
在判斷資產是否適用美股遺產稅申報門檻時,關鍵在於該標的是否被 IRS 認定為「美國境內資產」(U.S.-situs assets):
- 必須課稅的資產:
- 在美國註冊設立的公司股票(例如:蘋果 AAPL、微軟 MSFT、特斯拉 TSLA、波克夏 BRK)。
- 在美國註冊掛牌的 ETF(例如:VOO、SPY、QQQ、VTI)。即使成分股包含跨國企業,只要 ETF 基金註冊地在美國,就屬於美國境內資產。
- 美國不動產與實體資產。
- 免課美國遺產稅的資產(豁免資產):
- 美國公債(Treasury Bonds/Notes/Bills)與多數合格投資組合債券(Portfolio Interest Exemption)。
- 美國商業銀行存款(非券商帳戶內的現金餘額)。
- 註冊在美國以外地區的境外 ETF 與共同基金(如愛爾蘭註冊 UCITS ETF)。
- 外國公司在美發行的 ADR(存託憑證),通常被視為非美國境內資產。
複委託 vs. 海外券商:誰能真正避開美股遺產稅與繼承卡關?
台灣市場上許多投資人在挑選下單管道時,常面臨「海外券商手續費低、複委託較安心」的抉擇。然而,當牽涉到海外券商資產繼承與遺產稅時,兩者在實務與法律層面上存在顯著差異。
打破複委託免稅迷思:法理持有人與合格中介機構(QI)的稅務真相
坊間常見一種說法:「用台灣券商複委託買美股,是由券商名義代持,所以 IRS 抓不到,不用繳美國遺產稅。」這是一個極度危險的觀念誤區。
實務上,台灣承辦複委託的金融機構多數為美國國稅局的「合格中介機構」(Qualified Intermediary, QI)。雖然持股在美國交割保管機構是以台灣券商的綜合名義(Nominee Name)登記,但法理實質擁有人(Beneficial Owner)依然是投資人本人。依據 IRS 相關稅務規範,非居民持有的美國股票在身故時即產生法定納稅義務。
儘管目前台灣國稅局在受理複委託繼承時,通常僅依據台灣遺產稅法課稅並核發完稅證明,台灣券商便會配合將標的過戶給繼承人,看似「避開」了美國審查;但法律風險並未消失。若未來台美租稅協定更進一步落實資訊交換,未依法向美國申報 Form 706-NA 的資產仍存在追稅與罰款的隱憂。
繼承流程實務大比拼:台灣繼承清冊 vs. 美國法院認證(Probate)繁複流程
從繼承執行的難易度來看,兩種管道的差別極為懸殊:
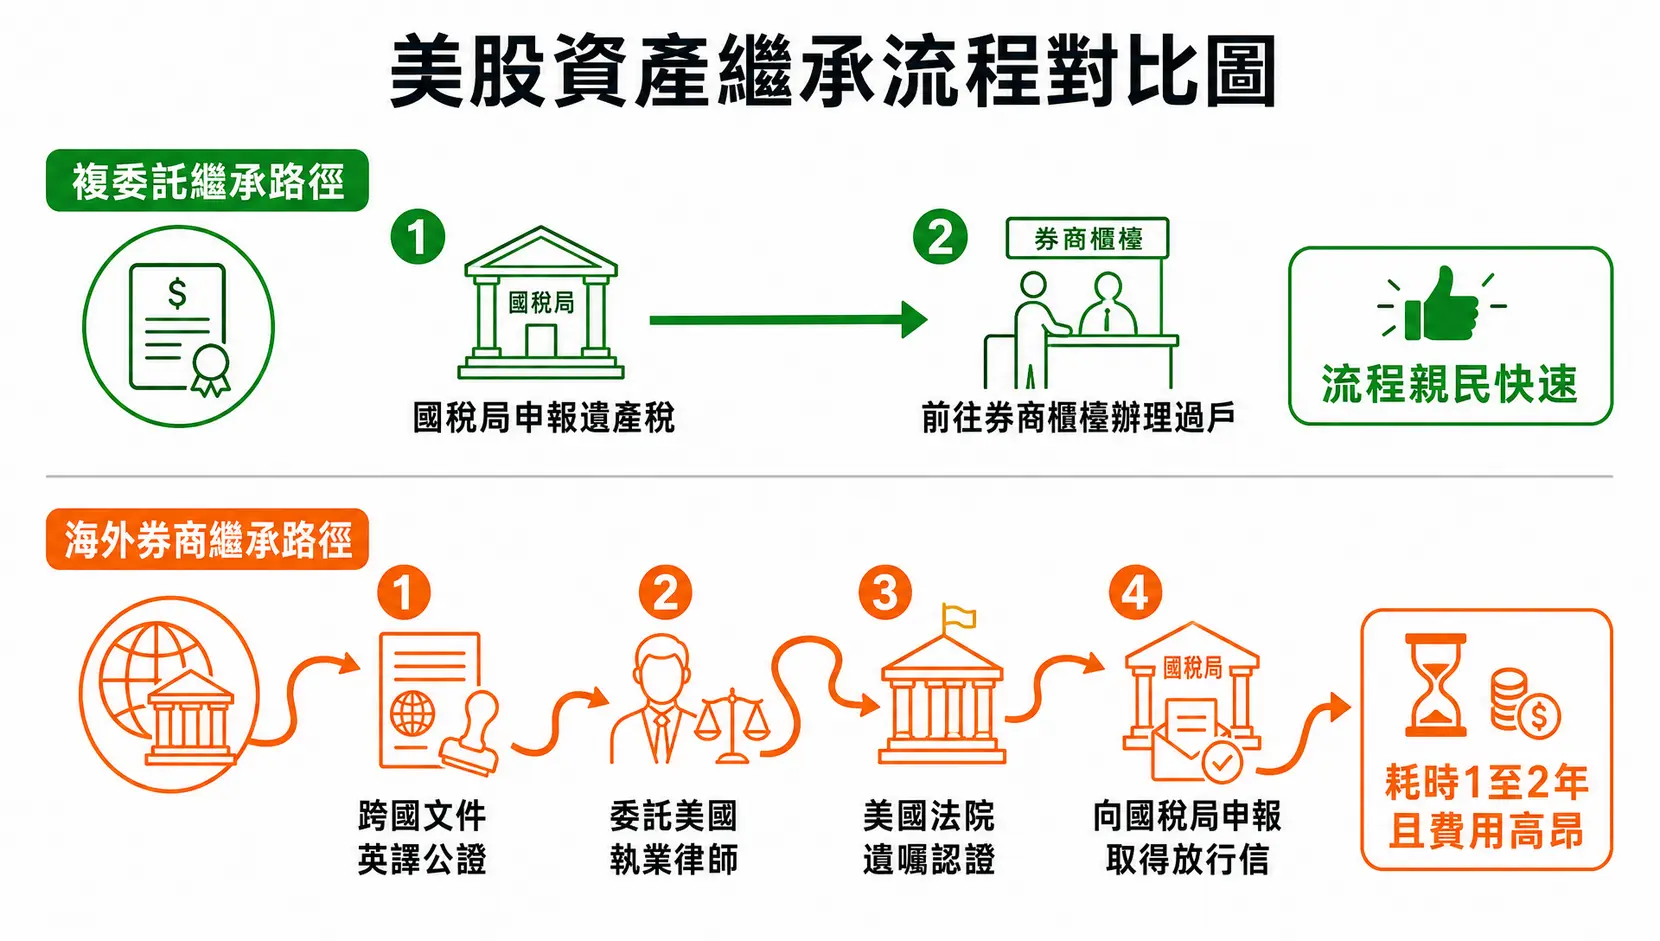
- 複委託管道:流程相對親民。家人僅需向台灣國稅局申請財產清冊,將複委託股票納入台灣遺產總額申報,取得國稅局核發的遺產稅繳清證明書或免稅證明書後,即可攜帶身分證件與印鑑至台灣券商辦理轉移或結清。
- 海外券商管道:流程極度繁雜。若當事人未做預先設定,身故後帳戶將立即遭到凍結。繼承人必須:
- 向美國法院提出遺囑檢驗或跨國法院認證(Probate),並委任美國當地具備資格的遺產律師。
- 將台灣的身分證明、死亡證明、繼承系統表等文件送交公證、外交部領務局驗證及民間英譯公證。
- 向 IRS 提交 Form 706-NA 申報遺產稅,並等待核發放行信(Transfer Certificate, Form 5173)。
- 支付律師費、法院規費與繁複手續,整個流程耗時通常需 1 至 2 年以上,訴訟與專業費用可能吃掉資產的 5%~10%。
競品沒說透的跨國傳承解方:3 大策略徹底化解美股遺產稅危機
面對 6 萬美元的嚴苛門檻與跨國法律泥淖,精明的長線投資人絕非坐以待斃。以下 3 個策略能從根本阻斷稅務風險,同時兼顧繼承便利性。
轉移至愛爾蘭註冊 UCITS ETF:0% 美國遺產稅+股息預扣稅降至 15%
這是目前全球非美投資人最推崇的標準避稅方案。愛爾蘭與美國簽有雙邊租稅協定,且基金註冊地在愛爾蘭(歐洲共同架構 UCITS):
- 100% 免除美國遺產稅:由於基金註冊在愛爾蘭,依據 IRS 定義,屬於非美國境內資產(Non-U.S.-situs assets),無論帳戶累積至數百萬美元,身故時完全不適用 6 萬美元門檻與 40% 遺產稅。
- 股息預扣稅降低至 15%:美國註冊 ETF(如 VOO)配息直接扣除 30% 稅款;而愛爾蘭註冊追蹤標普 500 指數的 ETF(如 VUAA 或 VUSD),內部股息稅僅被預扣 15%,且累積型標的自動將股息再投資,具備更高的複利效率。
投資人可直接透過嘉信證券(Schwab)、盈透證券(IBKR)或富途等支援倫敦交易所(LSE)的平台下單,以英鎊或美元計價購入愛爾蘭 ETF,一舉解決稅率與傳承痛點。
善用 JTWROS 聯名帳戶與 TOD 轉移設定:免除法院認證、資產直接過戶
如果你依然偏好投資美股個股(如輝達 NVDA、微軟 MSFT 等無法以愛爾蘭 ETF 完全替代的標的),則必須從帳戶結構著手避免法院認證卡關:
- JTWROS 聯名帳戶(Joint Tenancy with Right of Survivorship):適合夫妻共同開設。當其中一方身故時,帳戶所有權自動歸屬於生存的另一方,無需經過繁雜的美國法院 Probate 認證,另一方即可直接取得帳戶支配權與提款權限(但仍須注意死者名下份額的潛在申報義務)。
- TOD(Transfer on Death)生前轉移設定:部分美股券商(如 Firstrade)允許投資人指定身故受益人。一旦開立人身故,指定的直系親屬憑死亡證明及法定文件即可申請資產所有權過戶,繞過冗長的法律程序。
台美雙重課稅與海外資產清冊:預留定期壽險稅源與建立「身後財務交接包」
要讓資產傳承無後顧之憂,日常的文書管理與現金流規劃不可或缺:
- 預留大額定期壽險作為稅源:若確定持有大額美國境內股票,可以透過購買不計入美國遺產稅的境外定期壽險(人壽保險身故保險金通常免繳美國遺產稅),將保額設定為預估遺產稅總額。身故時保險金迅速理賠到位,家屬便能直接運用該筆現金繳納 IRS 稅金,不必被迫在市場低點賤賣股票。
- 建立「身後財務交接包」:許多海外資產最終變成孤兒帳戶,純粹是因為家屬根本不知道長輩有美股帳戶。請務必準備一份離線加密清冊,清楚列明:券商英文名稱、8 位數帳號、登記 Email、緊急聯絡窗口,以及兩步驟驗證(2FA)備用金鑰存放處。
美股遺產稅與繼承常見問題 FAQ
如果長輩身故且海外券商帳戶家人不知道密碼,該如何辦理美股繼承?
切記不可直接嘗試猜測密碼或登入操作,以免觸發帳戶風控甚至違法。正確做法是由法定繼承人準備長輩的死亡證明英譯公證本、親屬關係證明(戶籍謄本英譯公證本),並發信至海外券商的繼承支援部門(Inheritance / Estate Department)。券商會寄發官方繼承指引表格,並協助啟動資產清算或轉移流程。
持有台積電 ADR(TSM)會被課徵美國遺產稅嗎?
一般情況下不會。台積電 ADR(TSM)的發行主體是台灣的台積電公司,存託憑證代表的是外國非美國公司的股份,因此在 IRS 的定義下,通常不屬於「美國境內資產」(U.S.-situs property)。但若 ADR 是透過美國券商帳戶持有,券商在處理身故過戶時仍可能要求確認全戶稅務狀態,建議持有前向專業稅務律師核對最新函釋。
在美國繳納的遺產稅,回台灣申報遺產稅時可以全額扣抵嗎?
可以部分扣抵,但並非無條件全額扣抵。依據台灣《遺產及贈與稅法》第 11 條第 2 項規定,國外資產在國外已納之遺產稅,得由遺產稅應納稅額中扣抵。但扣抵額度不得超過因加計該國外遺產而依台灣稅率計算所增加之遺產稅額。由於美國遺產稅率最高達 40%,遠高於台灣現行最高的 20% 累進級距,因此超出台灣稅率計算出的差額是無法在台灣退稅或全額扣抵的,實質稅負依然極為沉重。
帳戶內的美股現金餘額需要繳交美國遺產稅嗎?
這取決於資金存放的實體。若資金存放於一般的美國商業銀行機構存款帳戶,通常屬於豁免資產(免徵遺產稅);但如果現金是存放在「美國證券經紀商(Brokerage Firm)」帳戶內供交易待命的現金餘額,IRS 在過往判例與稽徵實務中,經常認定其為經紀商欠款債權,可能被視為應稅資產。因此在投資美股時,帳戶內不宜長期留存大量閒置美元現金。
結論
投資美股是實現資產增值與對抗通膨的極佳管道,但在長期複利的同時,必須提前做好跨國資產傳承規劃。只要掌握美股遺產稅的 6 萬美元核心門檻,適度透過愛爾蘭註冊 ETF 配置、開設具生存者取得權的聯名帳戶,並備齊家庭資產清冊與預留稅源,就能確保辛苦累積的財富完整傳承給下一代,不再擔心突如其來的跨國稅務重擊。