許多人在規劃財富傳承或著手預立遺囑時,經常分不清遺贈與生前贈與在法律與稅負上的本質差別,甚至擔憂受遺贈人會不會面臨重複課稅的沉重壓力。究竟透過遺囑把財產送給親友或第三人時需要繳什麼稅?生前贈與節稅與身後遺贈到底哪一種策略對家族更有利?掌握遺產稅與贈與稅差異,是守護家族資產與避免稅務糾紛的第一道防線。本文將從法規基礎、不動產土地增值稅起算、死亡前2年贈與併計規定到實務爭議防範,為你全方位解析傳承攻略。
遺贈與生前贈與差在哪?法律定義與遺贈稅負差異釐清
在資產規劃的領域中,許多人常將「贈與」與「遺贈」混為一談,但兩者在民法與稅法上的法律性質截然不同。弄清楚權利發生的時間點與納稅主體,是做好資產配置的基本功。
什麼是遺贈?為何遺贈只課遺產稅而免繳贈與稅
依照中華民國民法的規定,「遺贈」是指遺囑人以遺囑的方式,將自己的財產無償給予受遺贈人(可以是法定繼承人,也可以是法定繼承人以外的自然人或法人)的單獨法律行為。遺贈最大的特點在於:在立遺囑人身故之前,遺贈行為尚未生效,受遺贈人並未取得任何財產權利;唯有在立遺囑人死亡時,遺贈才正式發生法律效力。
正因為遺贈是立遺囑人生故後才發生的財產移轉,根據我國主管機關與全國法規資料庫《遺產及贈與稅法》的架構,遺贈財產本質上仍屬於被繼承人過世時遺留的財產,因此必須計入「遺產總額」申報並課徵遺產稅。既然已經在身後課徵了遺產稅,基於一稅不二課原則,國稅局絕不會在過戶時再向受遺贈人課徵「贈與稅」。這一點是許多民眾最常誤解的盲點。
生前贈與的課稅架構:贈與人納稅義務與每年免稅額度
相對於遺贈,「生前贈與」是贈與人與受贈人雙方在生前簽訂契約、立即發生物權移轉效力的法律行為。只要把財產無償移轉給他人,且對方允受,契約即刻成立。
在生前贈與的制度下,納稅義務人為贈與人(也就是出資給予財產的長輩本人)。依照現行法令規定,每位贈與人每年享有新臺幣244萬元的贈與稅免稅額度(夫妻兩人合計每年可無償贈與488萬元給子女或其他親友)。贈與金額超過免稅額的部分,將按三級累進稅率課徵贈與稅:
- 淨額2,500萬元以下:課徵 10%
- 超過2,500萬元至5,000萬元:課徵 15%(扣除累進差額125萬元)
- 超過5,000萬元:課徵 20%(扣除累進差額375萬元)
由此可見,生前贈與講求的是「時間換取空間」,利用每年度固定免稅額度進行細水長流的資產分流;而遺贈則是「全額身後統籌結算」,以被繼承人過世時點的遺產稅架構一次進行稅款核定。
不動產移轉稅負PK:遺贈與生前贈與在房地移轉的成本比一比
若傳承的標的是現金或上市櫃股票,計算相對單純;但如果傳承標的涉及「不動產(房屋與土地)」,兩者的隱形成本差距將會非常驚人。許多人只計算了國稅局的國稅,卻忽略了地方稅捐稽徵處的土地增值稅與契稅。
土地增值稅差很大!遺贈與繼承適用公告現值起算點解析
不動產傳承中最大的稅負痛點往往不是贈與稅,而是土地增值稅。土增稅是針對土地持有期間的公告土地現值漲價總數額課徵20%至40%的高額累進稅率。持有時間越長(例如長達三十年、四十年的老祖產),漲價數額往往高達數百萬甚至上千萬元。
在移轉成本上,不同方式有著本質差異:
- 生前贈與移轉土地:受贈人必須繳納龐大的土地增值稅,前手持有數十年累積的土地增值稅必須一次結清,現金流壓力極重。
- 繼承取得土地:免徵土地增值稅,且土地的前次移轉現值會直接調高為「被繼承人死亡時的公告土地現值」,過去累積的漲價數額實質歸零。
- 遺贈取得土地:稅法上對於受遺贈人取得土地,其前次移轉現值同樣是以「立遺囑人死亡時的公告現值」為準。雖然土地稅法規定受遺贈人為土增稅納稅義務人,但因死亡時公告現值與前次現值相同,實務上土地漲價總數額為零,因此無須繳納實質土地增值稅。
契稅與印花稅負擔:遺贈房屋是否享有免徵優惠?
在房屋部分,移轉時需要考量的是契稅(稅率為房屋評定現值的6%)與印花稅(契約金額千分之一):
- 生前贈與房屋:受贈人必須依規定申報繳納6%的贈與契稅,並貼足千分之一的印花稅票。
- 遺產繼承房屋:依照契稅條例規定,因繼承而取得房屋產權者,免徵契稅,且繼承登記案件無須貼印花稅票。
- 受遺贈房屋:受遺贈人取得房屋屬於無償取得,在過去稽徵實務中,非繼承人之受遺贈人取得房屋所有權,需注意契稅條例之核定。然而現行多數實務見解認定身後因遺囑取得之財產,整體課徵重心在於遺產稅。
為了方便讀者評估,以下整理不動產三大移轉管道之成本比較表:
| 比較項目 | 生前贈與 | 身後遺贈 | 法定繼承 |
|---|---|---|---|
| 適用稅目 | 贈與稅 | 遺產稅 | 遺產稅 |
| 免稅額度 | 每人每年 244 萬元 | 適用被繼承人遺產稅總免稅額(1,333萬元) | 適用被繼承人遺產稅總免稅額(1,333萬元)及各項繼承扣除額 |
| 土地增值稅 | 需繳納(20%~40%累進稅率) | 免實質負擔(現值墊高至死亡當期) | 免徵(前次移轉現值調高) |
| 房屋契稅 | 需繳納 6% 贈與契稅 | 依具體取得身分認定稽徵 | 免徵 |
| 產權掌控度 | 移轉後長輩喪失控制權 | 生前仍由長輩所有,可隨時撤回或修改 | 由全體繼承人按法定應繼分繼承 |
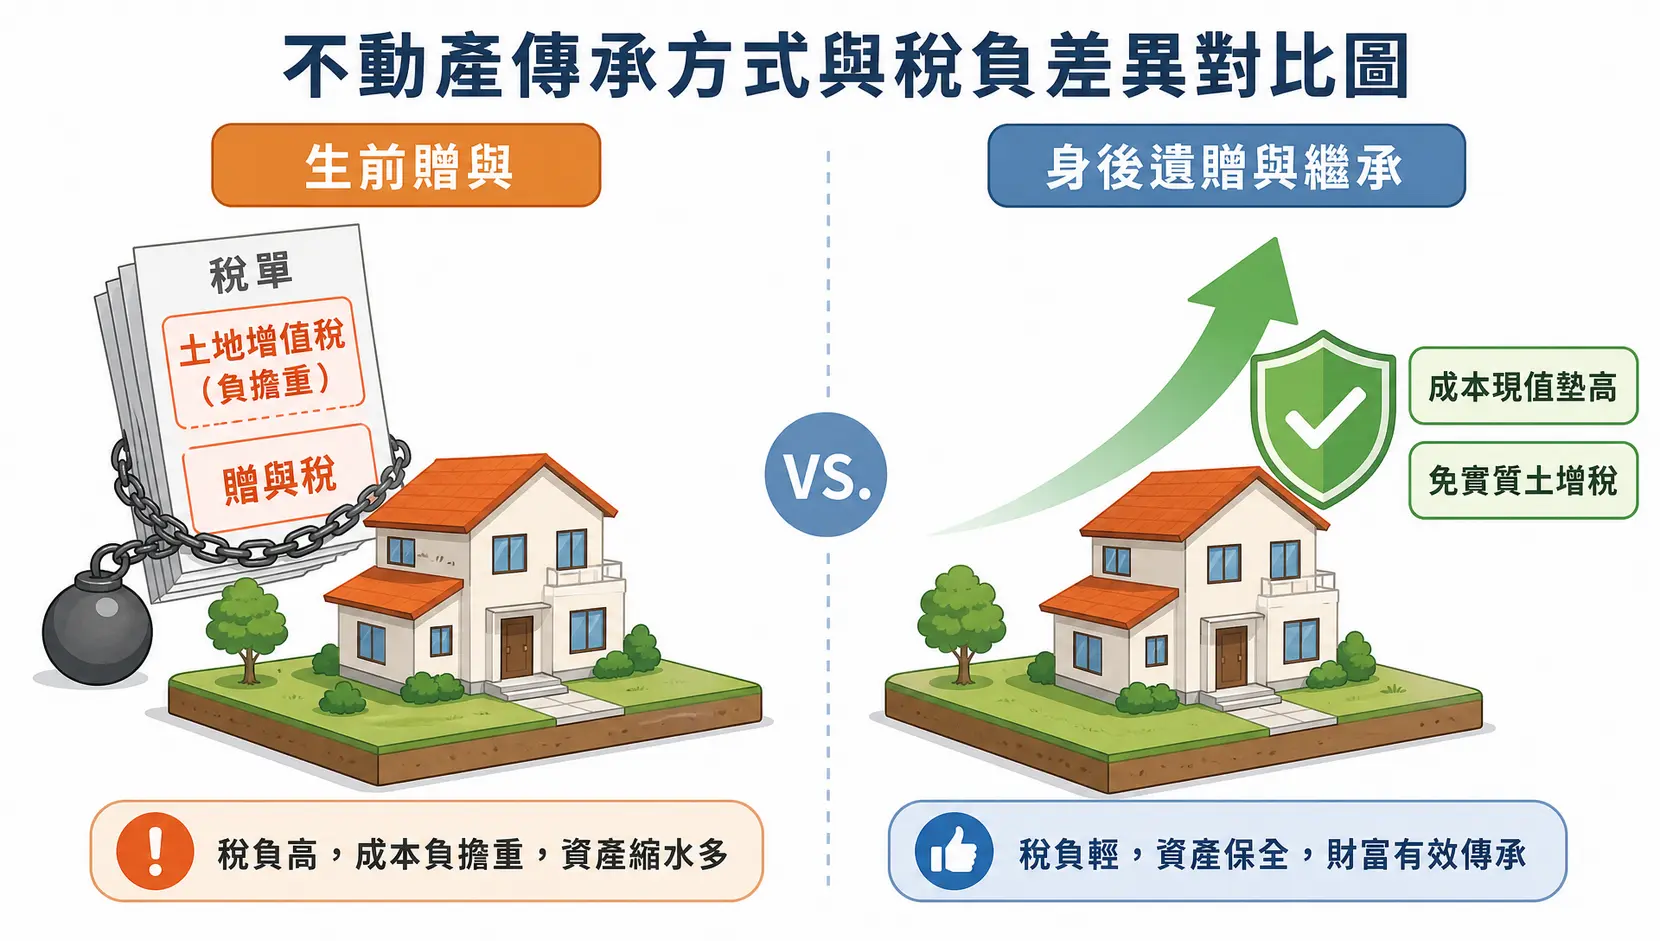
如果手上的不動產持有時間極長、土地增值稅累積數額驚人,透過身後遺贈或繼承移轉,往往能為家族省下數百萬元的土增稅負擔。
關鍵防坑條款:死亡前2年贈與併入遺產稅實務剖析
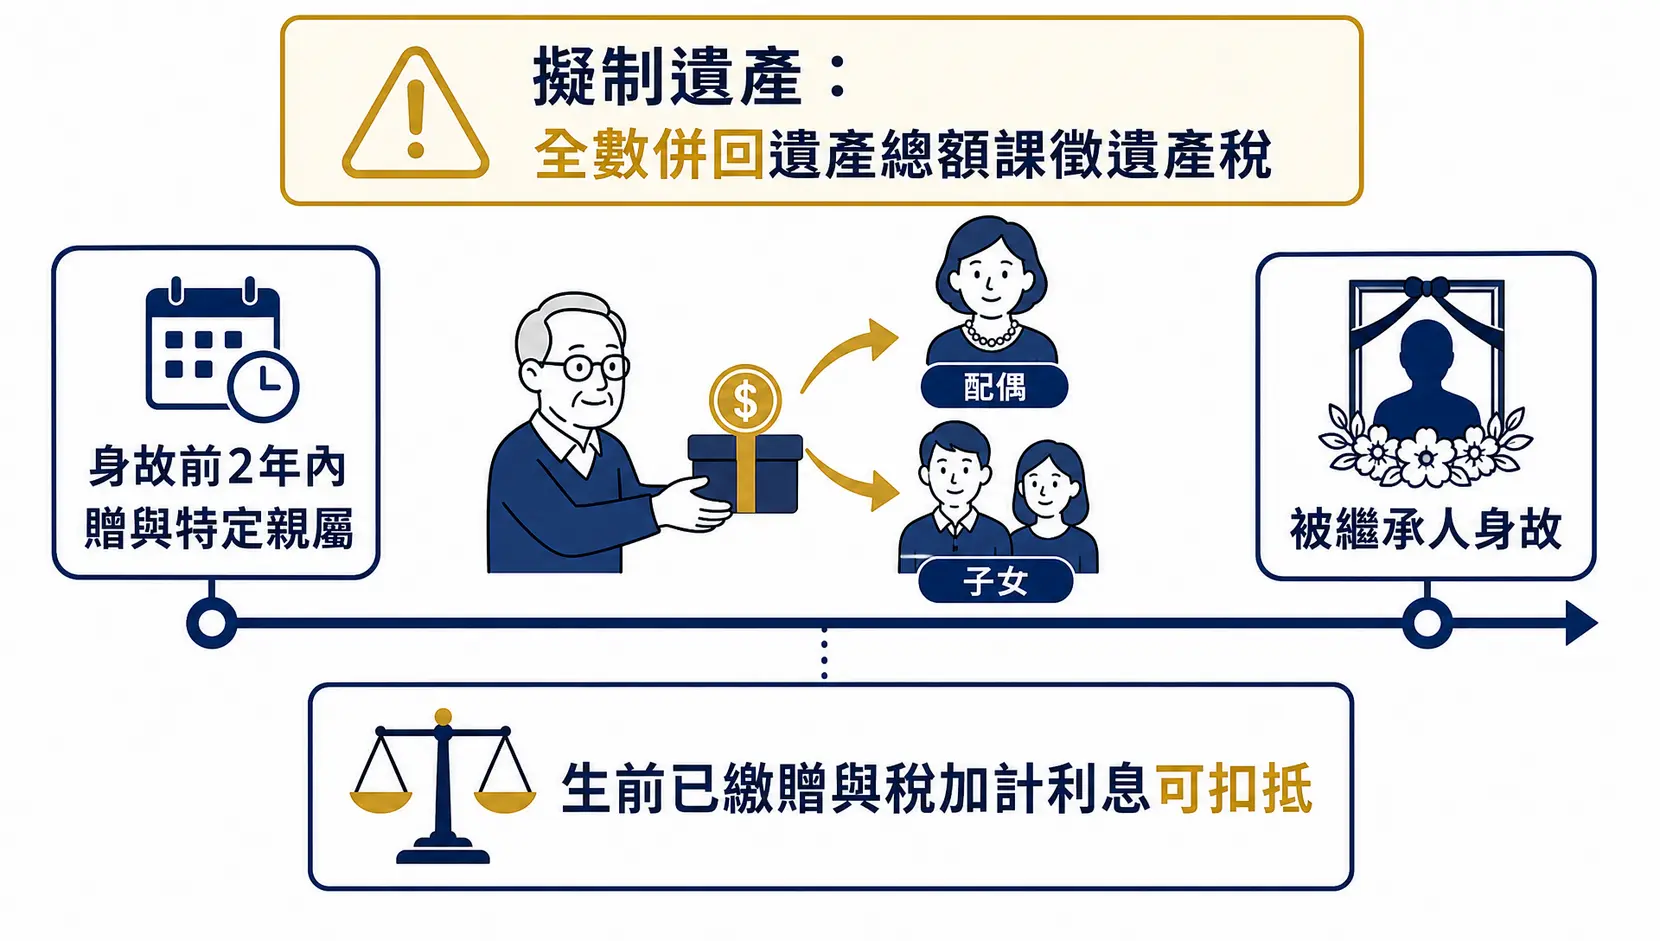
有些長輩在重病或年事已高時,為了規避未來龐大的遺產稅,急忙將名下現金、股票或不動產火速贈與給子女或配偶。這項作法如果不熟悉稅法,極易落入法規陷阱,這就是著名的《遺產及贈與稅法》第15條「擬制遺產」條款。
哪些親屬受贈必須在身故後併入遺產總額計算?
法律為了防範被繼承人在臨終前惡意脫產避稅,明文規定被繼承人在死亡前2年內贈與給下列特定親屬的財產,在身故時必須「視為遺產」,重新全數加回遺產總額中計算遺產稅:
- 被繼承人之配偶。
- 被繼承人依民法第1138條規定之各順序繼承人(包括子女、孫子女、父母、兄弟姊妹、祖父母)。
- 上述各順序繼承人之配偶(例如兒媳、女婿等)。
許多人以為「夫妻贈與相互免課贈與稅」,所以在先生重病時把億萬財產全數過戶給太太,便能神不知鬼不覺避開遺產稅。然而只要在過戶後2年內先生不幸過世,這筆夫妻贈與財產必須全數併回遺產總額課稅,完全無法達到避稅效果,反而徒增繁瑣的申報手續。
生前已繳納的贈與稅如何自遺產稅額中加計利息扣抵?
若在死亡前2年內贈與時,已經依法申報並繳納了生前贈與稅,併入遺產總額後豈不是重複繳稅?稅法對此設計了扣抵機制:
被繼承人死亡前2年內贈與財產併入遺產總額課稅者,該受贈財產在生前已經繳納的贈與稅,連同自繳納之翌日起至被繼承人死亡之日止依郵政儲金一年期定期儲金固定利率計算之利息,可以自應納遺產稅額內全數扣抵。但扣抵額度以該受贈財產併入遺產總額後所增加的遺產稅額為上限。
值得特別注意的是,自憲法法庭判決與後續修法後,現行法制針對各繼承人與受贈人間之稅負分攤更加嚴謹,避免發生「某位親屬生前拿走大筆受贈財產,其他合法繼承人卻要承擔暴增的遺產稅」這類極不公平的家庭悲劇。
遺贈外人或非法定繼承人的稅務痛點與實務自保
現代社會單身不婚族增加,或是許多長者希望將部分資產遺留給多年照顧自己的看護、摯友、同居伴侶甚至是慈善機構,這類「遺贈給法定繼承人以外的第三人」案件在實務上日益普遍。然而,這正是遺產爭議與過戶卡關的高風險地帶。
受遺贈人要繳遺產稅嗎?遺產稅欠繳時的過戶卡關風險與解法
從稅務責任來看,受遺贈人到底是不是遺產稅的納稅義務人?答案視情況而定:
- 有合法繼承人時:遺產稅的法定納稅義務人為繼承人與受遺囑執行人。受遺贈人並非第一順位的遺產稅繳納義務人。
- 無合法繼承人時:若被繼承人完全沒有繼承人,且未選定遺產管理人,受遺贈人便屬於遺產稅的法定納稅義務人之一。
但在實務操作上,受遺贈人常面臨巨大的過戶障礙:不動產過戶必須檢附國稅局核發的「遺產稅繳清證明書」或「免稅證明書」。如果被繼承人的法定繼承人與受遺贈人關係緊張,繼承人故意消極不申報遺產稅,或者故意欠繳大筆遺產稅,地政事務所依法無法辦理所有權移轉登記,受遺贈人將看得到吃不到。
為避免受制於繼承人,受遺贈人可依法以「利害關係人」身分,代為向國稅局辦理申報,甚至在符合條件下申請分期繳納或提供擔保,以取得針對該遺贈標的物的同意移轉證明書,方能解套順利辦理登記。
為何遺贈務必指定「遺囑執行人」?防範合法繼承人不配合過戶
這是所有立遺囑人在規劃遺贈時最容易忽視的核心細節。遺贈屬於身後債權請求權,受遺贈人不能拿著一張遺囑就逕自跑到地政事務所過戶。在法律程序上,必須由「全體繼承人」或「遺囑執行人」會同受遺贈人共同辦理遺贈登記。
如果遺囑中沒有指定遺囑執行人,當長輩離世後,遺產已經被分給了外人,原本的法定繼承人往往心生怨懟,極大機率拒絕配合交出印鑑證明、土地權狀與身分證件。此時受遺贈人只能耗費數年時間提起民事訴訟,曠日費時。
因此,立遺囑人若有意遺贈資產給第三人,務必在遺囑中明確指派一位公正、專業的第三方(如律師、地政士或公證人)擔任「遺囑執行人」。一旦長輩身故,遺囑執行人有法律賦予之獨立管理與執行權利,可獨立辦理稅務申報與產權移轉,徹底杜絕繼承人不配合的僵局。
遺贈侵害法定繼承人特留分時,稅務申報與財產扣減處理
民法為保障法定繼承人的基本生存與繼承權益,設有「特留分」制度(應繼分的一半或三分之一)。立遺囑人雖然可以自由處分財產,但如果遺贈金額過大,導致法定繼承人連特留分都拿不到時,繼承人有權依法主張「特留分扣減權」。
當特留分扣減權成立時,原本遺贈給第三人的財產會部分被討回返還給繼承人。此時在稅務實務上,若先前已經完成遺產稅申報,受影響之利害關係人應向國稅局檢附協議書或確定判決書,辦理遺產稅稅額之更正與重新核算,避免多繳冤枉稅。
遺贈與生前贈與常見問題 FAQ
受遺贈人取得遺贈土地,到底需不需要繳納土地增值稅?
依現行土地稅法規定,雖然因遺贈移轉土地時受遺贈人為納稅義務人,但其土地前次移轉現值的認定基準,是以「立遺囑人死亡時的公告土地現值」為準。由於取得時點的公告現值等於前次現值,土地漲價總數額通常為零,因此實務上受遺贈人無須實際負擔高額土地增值稅,與法定繼承同樣享有調高成本現值的節稅效益。
如果將財產遺贈給法定繼承人以外的第三人,可以使用遺產稅的免稅額與扣除額嗎?
被繼承人名下整體財產課徵遺產稅時,依然享有基本的一般免稅額(1,333萬元)以及喪葬費扣除額等通用項目。但是,專屬於親屬身分的扣除額(例如配偶扣除額、直系血親卑親屬扣除額、父母扣除額、重度身心障礙扣除額等),受遺贈人若不具備相應法定親屬身分,均無法享有扣抵資格。
生前逐年贈與跟身後立遺囑遺贈,哪一種方式節稅效益更高?
這取決於家族資產規模與資產種類。若資產以現金或有價證券為主,且資產總額超過億元以上,建議及早透過每年夫妻合計488萬元的免稅額度進行「生前逐年贈與」,拉長十年、二十年佈局,可有效避開身後高達20%的遺產稅級距。反之,若主要資產是持有數十年的老舊土地與高價值房產,採取身後遺贈或繼承移轉,可免除數百萬乃至上千萬元的生前土地增值稅,整體稅負反而遠比生前贈與划算。
死亡前2年內把財產贈與給孫子,會被併入遺產總額課稅嗎?
會的。民法第1138條規定的第一順序繼承人為「直系血親卑親屬」,孫子女同樣屬於直系血親卑親屬之範疇。因此,祖父母在死亡前2年內贈與財產給孫子或孫女,依遺產及贈與稅法第15條規定,該受贈財產必須於身故時併入祖父母之遺產總額中申報遺產稅。
規劃資產傳承不踩雷的實務策略
總結而言,遺贈屬於身後生效的單獨處分行為,在稅法上是納入被繼承人的遺產總額課徵遺產稅,免除贈與稅的重複課徵;而在不動產傳承佈局中,遺贈更具備免計前手龐大土增稅的天然優勢。然而,生前贈與則具備利用每年免稅額彈性去化大額現金資產的特點。在規劃資產分配時,切勿單純著眼於單一稅目,而應全盤檢視家族資產結構、受贈對象身分、死亡前2年贈與擬制條款及民法特留分規範,並於遺囑中務必指定專業遺囑執行人,方能確保身後心願順利落實,達成圓滿和諧的財富傳承目標。