當市場充滿不確定性,你還只會買賣股票嗎?面對油價波動和指數震盪,聰明的投資者懂得運用更多元的工具。本文將帶你深入認識「原油ETF美股」和「歐式選擇權」這兩種強大的美股交易工具,教你如何利用它們的特性,在多變的市場中建構有效的攻擊與多空避險策略,讓你不再錯過能源與指數的大行情。
工具一:原油ETF — 不用買油桶也能參與油價行情
想投資石油,但不想在家裡囤積油桶?原油ETF (Exchange-Traded Fund) 就是你的最佳解答。它讓普通投資者也能像交易股票一樣,輕鬆參與國際原油市場的漲跌。但要注意,這背後的機制比你想像的要複雜一些。
原油ETF是什麼?追蹤期貨而非現貨的本質
首先要釐清一個關鍵觀念:你買進的ETF是什麼?它並非直接持有實體原油,而是投資於「原油期貨合約」。期貨是一種標準化的合約,約定在未來的某個時間點,以約定的價格買賣特定數量的原油。因此,原油ETF的淨值表現,是跟隨其持有的原油期貨價格波動,而非直接對應當下的國際現貨油價。這也是為什麼有時候你會看到油價新聞報一個價,但你的ETF卻是另一個走勢。
交易原油ETF的關鍵風險:正價差與轉倉成本解析
這正是交易原油ETF最需要搞懂的「眉角」。由於期貨合約會到期,ETF管理者必須定期賣出即將到期的合約,並買入新的遠月份合約,這個過程稱為「轉倉」(Rollover)。此時,就會產生所謂的「轉倉成本」。
- 期貨正價差 (Contango):當遠月份的期貨合約價格高於近月份合約時,就稱為正價差。這意味著ETF在轉倉時,必須「賣低買高」,長期下來會不斷侵蝕ETF的淨值。這也是許多原油ETF長期績效看似落後於現貨油價的主因。
- 期貨逆價差 (Backwardation):反之,當遠月份合約價格低於近月份時,稱為逆價差。此時轉倉會「賣高買低」,反而會產生額外收益。
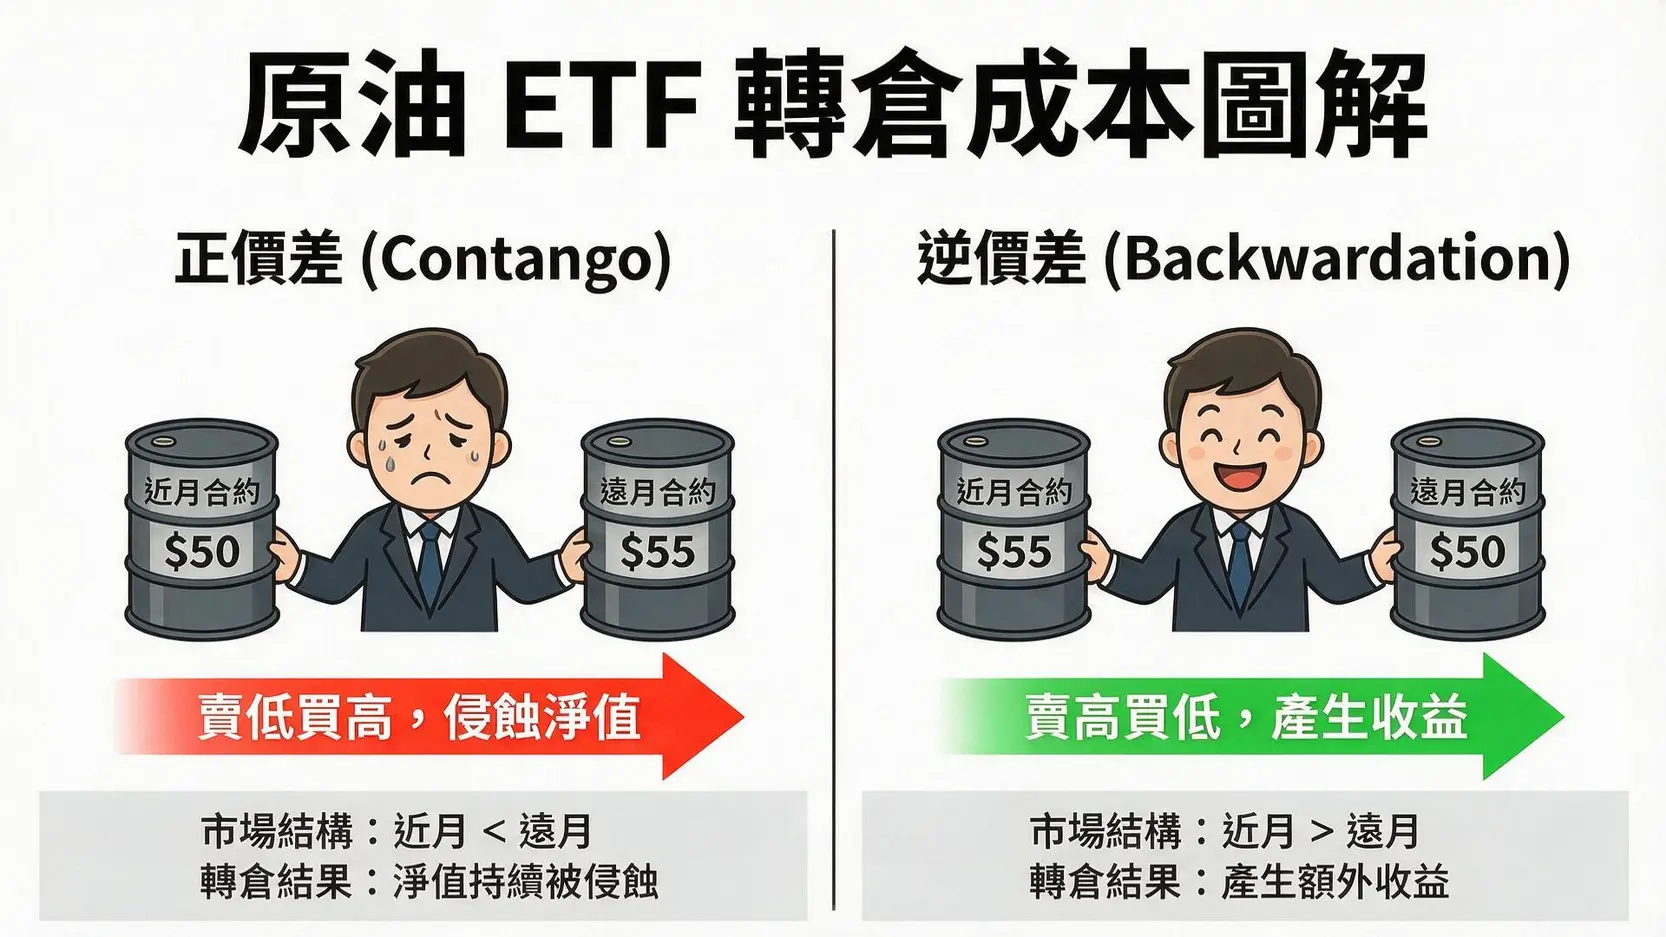
簡單來說,長期持有追蹤期貨的商品ETF,必須將「轉倉成本」這個隱形開銷納入考量,否則很容易陷入「賺了油價、賠了價差」的窘境。這也是為何原油ETF更適合做為波段操作或策略性配置的工具,而非像台股0050那樣適合長期存股。
熱門美股原油ETF介紹 (USO, UCO, BNO) 與比較
在美股市場,有許多原油相關的ETF可供選擇,以下介紹三支最具代表性的標的:
| 代號 | 全名 | 追蹤標的 | 特性 | 適合情境 |
|---|---|---|---|---|
| USO | United States Oil Fund | 近月西德州中級(WTI)原油期貨 | 市場上規模最大、流動性最佳的原油ETF,直接反映短期油價預期。 | 看多短期油價,進行波段操作。 |
| UCO | ProShares Ultra Bloomberg Crude Oil | 彭博原油指數 | 兩倍槓桿做多。油價上漲1%,UCO理論上上漲2%。風險與波動極大。 | 預期油價將在「短期內」大漲,想放大獲利(也可能放大虧損)。 |
| BNO | United States Brent Oil Fund | 近月布蘭特(Brent)原油期貨 | 追蹤主要反映歐洲、非洲與中東市場的布蘭特原油。 | 想針對布蘭特原油價格進行投資時。 |
註:槓桿型ETF (如UCO) 具有每日重新平衡的特性,其長期報酬不等於標的指數報酬的兩倍,不適合長期持有。投資前請務必詳閱其公開說明書。
工具二:歐式選擇權 — 在特定時間點決勝負的權利遊戲
如果說原油ETF是讓你「參與」市場行情,那選擇權就是給你一個「預測」市場並從中獲利的權利。特別是歐式選擇權,它的規則更為純粹,適合策略性佈局。
歐式選擇權是什麼?與美式選擇權的核心差異:履約時間
選擇權是一紙合約,賦予買方「權利」,在未來可以用特定價格(履約價)買進或賣出某個標的資產。而「歐式」與「美式」最大的差別就在於「能否提前履約」。
- 美式選擇權 (American Option):買方在到期日「之前」的任何一個交易日,都可以隨時要求履約。個股選擇權多為美式。
- 歐式選擇權 (European Option):買方只能在「到期日當天」才能要求履約。
這個差異看似微小,卻大大影響了交易策略的穩定性。對於許多機構法人和策略交易者來說,歐式選擇權的不確定性較低,因為不必擔心對手方隨時履約,打亂原有的部位結構。
為何指數選擇權多為歐式?交易策略的穩定性考量
你會發現,市場上許多重要的指數選擇權,例如美國的SPX (S&P 500 指數選擇權),都是歐式選擇權。這主要有幾個原因:
- 簡化定價模型:由於履約時間點固定,計算歐式選擇權的理論價格(權利金)相對單純,市場造市與報價也更有效率。
- 方便策略組合:對於建立複雜價差策略(如跨式、勒式、鐵兀鷹等)的交易者而言,歐式選擇權排除了提前履約的變數,能讓策略更精準地維持到結算,實現預期的損益結構。
- 降低結算風險:對交易所和結算機構來說,所有合約都在同一天結算,能有效集中管理風險。
基礎交易策略:買入買權(Buy Call)與買入賣權(Buy Put)的應用時機
對於初學者,最直接的選擇權入門策略就是單純的買入買權或賣權:
- 📈 買入買權 (Buy Call)
- 應用時機:當你「強烈看多」某個標的,認為它在未來某個時間點前會大漲超過履約價時。
- 損益特性:最大虧損為你付出的權利金,但理論上獲利無限。
- 範例:你預期S&P 500指數(假設現價5000點)一個月後會大漲,於是買入一口履約價為5100點的SPX月選擇權Call。若到期時指數漲到5200點,你的獲利就是 (5200 – 5100) x 合約乘數 – 權利金成本。
- 📉 買入賣權 (Buy Put)
- 應用時機:當你「強烈看空」某個標的,或想為你手中的持股避險時。
- 損益特性:最大虧損同樣為權利金,最大獲利則是(履約價 – 0)x 合約乘數 – 權利金成本。
- 範例:你擔心美股大盤可能回檔,為了保護你滿手的科技股,你買入一口履約價4900點的SPX月選擇權Put。若到期時指數真的大跌到4700點,你持股的虧損就能被這口Put的獲利所部分或完全抵銷。
實戰策略:如何組合原油ETF與歐式選擇權?
了解了兩種工具的特性後,真正的威力在於將它們組合起來,應對不同的市場情境。
情境一:預期油價大漲,如何利用ETF與選擇權放大獲利?
假設你分析國際局勢後,認為未來一季油價有很高的機率飆升。
- 基礎玩法:直接買進原油ETF,例如USO。
- 進階玩法:除了買進USO,同時買入「價外 (Out-of-the-Money)」的USO買權 (Call)。這種策略的好處是,如果油價真的如預期大漲,ETF本身會獲利,而價外的Call因為槓桿效應,權利金可能翻漲數倍,達到放大獲利的效果。即使油價漲幅不如預期,最大的損失也只是權利金,風險可控。
情境二:預期市場將大幅波動,如何建立跨式或勒式策略?
有時候,你可能不確定市場會往上還是往下,但非常確定「將有大事發生」,波動率會急遽放大(例如:聯準會利率決策、重要經濟數據公布前)。
-
- 跨式策略 (Straddle):在指數選擇權(如SPX)上,同時買進「相同履約價、相同到期日」的買權(Call)和賣權(Put)。這個策略的目的是賭「大波動」。無論指數是暴漲還是暴跌,只要移動的幅度夠大,其中一口合約的獲利能覆蓋掉兩口合約的權利金成本,進而產生利潤。
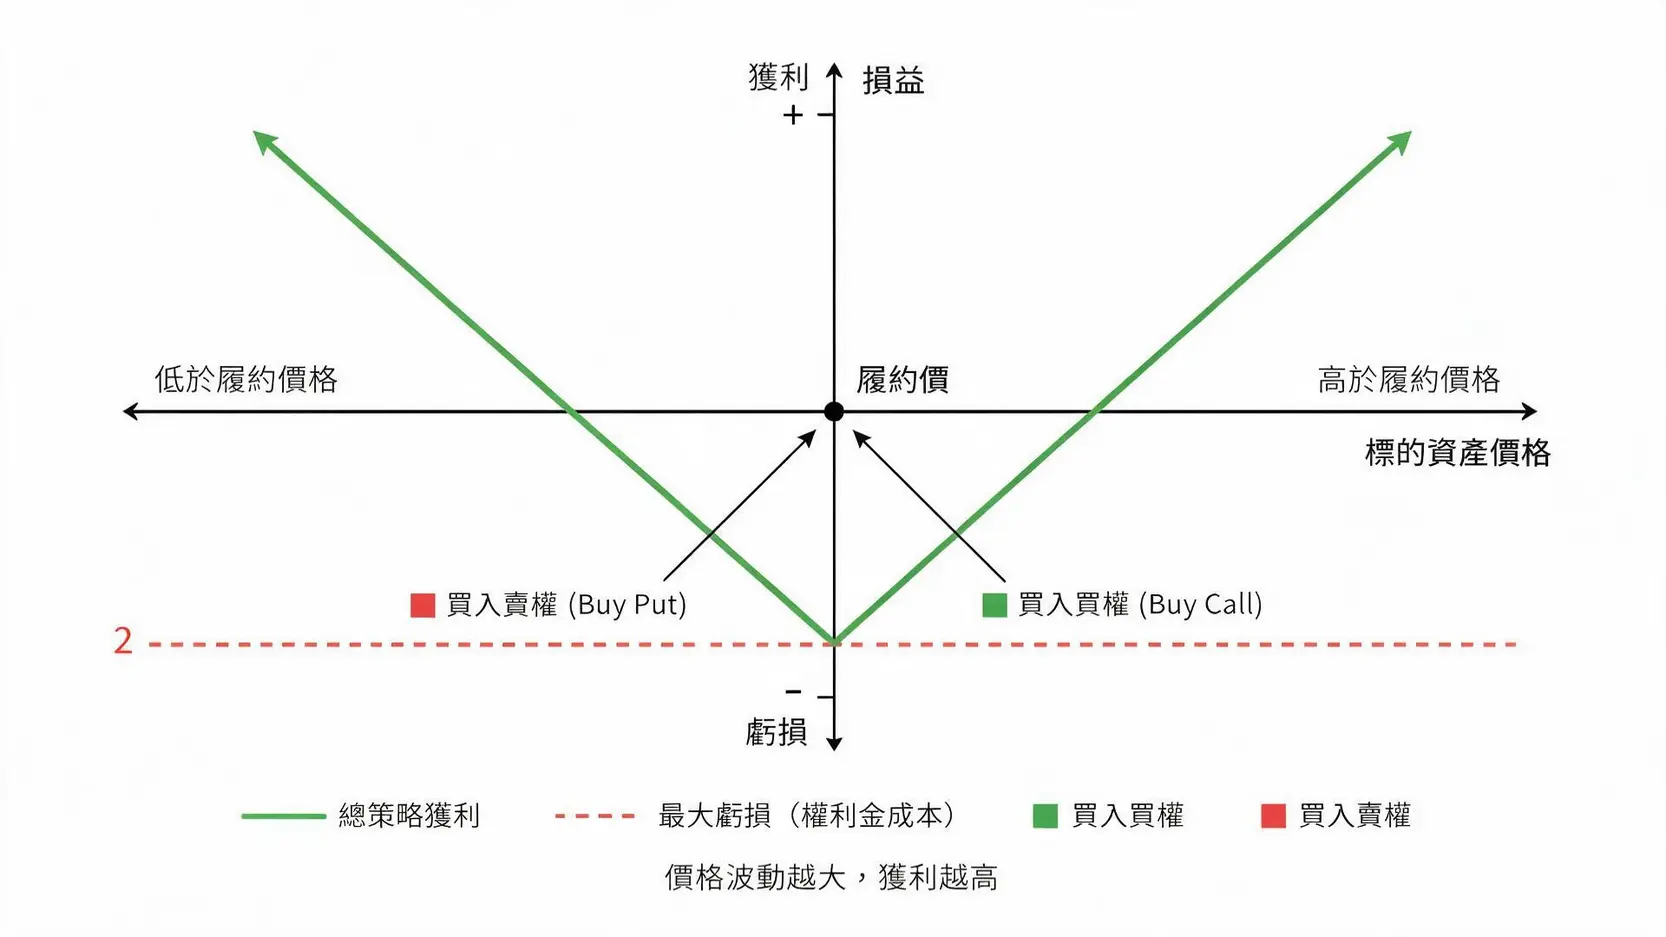
- 勒式策略 (Strangle):與跨式類似,但買的是「不同履約價」(通常是價外)的Call和Put。成本比跨式低,但需要市場波動更大才能獲利。
情境三:持有大量美股,如何用指數選擇權進行避險?
這是基金經理人最常用的策略之一。假設你的投資組合裡有大量的美股,但你擔心短期內市場可能因某些利空消息而回檔修正,又不想賣掉辛苦建立的部位。
- 避險策略:買入指數賣權 (Index Put),例如SPX的Put。這相當於為你的整個投資組合買保險。如果市場下跌,你持股的帳面虧損,可以由SPX Put的獲利來彌補。付出的權利金,就是這次避險的「保險費」。相較於賣股後踏空未來漲幅的風險,這是一種更具彈性的防禦性操作。
FAQ常見問題
Q:投資原油ETF需要開立期貨戶嗎?
A:不需要。這正是原油ETF最大的優勢之一。你只需要有能夠交易美股的證券帳戶,就可以像買賣一般股票或ETF一樣,直接在市場上交易USO、UCO等原油ETF,不需另外開立複雜的期貨帳戶。
Q:歐式選擇權的「權利金」是如何計算的?
A:權利金 (Premium) 的計算非常複雜,主要由「內在價值」和「時間價值」兩部分組成。簡單來說,會受到標的資產現價、履約價、到期剩餘時間、市場波動率、無風險利率等多重因素影響。一般投資者不需自己計算,交易軟體上會直接顯示即時的報價。想深入了解,可以參考CBOE期權教育中心的資料。
Q:這兩種工具適合新手投資嗎?
A:坦白說,原油ETF和歐式選擇權都屬於進階的金融工具,不建議投資新手貿然投入。原油ETF涉及轉倉成本,其價格行為可能與直覺不符;選擇權則涉及時間價值流逝與波動率變化,虧損權利金的風險很高。建議新手應先從股票、市值型ETF等基礎工具開始,待有一定經驗與知識儲備後,再考慮將這類工具納入策略性配置。
Q:USO和UCO有什麼根本上的不同?
A:最大的不同在於「槓桿」。USO是1倍做多,目標是追蹤原油期貨指數的單日表現。UCO則是2倍槓桿做多,目標是提供原油期貨指數「單日」表現的兩倍。這意味著UCO的波動性遠大於USO,且因為每日重新平衡的機制,長期持有下,其績效會與油價產生明顯偏離(稱為槓桿耗損),因此UCO更偏向日內或極短線的交易工具。
結論
原油ETF與歐式選擇權是美股市場中專業投資者常用的工具,它們提供了超越單純買賣股票的策略彈性。無論是想抓住油價的趨勢、利用市場波動獲利,還是為既有部位避險,這兩種工具都能派上用場。然而,高彈性也伴隨著高複雜性。深刻理解其背後的運作原理,特別是原油ETF的「轉倉成本」和選擇權的「時間價值」,是成功運用的不二法門。建議投資者務必從少量資金開始,甚至先以模擬倉操作來熟悉其價格跳動的特性後,再投入真金白銀的實戰。