又到了五月報稅季,面對房屋稅單,您還在苦惱要用現金還是隨便一張信用卡繳掉嗎?與其讓錢包縮水,不如將繳稅這件苦差事,轉化為賺取回饋的絕佳機會!許多人會上網搜尋「房屋稅信用卡懶人包」,但千篇一律的資訊真的符合您的需求嗎?本文將為您深度剖析房屋稅 信用卡繳納策略,提供三大獨家選卡方法。無論您是回饋至上的「回饋黨」、重視現金流的「規劃派」,還是講求效率的「行動族」,都能在2026年找到最適合您的繳稅神卡,聰明省下一筆可觀的費用!
2026年房屋稅繳納管道總覽:不只有線上刷卡
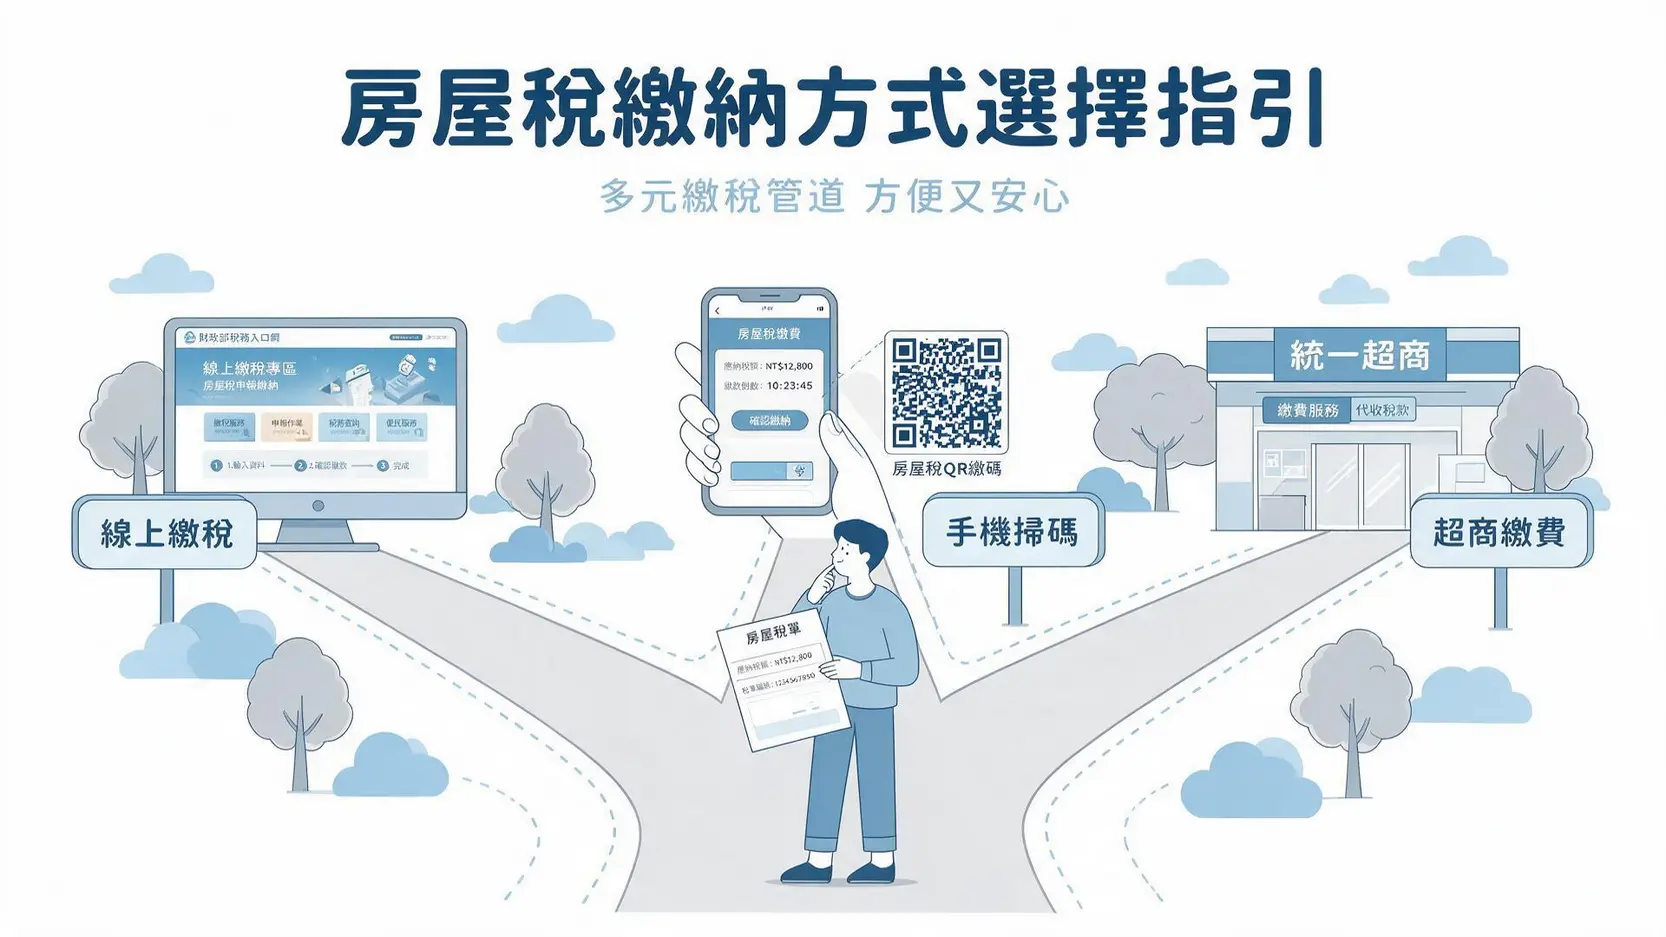
在思考要用哪張信用卡之前,先來了解一下目前主流的房屋稅繳納管道。選擇正確的管道,是發揮信用卡回饋效益的第一步。多數人會選擇線上繳款,但其實還有其他選擇,各有其優缺點。
線上繳稅網:財政部官方平台操作教學
最推薦、也最主流的方式,就是透過財政部網路繳稅服務網站進行線上繳納。這個官方平台整合了各家銀行的刷卡服務,操作直覺且安全。
操作步驟大致如下:
- 步驟一:進入網站後,選擇「房屋稅」。
- 步驟二:輸入繳款書上的「銷帳編號」、「繳款金額」等資訊。
- 步驟三:選擇使用「信用卡」繳費,並填寫您的信用卡卡號、有效期限等資料。
- 步驟四:確認資訊無誤後,完成驗證並送出,即可在家輕鬆完成繳稅。
這個方法的好處是24小時皆可操作,且多數銀行針對線上繳稅都有推出對應的優惠活動。
手機掃碼繳:QR Code與行動支付App的便利選擇
對於手機不離身的現代人來說,利用行動支付繳稅無疑是最便利的選擇。拿出您的房屋稅單,找到上面的QR Code,再打開您的行動銀行App或支援繳稅功能的電子支付App(如台灣Pay、iPASS MONEY、悠遊付等),掃碼後即可帶入繳費資訊,確認後支付,三分鐘內就能搞定!
這種方式特別適合小額稅款,且部分行動支付會與銀行合作,推出專屬的行動支付繳稅加碼回饋,是值得關注的繳費趨勢。💰
超商繳費:有限額但方便的替代方案
如果您不習慣操作網路或手機,也可以帶著稅單到四大超商(7-ELEVEN、全家、萊爾富、OK)繳納。不過,超商繳費有單筆3萬元的上限,且大部分情況下,透過超商代收的稅款是無法享有信用卡回饋的(會被視為代收費用,而非一般消費)。這比較適合作為忘記帶錢包、或是稅額在3萬元以下的備用方案。
策略一:極致回饋導向選卡法(差異化亮點)
對於精打細算的「回饋黨」來說,繳稅不僅是義務,更是賺取回饋的好時機。但市面上信用卡琳瑯滿目,到底該怎麼選,才能讓回饋最大化?以下為您解析兩大回饋類型與必須注意的「魔鬼細節」。
高現金回饋卡:哪些卡將繳稅納入回饋範圍?
並非所有主打高現金回饋的信用卡,都會將「繳稅」視為合格的一般消費。因此,在刷卡前,務必確認該卡的優惠條款。每年4-5月,各家銀行會陸續公布當年度的繳稅優惠,有些卡片會推出「繳稅限定」的高額回饋。
舉例來說,往年像是永豐DAWHO現金回饋卡、台新GoGo卡等,都曾針對新戶或特定支付方式提供繳稅加碼。在2026年,我們可以預期市場上仍會有類似的「繳稅神卡」出現。建議您密切關注常往來銀行的官方公告,鎖定那些明確將房屋稅納入回饋的卡片。想了解更多關於信用卡現金回饋的知識,可以參考我們的延伸閱讀。
點數/哩程加速器:繳大額稅款,一次賺飽旅遊基金
如果您的房屋稅額較高(例如數萬元),除了現金回饋,選擇一張能快速累積點數或航空哩程的信用卡,也是非常聰明的策略。例如,許多高階卡或航空聯名卡,雖然沒有直接的現金回饋,但可以透過繳稅快速累積點數,再兌換成機票、飯店住宿或高價商品,換算下來的回饋價值可能遠超過現金!✈️
特別是對於有出國旅遊規劃的人來說,將高額稅款轉化為哩程,等於是讓政府幫您出一部分的機票錢,何樂而不為?
注意!需登錄、有上限、排除項目等回饋陷阱
選擇回饋卡時,最怕的就是「看得到,吃不到」。以下是幾個您必須睜大眼睛注意的陷阱:
- 務必登錄:許多高回饋活動都需要在銀行App或官網手動登錄,錯過登錄時間,刷了也沒用。
- 回饋上限:注意看清楚回饋「上限」是多少。有些看似10%超高回饋,但上限可能只有100元,刷超過的部分就沒有回饋了。
- 排除項目:這是最重要的!務必詳閱條款,確認「繳稅」是否被列在不回饋的排除項目中。
- 新戶限定:最誘人的優惠通常是給「新戶」,如果您是舊戶,可能就無法享有同樣的好康。
策略二:靈活分期導向選卡法
對於需要靈活調度資金、減輕單月繳費壓力的「規劃派」而言,信用卡的「分期付款」功能就是最佳利器。尤其許多銀行會針對房屋稅推出0利率分期方案,讓您在沒有額外成本的情況下,將壓力分散到好幾個月。
0利率分期總整理:哪些銀行提供免息優惠?
每年繳稅季,各大銀行為了搶客,紛紛祭出房屋稅分期0利率的優惠。常見的期數從3期、6期到12期不等。以下整理了往年較積極的銀行(實際方案需以2026年銀行公告為準):
銀行 | 預期最高0利率期數 | 最低申請門檻(參考)
- 玉山銀行 6-12期 單筆滿NT$3,000
國泰世華 6-12期 單筆滿NT$3,000
中國信託 6-12期 單筆滿NT$1,000
台新銀行 3-6期 單筆滿NT$3,000
富邦銀行 3-6期 單筆滿NT$1,000
選擇分期方案時,除了期數,也要注意是否有申請門檻,以及該方案是否能與現金回饋活動並用。有些銀行會規定,選擇分期後,就無法再享有回饋。對信用卡分期想深入了解的讀者,可以閱讀我們的專文。
長分期 vs 短分期:如何根據自身現金流選擇?
該選幾期才好?這完全取決於您的個人現金流狀況。
- 短分期(3-6期):適合稅額不高,只是想稍微緩解當月支出壓力的人。每月還款金額較高,但能快速還清。
- 長分期(12期以上):適合稅額較高,或希望將每月支出壓到最低,以利其他投資或規劃的人。雖然每月還款壓力小,但會長時間佔用您的信用卡額度。
做出選擇前,不妨簡單計算一下每月需繳納的金額,確保它在您可負擔的範圍內。
分期手續費與最低門檻比較
天下沒有白吃的午餐。如果銀行沒有提供0利率方案,或者您想分的期數超過了0利率的範圍,就可能需要支付「分期手續費」。這個費用會依據分期期數與金額而有所不同,在申請前一定要問清楚、算明白,避免省了利息卻賠了手續費。
FAQ:房屋稅信用卡繳納常見問題
Q:可以用家人的信用卡繳我的房屋稅嗎?
A:根據法規,信用卡的持卡人應與納稅義務人為同一人。雖然實務上系統可能不會阻擋,但這是不合規定的。為避免未來產生不必要的爭議,建議還是使用本人名下的信用卡繳納。
Q:超過繳納期限,還能用信用卡補繳嗎?
A:不行。一旦過了繳納期限(通常是5月31日),所有線上的信用卡、行動支付等繳費管道都會關閉。您必須親自到代收稅款的金融機構(郵局不代收)櫃檯繳納,並且會開始計算滯納金。
Q:繳稅金額會佔用我的信用卡額度嗎?
A:會的。無論您是否選擇分期,總稅額都會在您刷卡成功後,立即計入您的信用卡已使用額度中。如果您選擇分期付款,額度會隨著您每期帳單的繳納而逐期恢復。
Q:繳稅刷信用卡有手續費嗎?
A:絕大多數銀行為了推廣自家信用卡,都會提供「免手續費」的優惠。但仍有極少數銀行或特殊卡別可能會收取一筆服務費(例如NT$20或依稅額的一定比例)。建議在繳費前,再次確認銀行的最新公告,確保萬無一失。
結論
總結來說,2026年繳納房屋稅,選對房屋稅 信用卡絕對是最好的省錢策略。在繳稅前,請先回顧本文提到的三大策略:
- 回饋導向:鎖定有明確將繳稅納入回饋的卡片,並注意登錄、上限等陷阱。
- 分期導向:善用銀行的0利率分期方案,減輕現金流壓力,但要注意是否與回饋互斥。
- 便利導向:利用行動支付掃碼,快速完成繳費,並留意是否有專屬優惠。
最重要的,是在每年五月繳稅季來臨前,花點時間研究並確認各家銀行的最新公告。只要用對方法,繳稅也能成為您理財規劃中,聰明賺回饋的一環!