急需資金週轉,想用房屋增貸卻怕利率太高、條件太差?許多人以為房屋增貸利率是銀行說了算,但其實你有比想像中更大的談判空間。想知道如何談到比牌告更低的利率嗎?本文將揭露銀行審核房屋增貸利率的內部標準,並教你3個實用的談判技巧,讓你成功貸到滿意的額度與利率,將不動產活化為你的備用資金!
知己知彼:銀行如何評估你的房屋增貸利率?
在和銀行談判之前,得先摸清楚銀行真正在乎的是什麼。他們評估你的房屋增貸利率,絕對不只看你房子的價值而已,而是一套綜合評分。基本上,銀行是透過以下三個關鍵來決定要給你多少利率和額度:
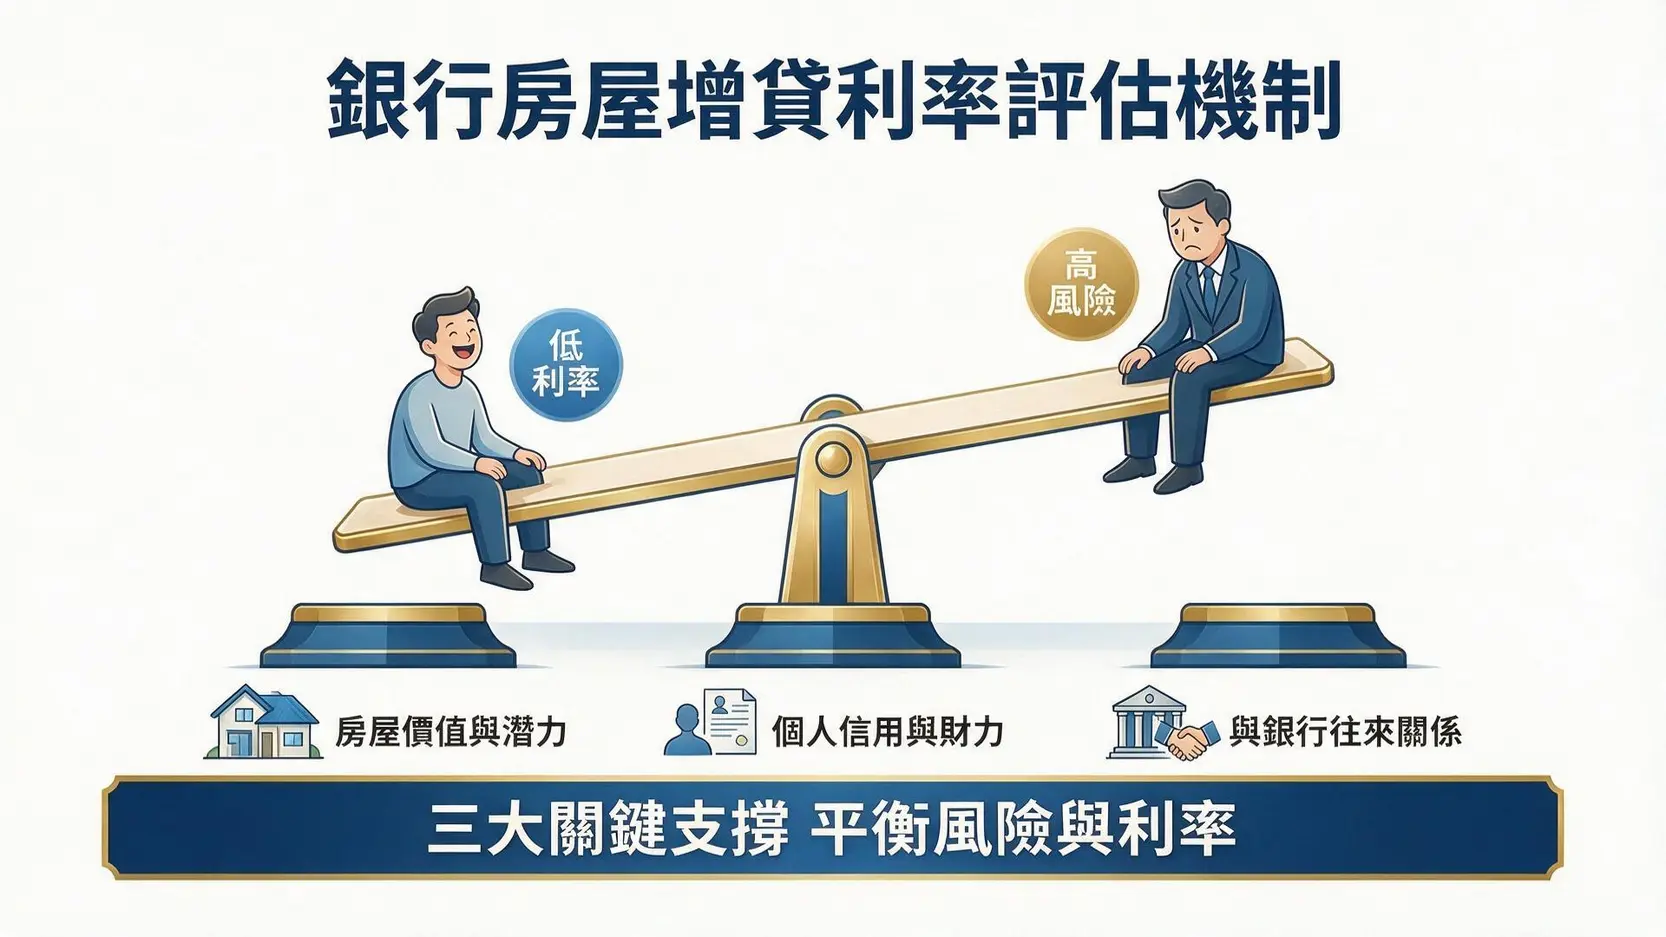
關鍵一:房屋殘值與地區潛力(不動產鑑價的秘密)
這點最基本,也最直接。銀行會派出估價師,或委託專業的鑑價公司來評估你房子的「價值」。但這個價值不只是你當初買的價格,而是「現在」的市場行情,也就是所謂的「房屋殘值」。
- 📈 地點潛力:房子座落的地區是關鍵中的關鍵。位於市中心、交通便利、生活機能完善、鄰近學區或重大建設預定地的房子,增值潛力高,銀行自然敢給出較好的條件。
- 🏠 房屋狀況:屋齡、屋況、格局、採光、樓層等,都會影響鑑價結果。平時有在維護、屋況良好的房子,分數自然比較高。
- 💰 市場行情:銀行會參考近期的實價登錄成交價,以及該區域的市場供需狀況。如果你的房子所在區域房價正在上漲,對你絕對是大利多。
簡單來說,你的房子對銀行而言,就是這筆貸款的「擔保品」。擔保品越值錢、越保值,銀行的風險就越低,也就越願意給你更低的房屋增貸利率。
關鍵二:個人信用評分與還款能力(財力證明的準備)
除了房子本身,你的「個人條件」是銀行評估的另一個重點。銀行最怕的就是錢借出去收不回來,所以會非常仔細地檢視你的還款能力與信用狀況。
- 信用評分:這是銀行評估你個人信用的重要指標。銀行會向聯徵中心查詢你的信用報告,確認過去是否有信用卡遲繳、貸款未還、動用信用卡循環利息等紀錄。一個乾淨的信用評分是取得低利貸款的敲門磚。
- 還款能力(財力證明):你需要提出具體的證明,讓銀行相信你「還得起錢」。最常見的財力證明包括:
- 薪資轉帳證明:提供最近6個月以上的薪轉存摺明細,這是最具說服力的穩定收入證明。
- 年度扣繳憑單:證明你過去一年的總收入狀況。
- 所得稅單:同樣是證明收入的有力文件。
- 其他財力證明:若有其他如租金收入、股票/基金對帳單、定存單等,也可以一併提供,作為加分項目。
- 負債比:金管會規定,個人無擔保負債(如信貸、信用卡債)的總額,不得超過月收入的22倍(DBR22倍)。銀行會嚴格檢視你的負債比,如果負債比過高,不僅會影響增貸的額度,利率也可能因此拉高。
關鍵三:與銀行的往來紀錄(忠誠客戶的隱形優勢)
很多人會忽略這一點,但你與銀行的「關係」其實是個隱藏的談判籌碼。如果你是銀行的長期客戶,對他們來說,你的信用風險相對較低,因為他們對你的財務狀況有更深入的了解。
- 👑 薪轉戶:如果你的薪資是固定匯入某家銀行,這家銀行通常會將你視為主力客戶,在申辦貸款時給予較多方便或優惠。
- 💳 信用卡戶:長期持有某家銀行的信用卡,並且每月準時全額繳清,這就是最好的信用證明。
- 📈 理財戶:在該銀行有購買基金、保險等投資工具,代表你對銀行有貢獻度,他們也更願意提供好的條件留住你這位「VIP客戶」。
因此,在申請房屋增貸前,不妨優先考慮你的主力往來銀行,通常能獲得更友善的回應與條件。
談判的藝術:3招實用的房屋增貸利率談判技巧
了解銀行的遊戲規則後,接下來就是上談判桌的時候了。別害怕!只要準備充足,你也能為自己爭取到理想的利率。以下分享三招資深貸款經理人都在用的實用技巧:
技巧一:貨比三家不吃虧,準備多家銀行估價單
這是最基本也最有效的一招。千萬不要只問一家銀行就草草決定。建議至少諮詢3-5家不同的銀行,包含你原本的房貸銀行、薪轉戶銀行,以及其他對房屋貸款較積極的銀行。
當你手上有多家銀行的估價單和初步核貸利率時,你就有了談判的底氣。你可以拿著A銀行的A-方案去跟B銀行談,看看是否能爭取到比A-更優惠的A+方案。銀行為了搶客戶,常常願意在許可範圍內提供更具競爭力的利率。
以下是2026年8月部分銀行的房屋增貸參考利率,但請注意,最終利率仍需視個人條件而定:
| 銀行 | 房屋增貸利率 | 最高額度 | 特色 |
|---|---|---|---|
| 兆豐銀行 | 2.5%起 | 最高8成 | 公股銀行,穩定可靠 |
| 玉山銀行 | 2.63%起 | 視鑑估結果 | 審核效率高,流程數位化 |
| 台北富邦銀行 | 2.65%起 | 最高8成 | 產品線完整,可搭配其他優惠 |
| 台新銀行 | 2.68%起 | 最高8成 | 線上申辦便利 |
| 國泰世華銀行 | 2.72%起 | 最高80% | 分行多,服務據點廣 |
註:以上利率與方案資訊僅供參考,最新資訊請以各大銀行官方網站公告為準。
技巧二:主動提出加分項,如增加保證人或提供其他擔保品
如果在第一輪的評估中,銀行給你的條件不甚理想,先別氣餒。你可以主動出擊,向銀行提出「加分項」,以降低銀行的放款風險。
- 👨👩👧👦 增加保證人:如果能找到信用及財力狀況俱佳的配偶或直系血親擔任保證人,將能大幅提升銀行的信任度,有機會爭取到更好的利率或額度。
- 📄 提供其他擔保品:除了增貸的房屋本身,如果你名下還有其他不動產、汽車,或是高額的定存單、保單,都可以主動提出作為「副擔保品」,增加你的授信強度。
技巧三:成為銀行的「優質客戶」,綁定薪轉戶、信用卡或購買理財產品
這是一項長期策略,也是最能展現你誠意的作法。在談判過程中,你可以主動向貸款專員表示,願意將該銀行作為你未來主要的金融往來戶。
- 綁定交易:主動提出申辦該銀行的信用卡、將薪轉戶轉入、或設定為各項生活費用的自動扣繳戶。
- 購買金融產品:若有閒置資金,可以考慮購買該銀行的基金、保險或外幣定存等投資工具。雖然金額不需太大,但這個舉動能讓銀行感受到你的「貢獻度」,把你從一般客戶升級為他們想積極維繫的「優質客戶」。
當你展現出願意與銀行建立更深厚關係的誠意時,貸款專員也更有立場去向內部審核部門爭取對你最有利的方案。
常見迷思破解:關於房屋增貸利率你該知道的事
關於房屋增貸,市場上有許多以訛傳訛的說法。以下破解三個最常見的迷思,幫助你建立正確的觀念。
迷思一:牌告利率就是最終利率嗎?
絕對不是! 銀行網站上看到的「牌告利率」或「參考利率」,通常是一個非常初步的參考值。最終的核貸利率會根據我們前面提到的三大關鍵(房屋條件、個人信用與財力、銀行貢獻度)進行綜合評估後,量身訂做出來。這也是為什麼談判如此重要的原因,好的條件絕對是「談」出來的。
迷思二:增貸的利率一定比原本的房貸高嗎?
不一定。 這取決於你申請增貸時的市場利率環境以及你的個人條件變化。舉例來說,如果你原本的房貸是在利率較高的時期辦理的,而現在處於降息循環,且這幾年你的收入增加、信用維持良好,那麼增貸的利率非常有可能比你原本的房貸利率還要低。甚至,你可以考慮透過「轉貸」的方式,將整筆房貸轉到另一家銀行,以獲取更全面的優惠。
迷思三:找代辦就一定能拿到更低利率嗎?
不保證。 專業的貸款代辦公司確實熟悉各家銀行的審核偏好,能為你省去一家一家比較的時間,並協助你準備更完善的申請文件。對於信用狀況複雜、或不擅長與銀行交涉的人來說,代辦是個可考慮的選項。但是,代辦公司需要收取服務費,且他們能爭取到的條件,未必比你自己做足功課去談來得更好。更要小心市面上一些收費高昂、或聲稱能「包裝」信用紀錄的非法代辦。最好的方式還是先靠自己努力,真的不行再尋求專業協助。
FAQ:房屋增貸利率常見問題
Q:房屋增貸的利率一般是多少?2026年的市場行情如何?
A:截至2026年8月,市場上的房屋增貸利率大約落在2.5%~3.5%之間。不過,這個數字變動很快,且會因申請人的信用條件、房屋價值、以及銀行當時的資金成本與放款政策而有極大差異。一般來說,信用良好、還款能力強、房屋條件優質的申請人,更有機會取得接近央行政策利率的優惠條件。
Q:申請房屋增貸需要準備哪些文件?
A:基本上,申請房屋增貸需要準備以下文件:
1. 雙證件(身分證、健保卡或駕照)影本。
2. 土地及建物所有權狀影本。
3. 最近6個月的房貸繳款證明。
4. 財力證明文件,如近6個月的薪轉存摺明細、最新年度扣繳憑單或所得稅單等。
5. 若有保證人,也需提供保證人的雙證件及財力證明。
Q:從申請到撥款,房屋增貸的流程大概需要多久?
A:一般來說,房屋增貸的流程從申請到撥款,大約需要7到14個工作天。主要流程包含:
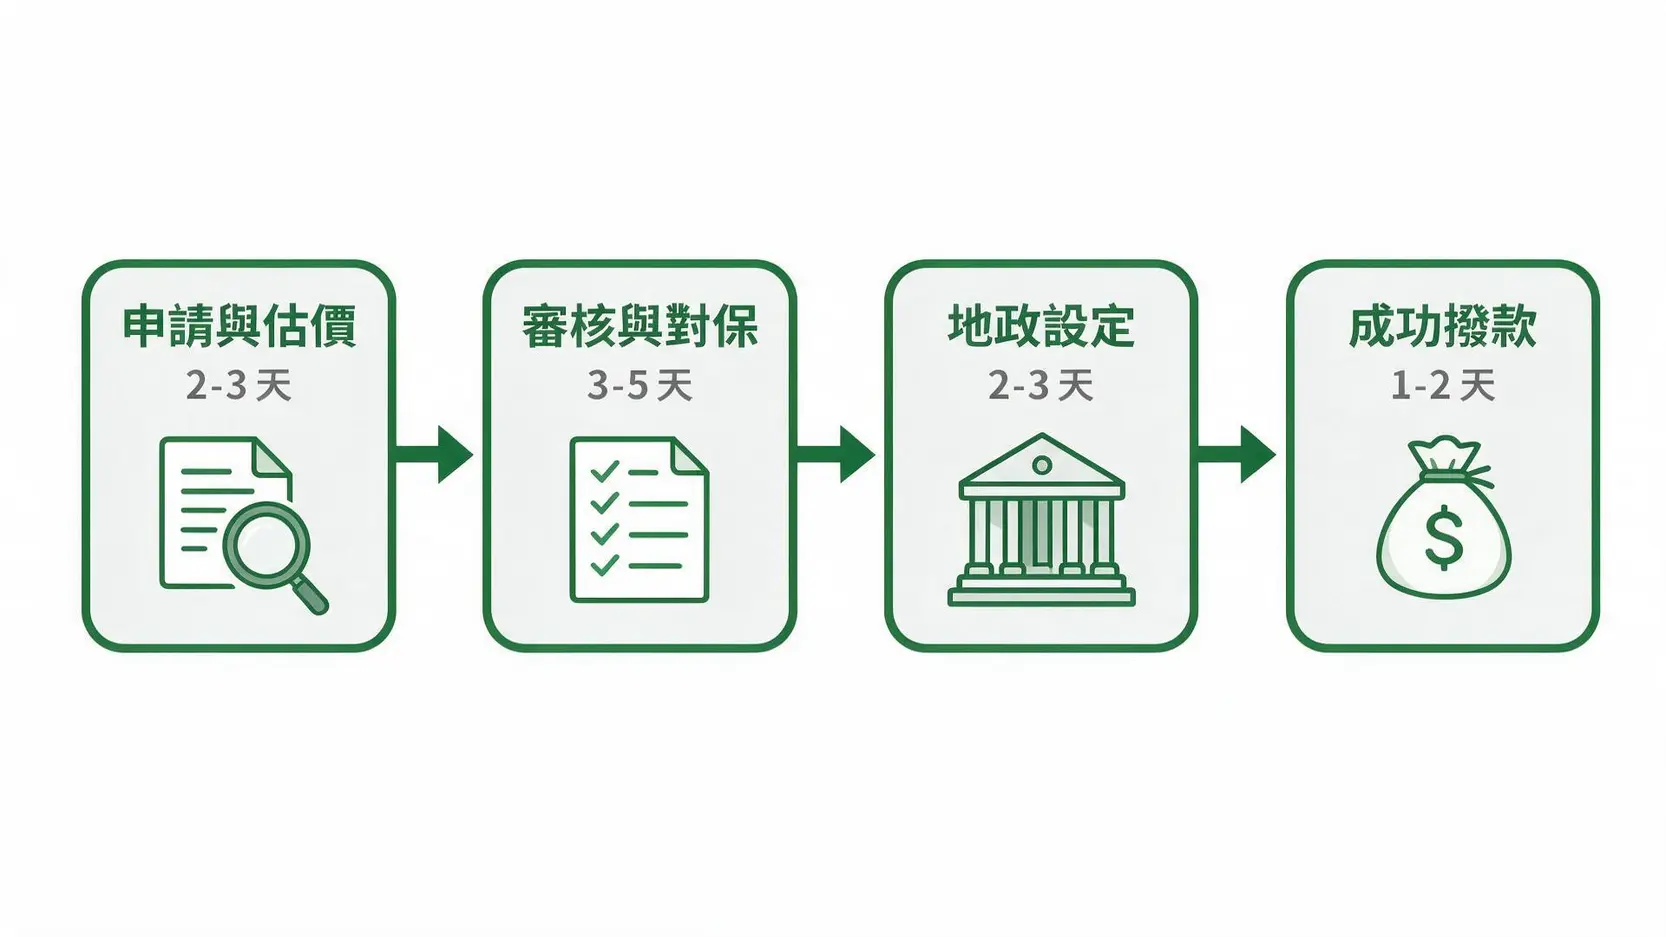
1. 申請與估價:向銀行提出申請並提供相關文件,銀行會對房屋進行鑑價。(約2-3天)
2. 審核與對保:銀行根據你的信用與財力狀況進行審核,通過後會與你約定時間簽約對保。(約3-5天)
3. 設定與抵押:至地政事務所辦理不動產抵押權的「第二順位」設定。(約2-3天)
4. 撥款:完成所有程序後,銀行就會將款項撥入你指定的帳戶。(約1-2天)
Q:信用評分不高,還有機會申請到房屋增貸嗎?
A:機會還是有的,但條件可能會比較嚴苛。如果信用評分不高,銀行可能會要求你提供財力更雄厚的保證人,或是降低貸款成數、拉高貸款利率,以平衡他們的風險。建議在申請前,先想辦法改善自己的信用狀況,例如:維持信用卡全額繳清至少半年以上、清償部分小額信貸以降低負債比等,都會對申貸有正面幫助。
結論
總結來說,想取得理想的房屋增貸利率,關鍵在於做好事前準備並掌握談判籌碼。平時維持良好信用、與銀行建立穩定關係,並在申請時「貨比三家」,勇敢向銀行爭取,你也能成為銀行眼中的優質客戶,成功將不動產活化為你的備用資金。