歐盟碳邊境調整機制 (CBAM) 已於2026年正式進入實施階段,這意味著高碳排產品的出口商將面臨更嚴格的規範與實際的財務成本。許多台灣廠商對於複雜的CBAM申報流程仍感困惑。您是否還在煩惱申報資料如何準備?產品碳含量如何計算?本篇CBAM申報教學將為您完整解析從確認申報義務到提交報告的五大核心步驟,並點出常見錯誤,助您一次搞懂、順利通關,將挑戰轉化為綠色競爭力。💰
先釐清:我的產品需要申報CBAM嗎?
在深入了解申報流程前,首要任務是確認自家產品是否落入CBAM的納管範圍。錯誤的判斷可能導致不必要的成本,或更嚴重的漏報罰則。
CBAM是什麼?對台灣出口的直接衝擊
CBAM全名為「碳邊境調整機制」(Carbon Border Adjustment Mechanism),是歐盟為了應對氣候變遷、防止「碳洩漏」而推出的政策。簡單來說,當高碳排產品要進口到歐盟時,進口商必須為這些產品在生產過程中產生的碳排放量支付相應的成本,使其與在歐盟境內生產的同類產品,負擔的碳成本一致。這對以出口為導向的台灣製造業來說,無疑是一場成本與供應鏈管理的嚴峻考驗。
最新!CBAM六大納管產業與產品稅則號別(CN Code)自我檢核
根據歐盟最新規範,目前CBAM主要納管以下六大產業的特定產品。出口商應仔細核對產品的歐盟稅則號別(CN Code),以確認是否需要申報:
- 水泥 (Cement): 特定波特蘭水泥、礬土水泥等。
- 電力 (Electricity): 電能。
- 肥料 (Fertilisers): 硝酸、氨、尿素等。
- 鋼鐵 (Iron and Steel): 包含鋼鐵製品、盤元、螺絲、螺栓等下游產品。
- 鋁 (Aluminium): 包含鋁製結構、儲罐、絞股線、電纜等下游產品。
- 氫 (Hydrogen): 電解製氫等。
特別注意:鋼鐵與鋁的納管範圍已擴及部分下游產品,建議廠商務必與歐盟進口商或顧問詳細核對CN Code,避免遺漏。
關鍵角色定義:歐盟進口商vs.台灣出口商的責任歸屬
在CBAM的申報框架下,主要的申報義務人是歐盟的進口商(或其指定的間接報關代表)。他們負責提交CBAM報告並購買CBAM憑證。然而,碳排放的相關數據(如產品碳含量)絕大多數掌握在源頭的台灣出口商(生產商)手中。因此,雙方必須密切合作,由台灣出口商提供準確的碳盤查數據,再由歐盟進口商完成申報。這也凸顯了建立穩定、透明的數據交付流程之重要性。
CBAM申報流程五大步驟詳解
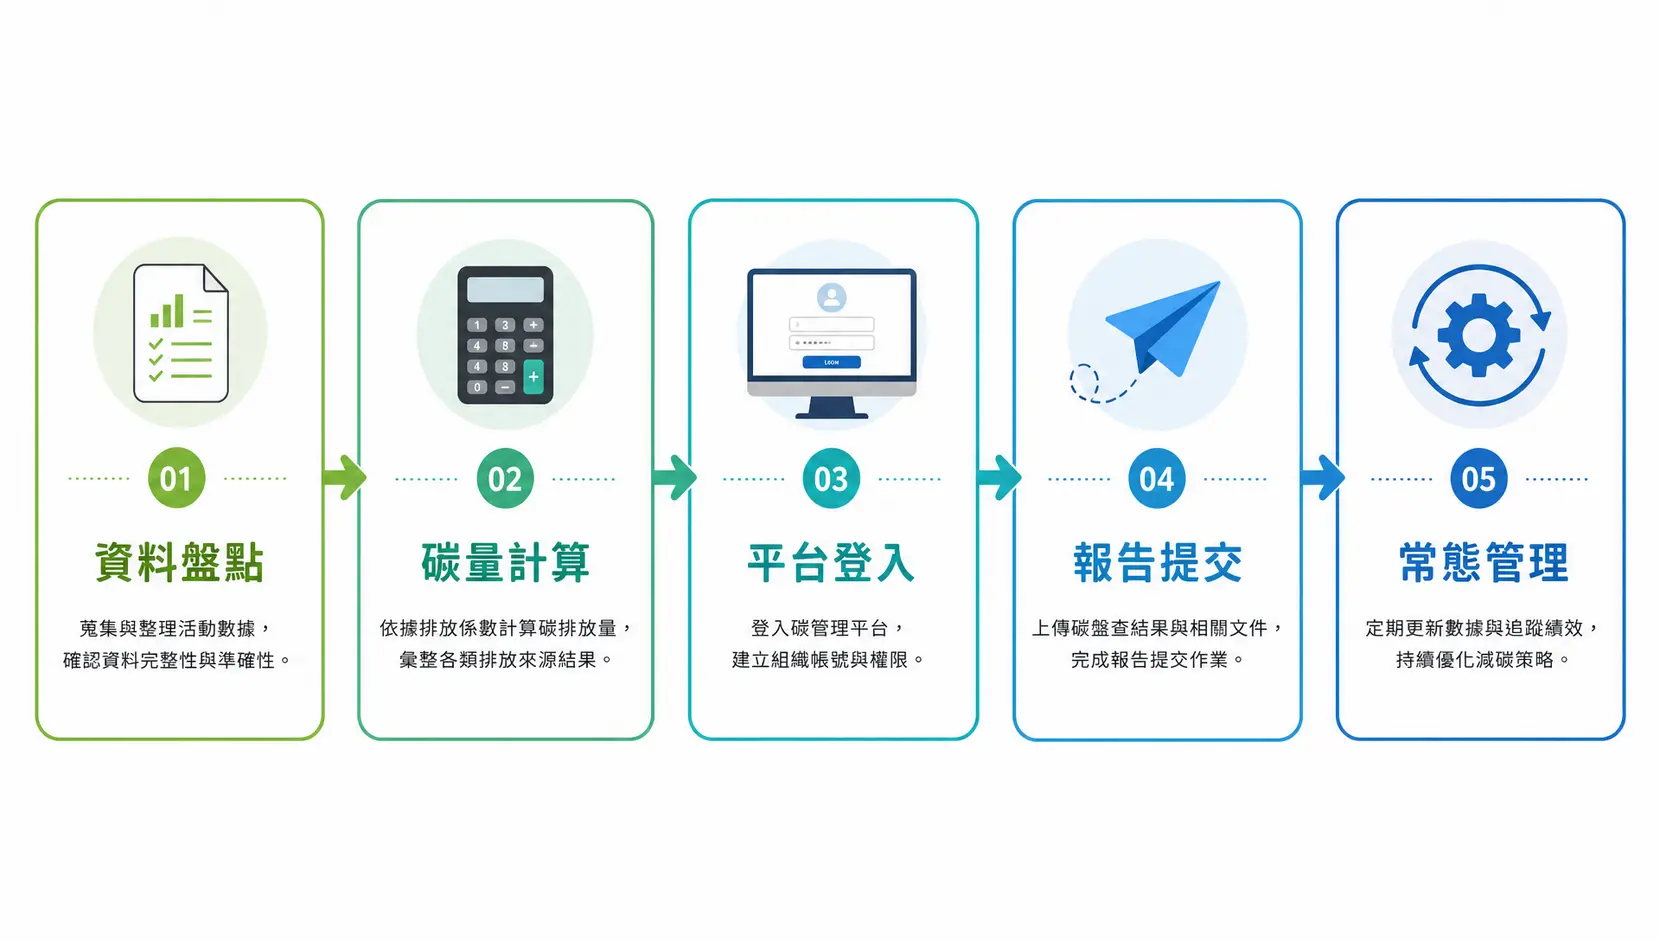
搞懂了基本責任後,接著就是進入核心的申報流程。我們將其拆解為五個清晰的步驟,幫助您建立標準作業程序(SOP)。
步驟一:盤點與蒐集所需資料(附實用數據清單)
數據是CBAM申報的基石。在申報期間開始前,就應備妥以下資料:
- ✅ 產品資訊:產品的CN Code、數量(噸或MWh)、原產國。
- ✅ 直接排放數據:生產過程中,因化學反應或燃料燃燒直接產生的溫室氣體排放量。
- ✅ 間接排放數據:生產過程中所耗用的外購電力、蒸氣、熱力或冷卻等能源,其在生產過程產生的排放量。
- ✅ 前驅物料碳含量:若產品使用了已納管CBAM的上游原料(例如鋼鐵製品使用了特定鋼材),其內含排放量也需納入計算。
- ✅ 原產國碳價支付證明:如果在台灣已經支付了具法律效力的碳費或碳稅,可提出相關證明以抵減在歐盟需支付的CBAM成本。
步驟二:計算產品碳含量(歐盟預設值vs.實際排放值如何選?)
碳含量的計算是整個流程中最具技術性的環節。歐盟提供了兩種計算方式:
- 歐盟預設值 (Default Values): 如果無法取得實際排放數據,歐盟委員會將提供基於出口國或全球平均值的預設排放數據。但請注意,這些預設值通常較為保守(偏高),可能導致您支付更高的碳成本。
- 實際排放值 (Actual Emissions): 透過對自身生產設施進行碳盤查(遵循歐盟認可的監測、報告與驗證MRV方法學)所得到的數據。採用此方法雖初期投入較高,但最能反映真實情況,也最有機會降低CBAM的衝擊。
決策建議:短期來看,若數據蒐集不及,可先採用預設值應急。但長期而言,建立自身的碳盤查與計算能力,改用實際排放值申報,才是控制成本、提升競爭力的治本之道。
步驟三:登入CBAM過渡期登錄平台(Transitional Registry)
所有申報作業都在歐盟指定的「CBAM過渡期登錄平台」上進行。通常是由歐盟進口商取得存取權限。台灣出口商若想自行管理數據,也可透過特定程序在平台上註冊,我們將在下個段落詳述。
步驟四:填寫並提交季度報告
在2025年底前的過渡期,進口商需每季度提交一次CBAM報告,報告內容涵蓋前一季進口產品的總量、內含的總排放量、以及在原產國已支付的碳價等資訊。進入2026年正式期後,申報頻率改為年度申報,且必須購買相應的CBAM憑證繳交。
步驟五:內化申報流程,為2026年正式實施做準備
CBAM不僅是一次性的報告任務,它代表了全球供應鏈的綠色轉型趨勢。企業應將其視為一次全面的「綠色體檢」,逐步將碳數據的盤查、計算與管理,內化為日常營運的一部分。及早佈局,才能在淨零時代中搶得先機。這也與當前企業重視的ESG是什麼?2026年企業必修課!一篇搞懂ESG定義、3大指標與CSR的差別概念不謀而合。
台灣廠商的特殊路徑:如何直接註冊與提交數據?
許多台灣廠商擔心,將包含產量、製程效率等機敏的碳排數據直接交給歐盟客戶,可能洩漏營業秘密。為此,歐盟也提供了解決方案。
為何需要「出口商自行申報」?保護營業秘密是關鍵
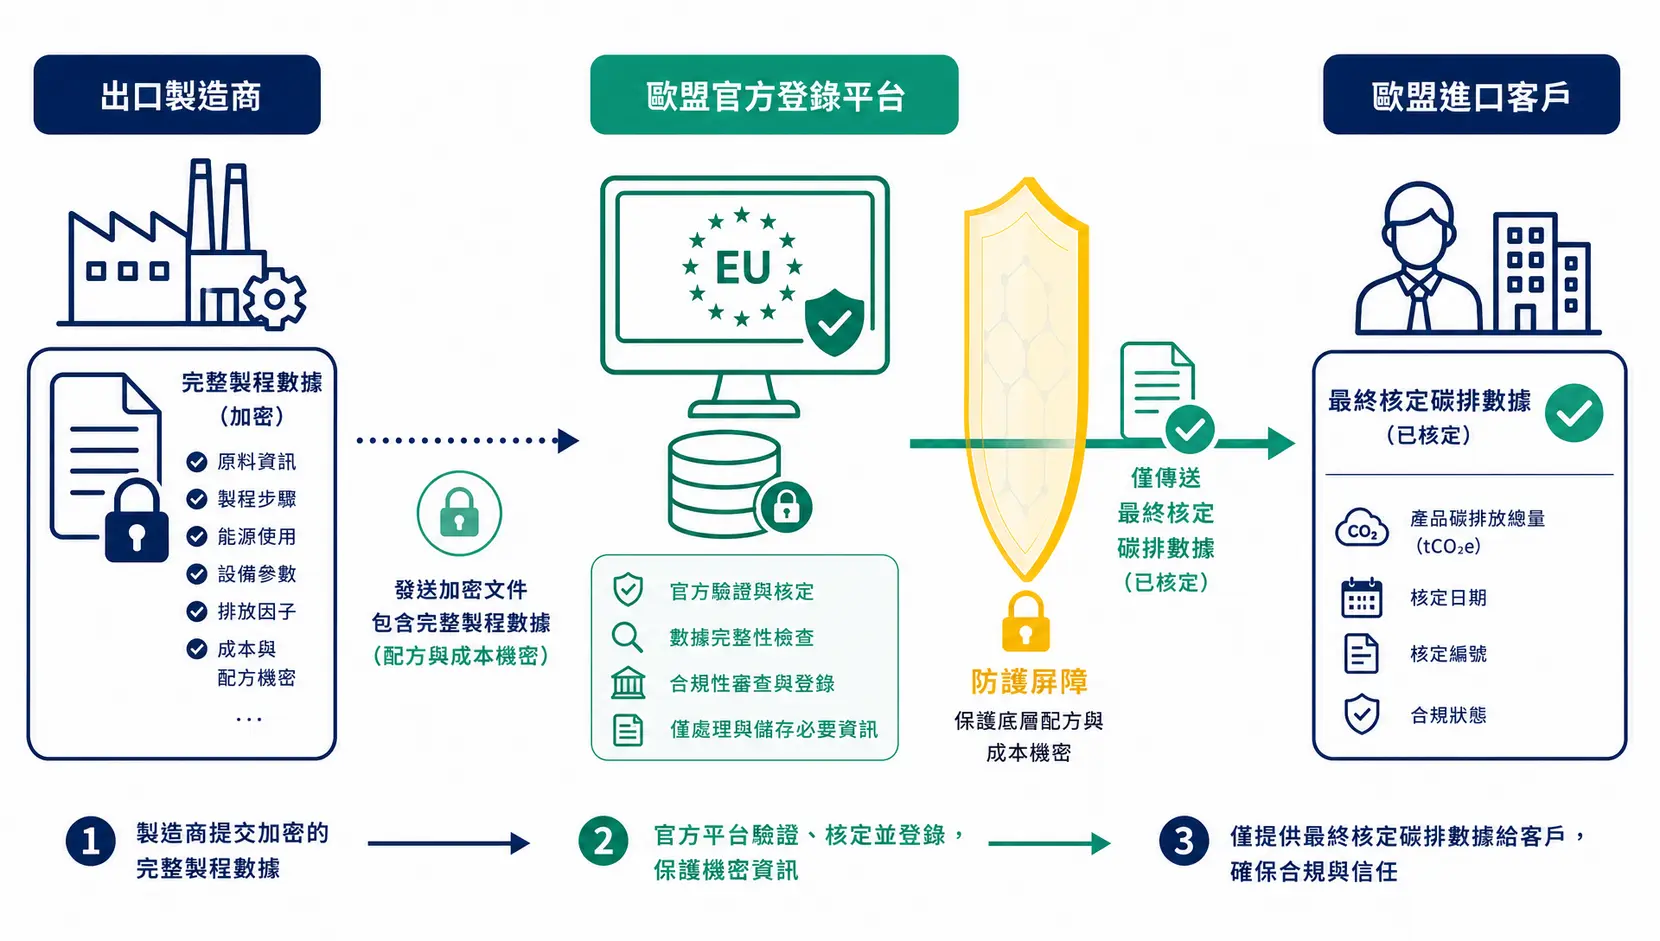
透過在CBAM註冊平台建立帳戶,台灣的生產商(出口商)可以將計算好的碳含量數據,直接上傳至平台,並授權給指定的歐盟進口商讀取「最終結果」,而非「原始數據」。進口商僅能看到需申報的總排放量,無法窺見計算過程中的商業機密,有效保障了廠商權益。
經濟部指引:第三國生產商註冊平台流程教學
台灣經濟部國際貿易署已發布相關指引,協助廠商進行註冊。大致流程如下:
- 至CBAM官網入口,選擇「作為第三國營運商請求註冊」。
- 填寫公司基本資料、聯絡人資訊,並上傳相關證明文件。
- 提交申請後,待該成員國主管機關審核。
- 審核通過後,即可取得帳號,登入平台管理及提交數據。
自行申報的優缺點分析
- 優點:✅ 保護營業秘密、✅ 數據主導權高、✅ 可統一管理提供給多家不同客戶的數據。
- 缺點:❌ 需自行投入人力與時間學習平台操作、❌ 需直接面對歐盟的系統與規範。
首次申報的3大常見錯誤與避雷指南
根據過渡期以來的經驗,我們整理出三大廠商最容易踩雷的地方:
錯誤一:產品範疇界定不清,漏報或多報
最常見的錯誤是僅憑產品名稱判斷,而未深究其CN Code。特別是鋼鐵、鋁的下游加工品,以及成分複雜的組合產品,極易發生誤判。務必與客戶及報關行再三確認。
錯誤二:碳含量計算數據來源混亂或不合規
申報時若選擇採用實際排放值,所有數據都必須有憑有據,符合歐盟的監測與報告原則。例如,不能將未經驗證的供應商數據、公司自行估算的數據與實測數據混用。建議及早建立一套合規的內部數據蒐集流程。
錯誤三:忽略申報期限與展延規定
CBAM的申報期限要求嚴格。雖然歐盟在過渡期初期提供了一些彈性,但進入正式期後,延遲申報將面臨罰款。企業應設置專人或專責團隊,將申報期限納入公司行事曆,並定期追蹤進度。
常見問題 FAQ
Q:CBAM申報需要費用嗎?過渡期與正式期的差異?
A:在2025年底前的「過渡期」,僅需申報資料,不需支付任何碳成本或購買憑證,因此沒有直接費用。但從2026年1月1日起的「正式期」,進口商就必須根據前一年度的總申報排放量,購買等量的「CBAM憑證」並繳交,這就是實質的碳成本。
Q:如果超過期限申報會怎麼樣?罰則為何?
A:根據規範,未能提交報告的罰則為每噸未申報排放量處以10至50歐元的罰款,具體金額由各成員國主管機關裁定。若持續不申報,罰則可能加重。更重要的是,這會嚴重影響您與歐盟客戶的商業信譽。
Q:申報資料有誤可以修改嗎?具體流程是什麼?
A:可以。在過渡期間,申報的季度報告在提交後的兩個月內仍可修改。若超過兩個月,進口商仍可在下一次的季度報告中修正前次錯誤,直到申報期結束後的一年內皆可修正。建議發現錯誤時,立即與歐盟進口商溝通,啟動修改程序。
結論
總結來說,應對歐盟CBAM的挑戰,CBAM申報流程的核心精神在於「及早準備、數據為王」。企業應遵循確認義務、蒐集資料、正確計算、平台申報、持續內化這五大步驟,將被動的法規遵循,轉為主動的綠色轉型策略。面對這波由歐盟發起的淨零浪潮,台灣企業不能再置身事外。現在就開始行動,不僅是為了符合出口要求,更是為了在全球綠色供應鏈中,鞏固自身不可取代的競爭地位。💪