「轉帳」、「匯款」和「電匯」在日常口語裡常被混著使用,但實際辦理銀行交易時,三者並不是完全互斥的分類。轉帳泛指帳戶間的資金移動,可以是新台幣,也可以是外幣;匯款則是把款項交付給另一方的廣義說法;電匯(Telegraphic Transfer,T/T)則是銀行透過電子金融訊息傳送匯款指示的一種方式,現今跨境銀行匯款多會使用SWIFT等銀行間訊息系統。
如果只是台灣境內的新台幣轉帳,通常透過ATM、網路銀行或行動銀行即可完成;但當資金涉及外幣、跨行或跨境時,費用、作業時間與需要提供的資料就會明顯增加。本文將為你從國內轉帳、海外匯出、國外匯入三種情境拆解差異,也會說明SWIFT Code、中轉行費用,以及填錯資料後可能產生的改匯或退匯成本。
名詞解釋:到底什麼是電匯、匯款、轉帳?
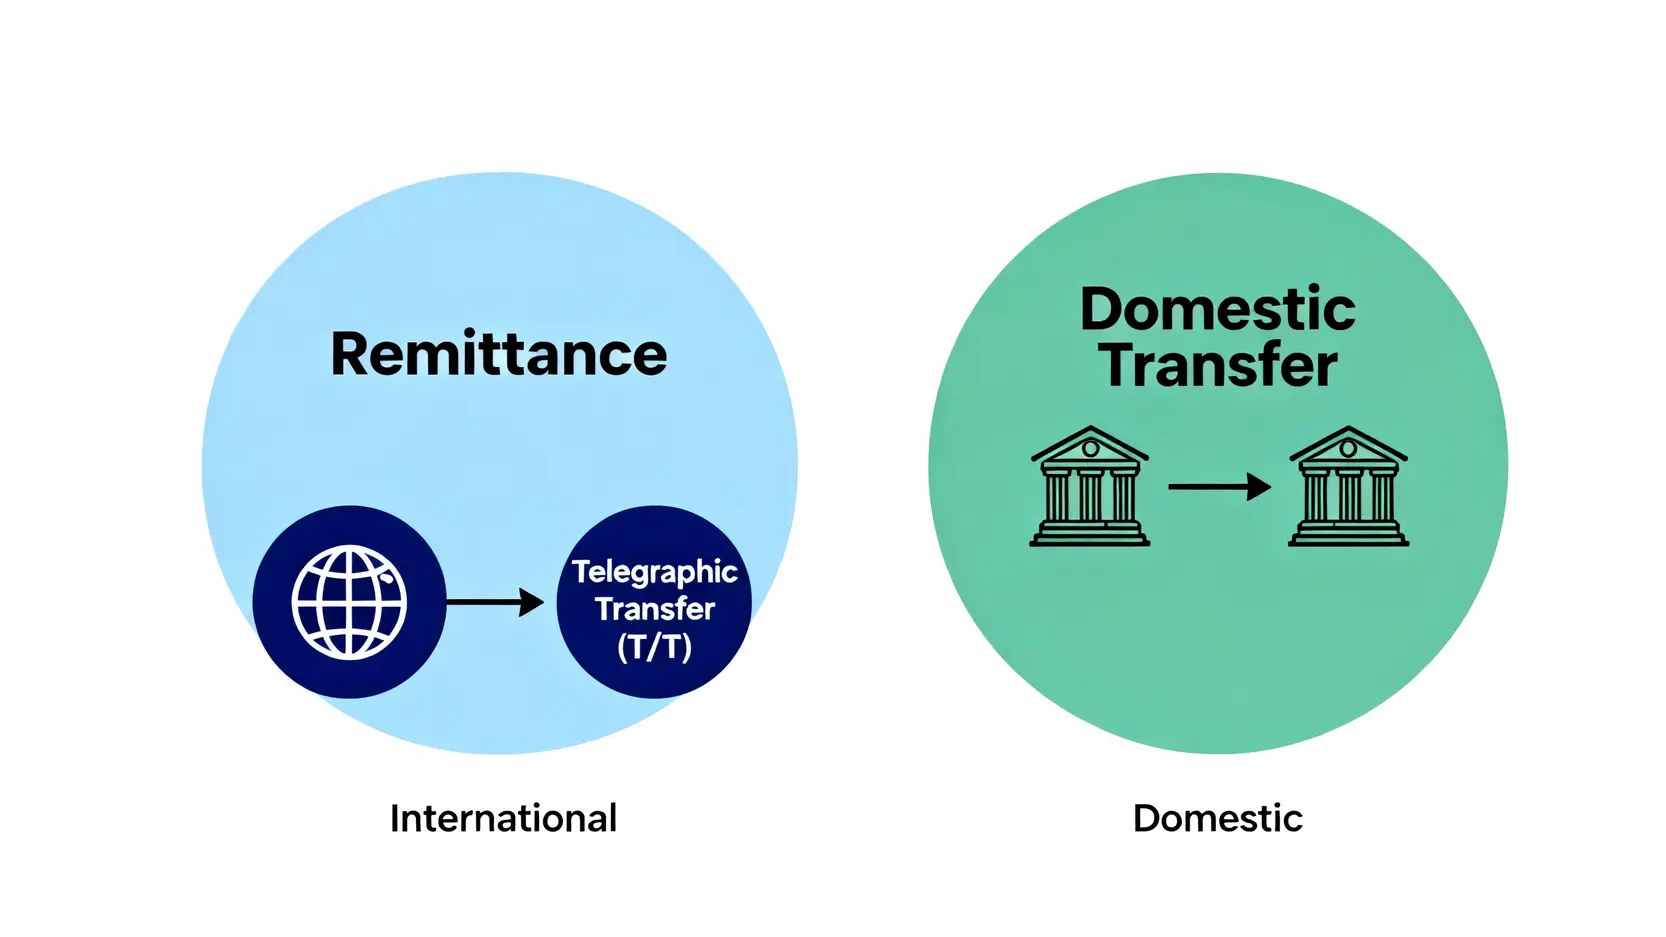
在金融世界裡,精準的用詞很重要。雖然這三個詞在口語中有時會混用,但它們在銀行業務中代表著截然不同的操作,尤其是在處理國內與國際資金時。
電匯 (Telegraphic Transfer, T/T) 的意思:主要用於國際的資金轉移
電匯(T/T)可以說是最傳統、最正式的跨國資金轉移方式。它的核心是透過「環球銀行金融電信協會」(SWIFT)這個全球性的金融網絡,讓各國的銀行之間可以安全地傳遞匯款指令。你可以把它想像成銀行間的「國際快遞」,專門用來處理不同國家、不同貨幣之間的資金流動。因此,當你聽到需要提供 SWIFT Code 時,基本上就是在處理電匯業務。這也是進行海外投資入門時,將資金匯入海外券商最主要的方式。
匯款 (Remittance) 的意思:一個涵蓋範圍更廣的統稱
匯款 (Remittance) 是一個廣義詞,泛指「將金錢從A地送到B地」的整個行為。所以,電匯其實是匯款的一種類型,專指透過電報/電傳方式處理的國際匯款。除了電匯,傳統的郵局匯票、西聯匯款(Western Union)等非銀行體系的轉帳服務,也都屬於匯款的範疇。簡單來說,匯款是「目的」,而電匯是達成這個目的的其中一種「方法」。
轉帳 (Transfer) 的意思:重點在「帳戶間資金移動」
轉帳(Transfer)泛指資金從一個帳戶移動到另一個帳戶,並不限定只能發生在台灣境內。日常最常見的是新台幣自行或跨行轉帳,例如ATM、網路銀行及行動銀行交易;銀行也可能使用「外幣轉帳」來描述同銀行或不同帳戶間的外幣資金移動。因此,「轉帳」比較像資金移動的動作,而不是只代表某一種固定清算方式。是否需要SWIFT、會不會產生較高費用,還要看幣別、收款銀行所在地及實際使用的銀行通路。
電匯 vs 匯款 vs 轉帳:一張表看懂適用情境與費用差別
為了讓你更清晰地理解三者的不同,這裡整理了一份完整的比較表,從各種實際層面進行分析,幫助你根據需求選擇最適合的方式。
比較表格:從適用情境、手續費、處理時間、所需資料完整分析
| 比較項目 | 電匯 (T/T) | 廣義匯款 | 轉帳 |
|---|---|---|---|
| 核心概念 | 銀行透過電子訊息傳送匯款指示 | 將資金交付給另一方的廣義行為 | 帳戶之間的資金移動 |
| 📍 常见情境 | 海外學費、跨境付款、海外帳戶匯款 | 國內、國外皆可能 | 新台幣轉帳、外幣自行轉帳等 |
| 💰 手續費 | 可能包含匯出手續費、郵電費及海外銀行費用 | 依匯款方式而異 | 依銀行、幣別與通路而異 |
| ⏱️ 到账时间 | 通常不是即時 | 視匯款方式而定 | 新台幣轉帳通常較快,外幣則視交易方式而定 |
| 📄常见资料 | 戶名、帳號、銀行資料、SWIFT/BIC等 | 依方式不同 | 銀行代碼、帳號或銀行指定資料 |
情境分析:國內購物用轉帳、孝親費選匯款、海外投資靠電匯
- 情境一:網拍買衣服
👉 最佳選擇:轉帳。你只需要賣家的銀行代碼和帳號,透過手機 App 就能秒速完成,手續費最多也只要15元,方便又省錢。 - 情境二:每月給南部的爸媽孝親費
👉 最佳選擇:轉帳或匯款。如果爸媽有銀行帳戶,用約定轉帳最方便。如果沒有,可以到郵局或銀行填寫匯款單,這就是傳統匯款的一種,雖然比轉帳麻煩,但能確保資金送達。 - 情境三:從台灣銀行帳戶匯款到海外券商
👉 最佳選擇:電匯。如果海外券商提供的是國際銀行匯款資料,從台灣銀行帳戶入金時,通常需要依照券商提供的受款銀行名稱、戶名、帳號、SWIFT/BIC及附言等資訊辦理外幣匯出。不過,不同券商可能另外提供當地銀行轉帳、ACH或其他入金管道,因此實際使用哪種方式,應以券商官方提供的入金指示為準,不應預設所有海外券商都只能透過電匯入金。這類操作也常用於佈局全球性的投資工具,例如了解什麼是差價合約(CFD)後,可能需要將資金匯至海外平台。
如何進行電匯?海外匯款完整流程教學
第一次進行海外電匯可能會覺得有點複雜,但只要跟著以下步驟準備,就能順利完成。搞懂電匯流程,是處理國際匯款的第一步。
步驟一:準備收款方完整資料 (SWIFT Code、銀行名稱、帳號、戶名)
這是最關鍵也最容易出錯的一步。資料只要有一個字母或數字錯誤,匯款就可能失敗或延遲,甚至產生額外費用。請務必跟收款方再三確認以下資訊:
- 收款人姓名 (Beneficiary’s Name): 必須與帳戶戶名完全一致,英文拼音不可錯誤。
- 收款人地址 (Beneficiary’s Address): 完整的英文地址。
- 收款人帳號 (Account Number / IBAN): 歐洲地區通常使用 IBAN 碼。
- 收款銀行名稱 (Beneficiary’s Bank Name): 完整的銀行英文名稱。
- 收款銀行地址 (Bank’s Address): 總行或分行地址。
- SWIFT Code / BIC: 這是銀行的國際身份證,絕對不能填錯。如果不確定,可以到SWIFT Code 官方查詢網站進行查詢。
步驟二:臨櫃或線上申辦的選擇與差異
現在多數銀行都提供線上與臨櫃兩種電匯方式:
- 臨櫃辦理:適合不熟悉線上操作或需要行員協助確認資料的用戶。缺點是需要親自跑一趟銀行,且手續費通常較高。
- 線上申辦:透過網路銀行或行動銀行 App 即可完成。優點是方便省時,手續費通常有折扣。但可能會有單日或單筆的匯款金額上限。
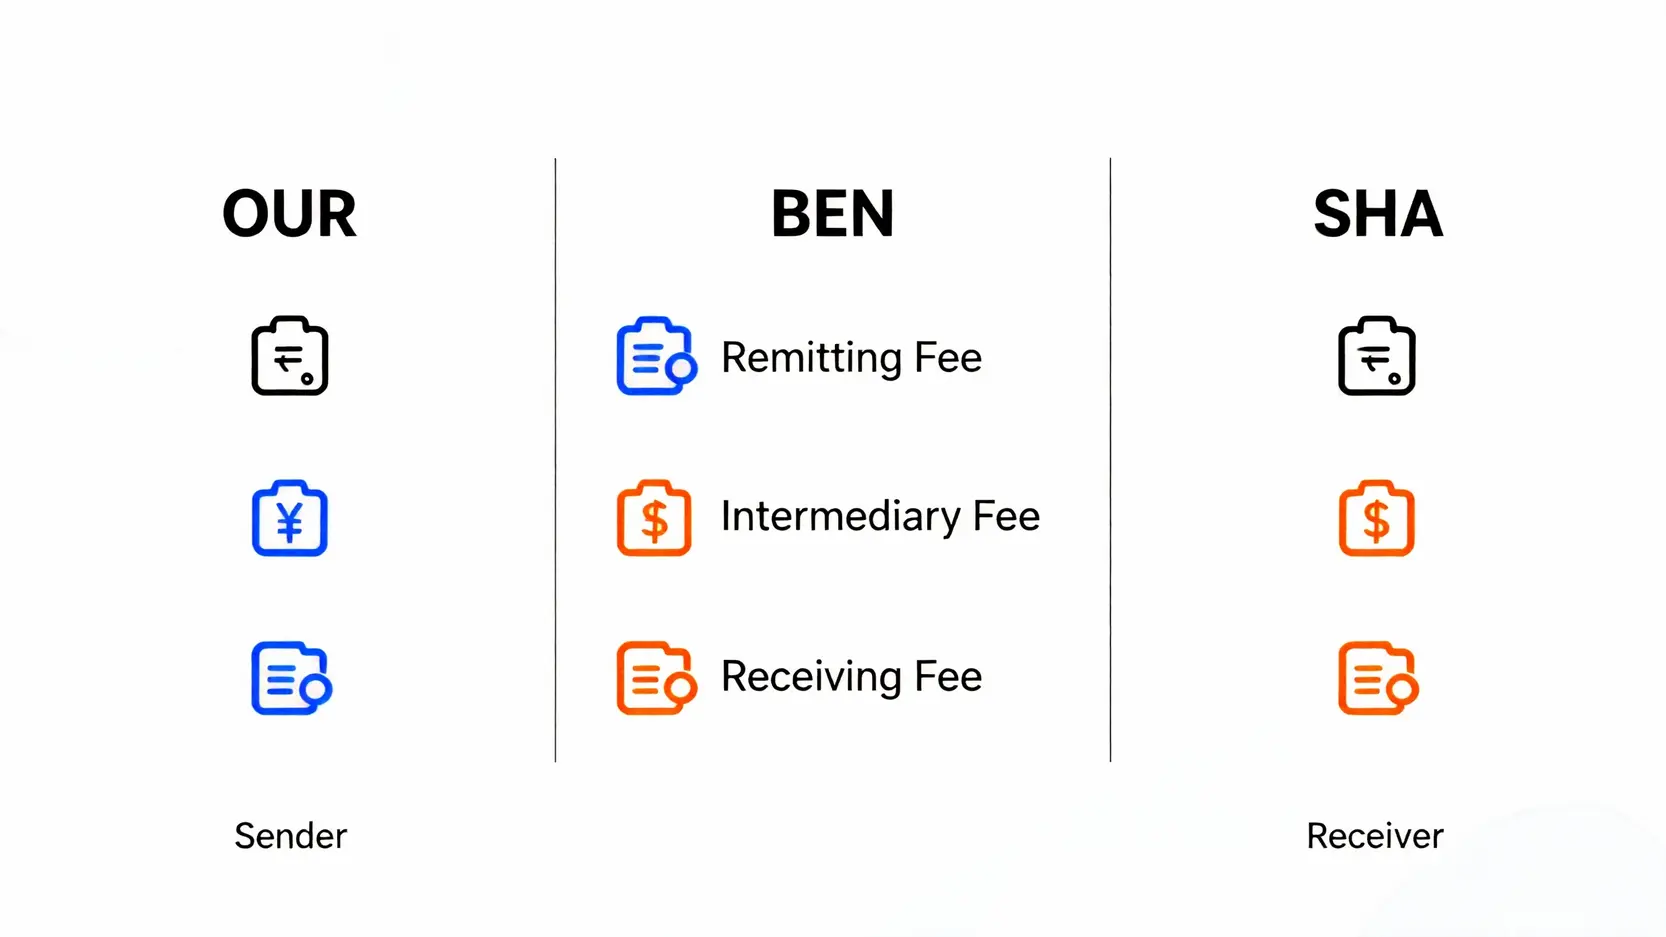
步驟三:費用類型解析 (OUR、BEN、SHA) 如何選?
在填寫電匯單時,你會看到一個關於手續費承擔方式的選項,通常有三種:
- OUR:匯款人(你)承擔所有費用,包含匯款行、中轉行及收款行的手續費。這能確保收款人「全額到帳」,但你的總成本最高。
- BEN:收款人 (Beneficiary) 承擔所有費用。這表示所有手續費會從匯款本金中扣除,收款人收到的金額會比你匯出的少。
- SHA:共擔 (Shared)。匯款人支付匯款行的費用,收款人則負擔中轉行及收款行的費用。這是最常見的選項,銀行通常也預設此項。
影響電匯手續費的關鍵因素有哪些?
很多人都有過這樣的經驗:匯了 1000 美金出去,對方卻只收到 975 美金。搞懂海外匯款手續費的組成,才能避免這種情況。
匯款行、中轉行與收款行的收費機制
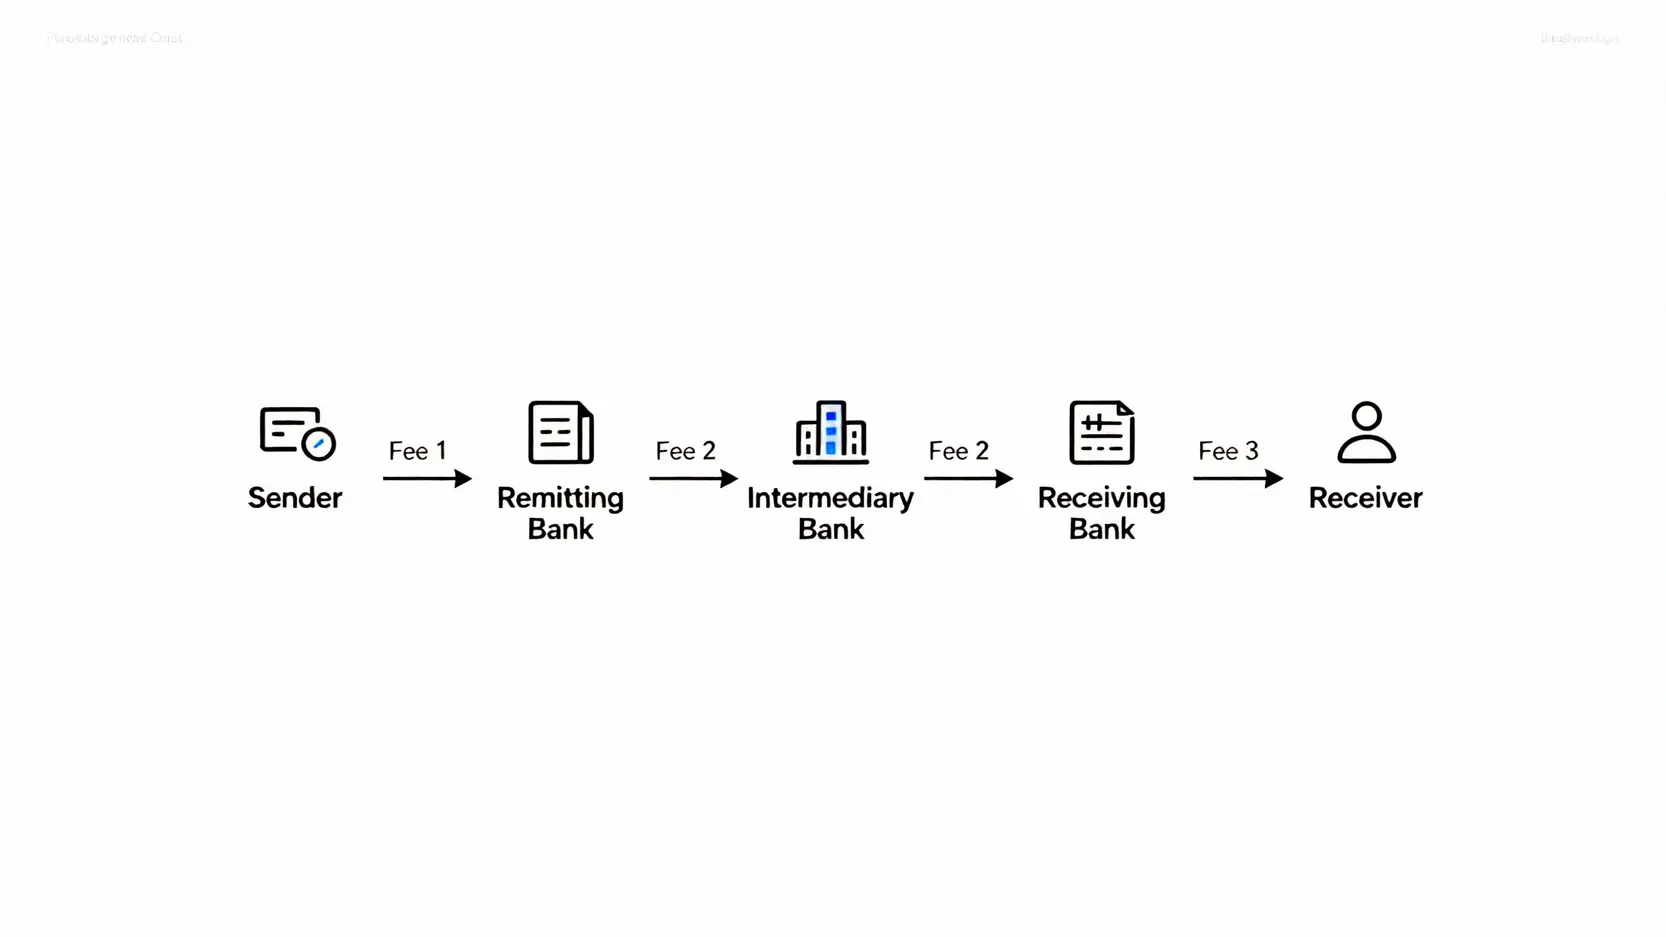
一筆國際電匯的總費用,通常由三部分組成:
- 匯款行手續費:你辦理匯款的這家台灣本地銀行收取的費用。
- 中轉行手續費 (Intermediary Bank Charges): 如果你的銀行和收款銀行之間沒有直接的清算關係,資金就需要透過一或多家「中轉銀行」來傳遞,而這些中轉行都會收取一筆過路費。這筆費用是最難預估的。
- 收款行手續費:對方的銀行在收到款項後,可能會收取一筆解款費用。
如何選擇「全額到戶」,避免收款金額縮水?
如果你希望對方能收到確切的金額,可以選擇「全額到戶」服務。這本質上就是選擇了 OUR 的付費方式,並由匯款行預先估算並收取可能的中轉行費用。雖然你支付的總手續費會比較高,但能確保匯款金額的完整性,適合用在支付固定金額的帳單或學費等情境。
關於電匯、匯款的常見問題 (FAQ)
Q:電匯一定要提供SWIFT Code嗎?
A:跨境銀行電匯通常需要識別受款銀行,SWIFT Code/BIC是常見的金融機構識別資料之一,但實際需要的資訊仍會依國家、受款銀行及匯款路徑而不同。例如部分國家還會使用IBAN或當地銀行識別碼。辦理前最好直接依照受款銀行或收款機構提供的正式匯款資料填寫,而不是自行搜尋後猜測。
Q:國際電匯通常多久會到帳?
A:沒有統一的固定時間。一般跨境電匯常見約需1~3個營業日,但受款國家假日、中轉銀行、受款銀行處理速度、法規審查及匯款資料完整度都可能影響實際時間。如果資料需要補正或銀行需進一步確認交易性質,到帳時間可能更久。
Q:為什麼匯出1,000美元,對方收到的金額比較少?
A:國際匯款除了匯款銀行收取的手續費或郵電費之外,途中還可能產生中轉銀行及受款銀行費用。如果採用的費用負擔方式會讓部分費用從本金中扣除,收款人實際收到的金額就可能低於原始匯出金額。即使選擇由匯款人負擔費用,也應確認銀行提供的是一般匯款、全額到行還是全額入戶。
Q:電匯資料填錯後可以取消或退匯嗎?
A:可以向原匯款銀行提出查詢、改匯或退匯申請,但匯款指示送出後不代表一定能立即撤回。銀行可能需要另外發送電文並收取處理費或郵電費,最終能否退回、需要多久及實際退回金額,也會受到中轉銀行與受款銀行處理結果影響。
結論
總結來說,電匯、匯款與轉帳並不是三個完全互斥的概念。轉帳主要描述帳戶之間的資金移動,匯款則是將款項交付給另一方的廣義行為;電匯則是銀行透過電子金融訊息處理匯款指示的一種方式,目前常見於跨境外幣匯款。
如果只是台灣境內的新台幣付款,ATM、網路銀行或行動銀行轉帳通常較直接;若要將資金匯往海外,則需要進一步確認收款人戶名、帳號、SWIFT/BIC、受款銀行資料、費用負擔方式,以及是否可能產生中轉銀行費用。從海外收款回台灣時,也要留意匯入手續費與外匯申報規定。
最重要的是,國際匯款送出前一定要再次核對收款資料。資料填錯後雖然可以向銀行申請查詢、改匯或退匯,但通常會增加處理時間與額外費用,也不保證款項能像一般尚未完成的轉帳一樣立即撤回。掌握它們之間的關鍵差異,特別是在費用結構和所需資料上的不同,能幫助你根據不同需求選擇最適合、最省錢的方式,輕鬆完成每一次的資金移轉。