觀念釐清:整存整付、存本取息到底差在哪?
你是否也對銀行的定存方式感到困惑?銀行定存利率看似吸引人,但選對方法才能真正放大你的收益。「整存整付」和「存本取息」聽起來很像,但利息收益和現金流彈性卻大不相同,是兩種截然不同的理財策略。選錯方式,可能讓你白白損失一筆可觀的利息收入,尤其在考慮不同現金流需求的定存選擇時,更需謹慎。本文將帶你深入分析兩種定存的差異,並教你如何根據自身的財務狀況,選擇最聰明的存款策略。
整存整付 (Lump-sum Deposit and Withdrawal):定義、計息方式與特色
「整存整付」是大家最熟悉的定存方式。簡單來說,就是你將一筆完整的本金一次性存入銀行,約定一個固定的存款期限(例如一年、兩年或三年),到期後,銀行會將本金與這段期間產生的所有利息一併還給你。🔑
計息方式:
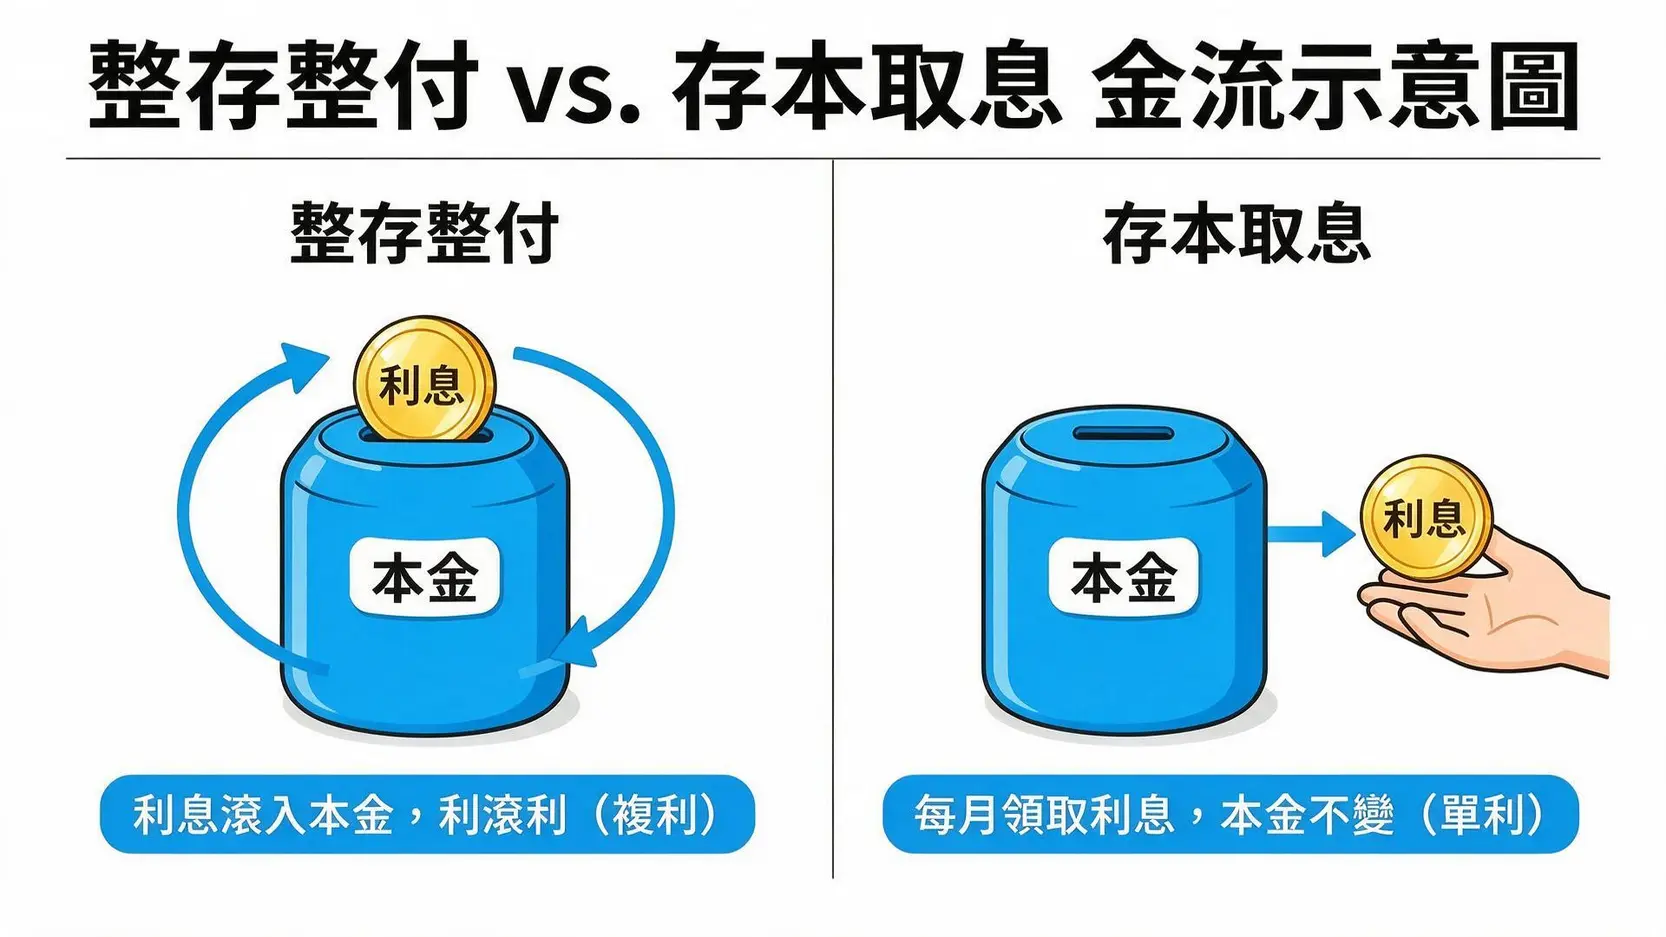
整存整付最大的魅力在於它的「複利」計息。銀行會按月計算利息,但這份利息不會馬上給你,而是會自動滾入你的本金,下個月再一起產生新的利息。這就是俗稱的「利滾利」,時間越長,複利的效果越驚人。
特色:
- 利息最大化:透過複利效應,長期下來的總收益是所有定存方式中最高的。
- 強迫儲蓄:資金在約定期間內被鎖定,有助於克制消費慾望,適合有明確儲蓄目標的人。
- 操作單純:只需存入一次,到期後領取即可,無需每月管理。
存本取息 (Principal-Guaranteed Interest Withdrawal):定義、計息方式與特色
「存本取息」則完全是另一種思維。你同樣是將一筆本金一次性存入,但銀行會「按月」將產生的利息支付到你指定的活存帳戶中,而本金則會一直留在定存帳戶內,直到約定的期限結束。💰
計息方式:
由於利息每月都被領出,不會滾入本金再生利息,因此存本取息採用的是「單利」計算。每個月的利息都是固定的,只由你最初的本金和約定利率決定。
特色:
- 穩定現金流:每月都能領到一筆固定的利息收入,如同領月薪一般,非常適合需要穩定被動收入來支應生活開銷的族群。
- 資金靈活性高:雖然本金被鎖定,但每月到帳的利息可以自由運用。
- 總收益較低:因為無法享受複利效應,所以長期總利息會低於整存整付。
一張表看懂兩者差異:本金、利息、現金流彈性全方位比較
為了讓你更一目了然,我們將兩種方式的重點整理成下表:
| 比較項目 | 整存整付 | 存本取息 |
|---|---|---|
| 計息方式 | 複利(按月計息,利息滾入本金) | 單利(按月計息,利息不滾入本金) |
| 利息領取 | 到期後連同本金一次領取 | 按月領取利息至指定帳戶 |
| 總利息收益 | 高 | 低 |
| 現金流彈性 | 低(資金完全鎖定) | 中(每月有利息可動用) |
| 適合族群 | 小資族、儲蓄目標者、追求利息最大化的人 | 退休族、包租公、需要穩定被動收入的人 |
利息試算大對決:同樣本金,整存整付和存本取息利息差多少?
紙上談兵不如實際試算。很多人好奇,同樣一筆錢,選擇整存整付和存本取息,利息到底會差多少?這個比較整存整付與存本取息的利息差異,將直接影響你的最終決策。
案例分析:以新台幣100萬、年利率1.75%為例,一年後利息差異實算
假設我們有新台幣100萬元本金,存入銀行一年期定存,年利率為固定的1.75%。
情境一:選擇「整存整付」
採用複利計息,雖然牌告是年利率,但銀行內部多數是「按月」複利計算。我們將年利率換算成月利率:1.75% ÷ 12 ≈ 0.145833%。
一年(12個月)後本利和 = 1,000,000 * (1 + 0.00145833)^12 ≈ 1,017,653元
總利息收入 ≈ 17,653元
情境二:選擇「存本取息」
採用單利計息,每月支付利息。
每月利息 = 1,000,000 * (1.75% ÷ 12) ≈ 1,458元
一年總利息收入 = 1,458元 * 12 = 17,496元
總利息收入 = 17,496元
從這個簡單的試算可以看出,僅僅一年時間,整存整付就比存本取息多了 157 元的利息。雖然看起來不多,但如果拉長到三年、五年,或是本金更高,這個差距會因為複利效應而更加顯著。
複利 vs. 單利:為何整存整付的長期收益更高?
這背後的關鍵就在於「複利」與「單利」的魔法。愛因斯坦曾說:「複利是世界第八大奇蹟。」
- 單利 (Simple Interest):利息只由本金產生,利息本身不會再產生新的利息。就像存本取息,你每個月把利息領走,本金始終是固定的100萬。
- 複利 (Compound Interest):利息會滾入本金,成為新的本金,產生更多的利息。這就是「利滾利」的概念,讓你的錢自己幫你工作。整存整付就是典型的例子。
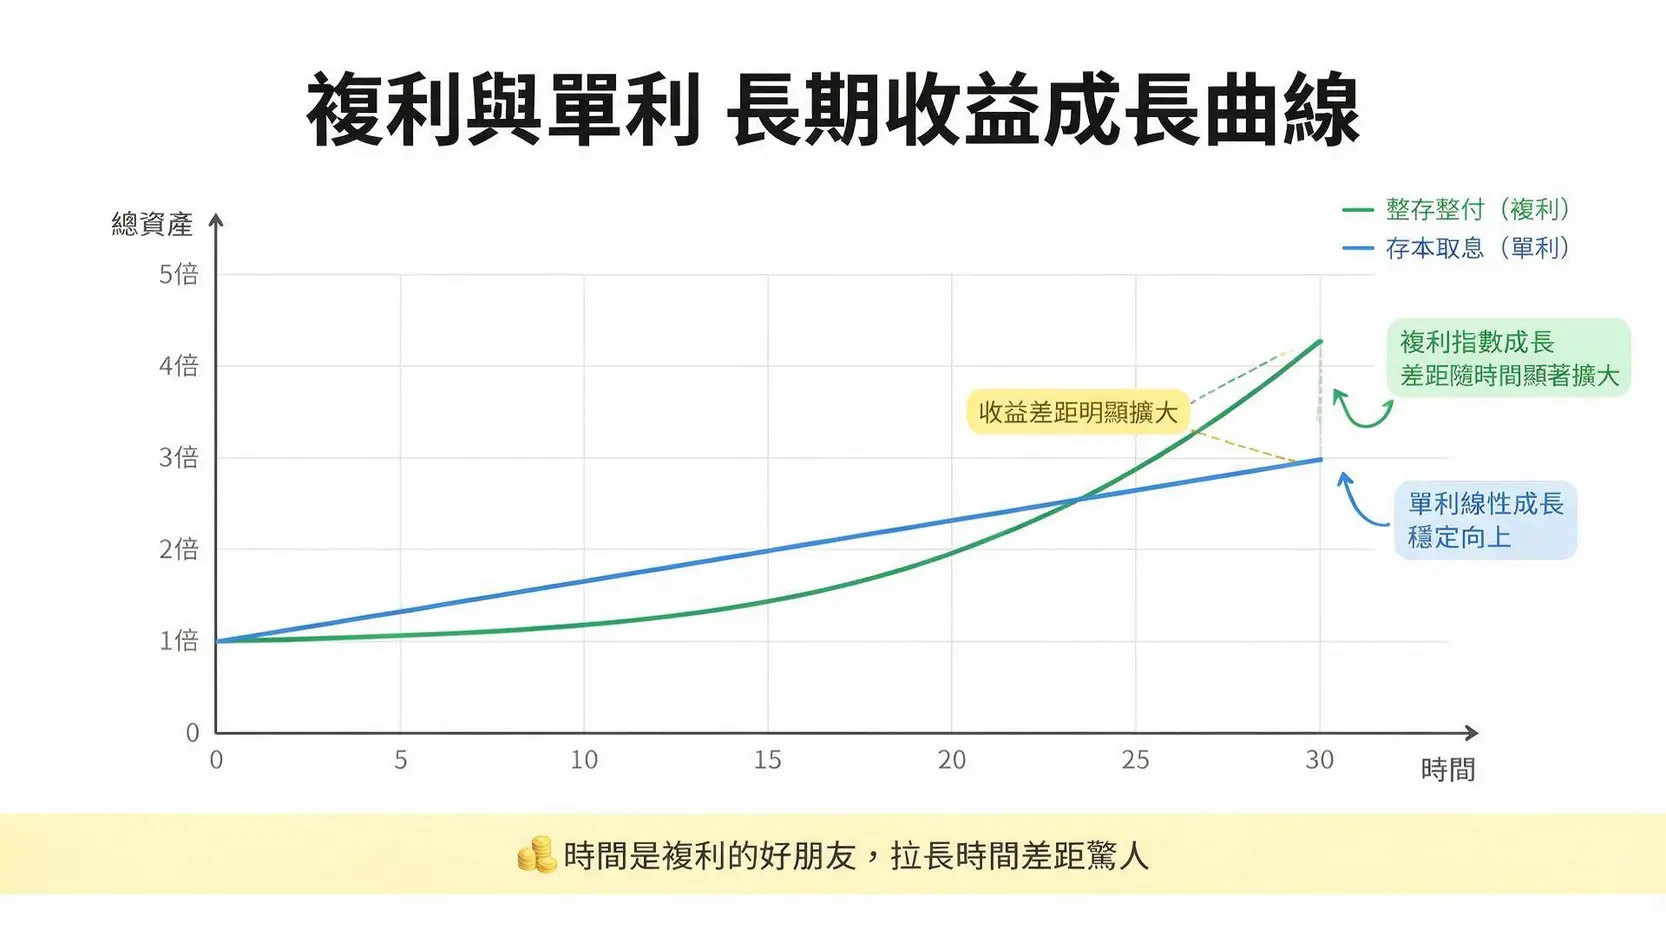
短期來看,兩者差異不大。但長期而言,複利能創造出指數級的增長曲線,這也是為什麼對於沒有迫切現金流需求的儲蓄者來說,整存整付會是更有效率的財富累積方式。這與另一種常見的「零存整付 差別」在於本金投入方式不同,但核心都是在運用時間與複利的力量。
影響利息的關鍵因素:除了利率,你還需要注意什麼?
除了選擇哪種定存方式,還有幾個因素會影響你的最終利息收入:
- 存款期限:一般來說,存款期限越長,利率會越高。
- 存款金額:部分銀行會針對大額存款提供較高的利率。
- 計息方式:雖然都叫定存,但各家銀行的複利計算週期(按月、按季)可能不同,這會對最終收益產生微小影響。
- 牌告利率 vs. 機動利率:選擇固定利率,在升息循環中可能較吃虧;選擇機動利率,則需承擔降息風險。
策略選擇:我該選整存整付還是存本取息?
了解了兩者的差異與利息計算後,最重要的問題來了:到底哪一個才適合我?這沒有標準答案,完全取決於你的個人財務狀況與目標。這是一個關於不同現金流需求的定存選擇的典型問題。
【退休族/月光族適用】需要穩定現金流:存本取息的應用場景
如果你是以下族群,那麼「存本取息」可能會是你的好夥伴:
- 退休人士:將退休金或一大筆儲蓄放入存本取息,每月產生的利息就能成為穩定的生活費來源,讓你安心享受退休生活。
- 包租公/包租婆:除了租金收入,也可以將部分閒置資金做存本取息,創造多一份被動收入。
- 需要定期支付開銷者:例如需要定期支付保險費、孝親費或子女教育費的人,可以利用每月利息來分擔這些固定支出。
簡單來說,只要你對「現金流」有需求,希望每月都有一筆錢進帳,存本取息就是為你設計的。
【小資族/儲蓄目標者適用】追求利息最大化:整存整付的應用場景
如果你的目標是「資產增長」,那麼「整存整付」的複利威力將是你的最佳選擇:
- 社會新鮮人/小資族:剛開始存第一桶金,每一塊錢的利息都很重要。利用整存整付,讓時間成為你的朋友,加速財富累積。
- 有明確儲蓄目標者:計畫在三、五年後買車、買房或出國留學?將頭期款或預備金放入整存整付,讓它在到期時變成一筆更可觀的金額。
- 短期內無資金需求者:如果這筆錢在未來一兩年內完全不會動用到,選擇整存整付才能讓它的效益最大化。
組合技應用:如何搭配不同定存方式,兼顧現金流與收益?
誰說只能二選一?聰明的投資人懂得「資產配置」。如果你有一筆較大的資金,例如300萬,你可以這樣做:
- 200萬放入「存本取息」:假設利率1.75%,每月約可產生 2,917 元的利息,作為額外的生活零用金或娛樂開銷。
- 100萬放入「整存整付」:享受複利增長,作為長期的儲蓄或未來的投資基金。
透過這樣的組合,你既能享受到每月穩定的現金流,又能讓另一部分的資金持續透過複利增值,達到「魚與熊掌兼得」的效果!
FAQ 常見問題
Q:如果存本取息的利息不領出來,會自動變成複利嗎?
A:不會。存本取息的設計就是將利息每月支付到你的「活期」存款帳戶。活存帳戶的利率通常遠低於定存,所以即使你不領出來,那筆錢也只是在用極低的活存利率計息,無法達到整存整付的複利效果。如果你想讓利息也享受複利,應該直接選擇整存整付。
Q:整存整付中途解約,利息會怎麼算?
A:這是一個很重要的觀念。定存若中途解約,利息通常會「打折」。一般銀行的作法是,按照你實際存款期間的牌告利率再打八折計算。例如,你存了一年期定存,但在第7個月解約,銀行會用「6個月」的定存牌告利率打八折來計算你的利息。這意味著你會損失不少原本預期的收益,所以在存入前務必確認這筆資金在期限內不會動用。
Q:2026年有推薦的高利率定存銀行嗎?
A:銀行的定存利率會隨央行政策及市場狀況波動。截至2026年8月,一些數位銀行如「將來銀行」、「LINE Bank」或傳統銀行推出的線上優惠專案,通常會提供比實體分行更高的利率。建議直接參考如 Mr.Market市場先生 這類有整理最新資訊的財經網站,或是直接查詢各家銀行的官方網站,才能獲得最即時、最準確的2026年最新的銀行定存方案比較資訊。
Q:我可以同時擁有多個不同類型的定存帳戶嗎?
A:當然可以。事實上,這也是一種常見的理財策略。你可以根據資金用途和需求,在同一家或不同家銀行開立多個定存帳戶,例如一個整存整付帳戶用來儲蓄,一個存本取息帳戶用來創造現金流,這樣可以更靈活地管理你的財務。
結論
總結來說,追求最高利息收益且短期內無特定資金需求者,應優先選擇「整存整付」,以享受時間與複利帶來的增值效應;若你需要每月有穩定的被動收入來支付生活開銷或作為零用錢,那麼「存本取息」無疑是更合適的選擇。這兩種定存方式沒有絕對的好壞,只有適不適合你的問題。在做出決定前,務必先花時間評估自身的現金流狀況與理財目標,才能選對最適合自己的銀行定存方案,讓每一分錢都發揮最大效益。