開展業務,選擇一個合適的商業戶口是至關重要的第一步。在香港,滙豐銀行(HSBC)的 HSBC Business Vantage Account 和 HSBC Smart Vantage 是眾多中小企的首選方案。但這兩者在「全面理財總值」(TRB) 要求、服務月費、交易手續費及環球銀行服務上,究竟存在哪些核心差異?許多創業者在比較滙豐商業戶口種類與收費時,往往只看到表面的開戶費,卻忽略了長遠的營運成本。本文將為你深入拆解這兩種戶口的收費細節、功能優劣與潛在的隱藏成本,助你作出最精明、最符合成本效益的商業理財決策。🚀
滙豐「商業」理財戶口 (Business Vantage) 核心特色
HSBC Business Vantage,常被稱為「Vantage 戶口」,是滙豐專為業務已具規模、交易活動較頻繁及有國際貿易需求的企業設計的進階商業理財方案。它不僅僅是一個存款和轉帳的工具,更像是一個整合式的金融服務平台。
適合對象:業務成熟、理財總值較高的企業
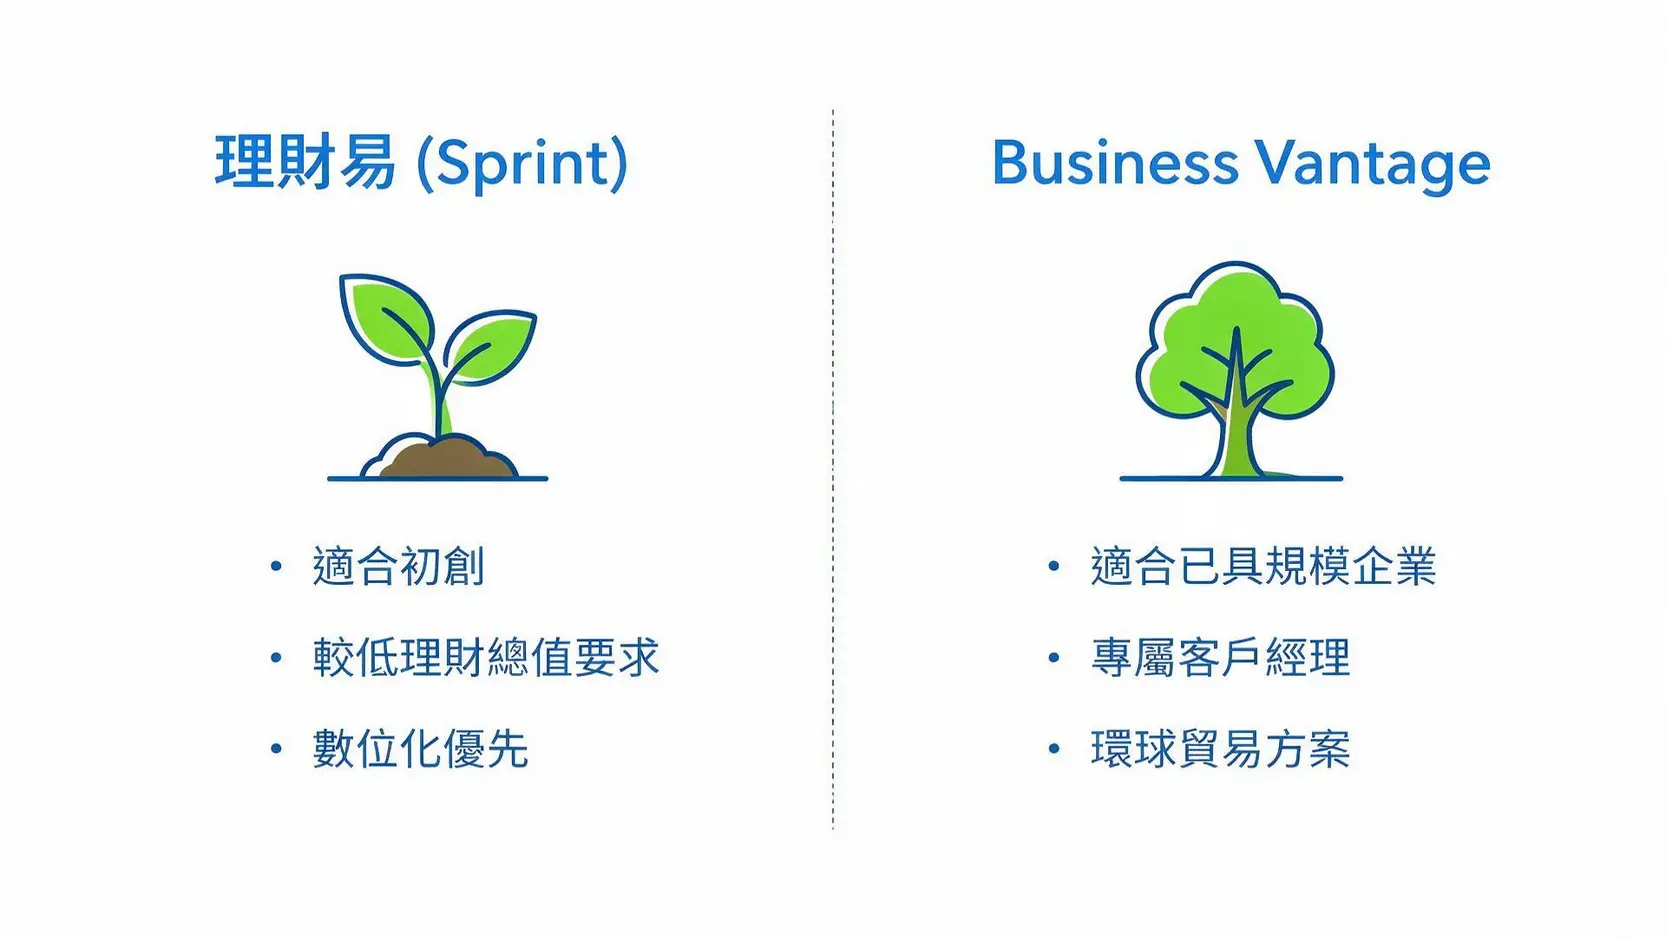
如果你的公司已經度過初創期,每月有穩定的現金流,並且需要處理較複雜的財務活動(例如:跨境支付、信用狀、貿易融資等),那麼 Business Vantage 會是更佳選擇。它的設計初衷是服務那些「全面理財總值」能夠維持在較高水平的客戶,從而提供更多增值服務與費用豁免優惠。
特有功能:專業客戶經理服務與環球貿易方案
Business Vantage 最顯著的優勢之一,就是配備專屬的商業理財客戶經理。這位經理將成為你公司的金融顧問,提供一對一的專業諮詢,無論是申請商業貸款、規劃外匯避險,或是尋求業務擴張的融資建議,都能獲得更貼身的支持。此外,它提供更全面的環球貿易解決方案,包括更優惠的電匯手續費、貿易融資額度以及功能更強大的網上理財平台,這對於有進出口業務的公司來說,能大幅提升營運效率。
HSBC Smart Vantage (理財易) 的定位差異
近年來,滙豐將其入門級商業戶口整合為「理財易」商業戶口 (HSBC Sprint Account),可以視為早期 Smart Vantage 的升級與延續。它的市場定位非常清晰,就是為了滿足初創企業、小型公司及數位化營運模式的企業主,提供一個低門檻、高效率的數碼銀行體驗。
初創首選:低門檻開戶與基本數碼銀行服務
對於剛起步的創業者來說,控制初期成本是第一要務。「理財易」戶口最大的吸引力在於其較低的開戶門檻和相對寬鬆的月費豁免條件。它專注於提供核心的數碼銀行服務,例如透過 HSBC Business Express 流動應用程式進行本地轉帳 (FPS)、支付薪資、查閱帳戶等。雖然沒有專屬客戶經理,但其全天候的網上及手機銀行服務,已足夠應付日常營運所需。
收費結構:月費豁免條件與交易手續費一覽
「理財易」戶口的收費結構相對簡單。通常,只要戶口持有人在過去三個月的平均「全面理財總值」達到指定金額(例如 HKD 50,000),便可豁免月度服務費。但需注意,其在處理現金存款、電匯、以及其他櫃檯服務時的收費,普遍會高於 Business Vantage。這是一種「用者自付」的設計,鼓勵用戶多使用自動化和數碼渠道,從而降低銀行的營運成本。
差異化亮點:HSBC Smart Vantage 與 BusinessVantage 收費陷阱與優惠
選擇哪種戶口,關鍵在於深入理解兩者在收費結構上的細微差別。許多公司因為初期選擇不當,而在後續營運中支付了不必要的「懲罰性費用」。
理財總值(TRB)低於標準的收費懲罰差異
這是兩者最核心的收費差異點。所謂「全面理財總值」(Total Relationship Balance, TRB),不僅包括你的港幣存款,還涵蓋外幣、定期、投資及保險等資產。一旦TRB不達標,銀行將會收取服務月費。
| 戶口類型 | TRB 要求 (示例) | 低於TRB之月費 (示例) |
|---|---|---|
| HSBC Business Vantage | HKD 100,000 | HKD 200 |
| HSBC Sprint (理財易) | HKD 50,000 | HKD 120 |
*注意:以上費用及要求僅為示例,最新及準確的收費標準請務必查閱 HSBC 香港商業戶口官網。
對於現金流波動較大的初創公司,Business Vantage 的較高 TRB 要求可能構成壓力。若預期初期資金無法穩定在 HKD 100,000 以上,選擇 Sprint 戶口會是更安全的起點。
網上理財與 Business Express App 的整合體驗對比
雖然兩者都能使用滙豐的商務「網上理財」和 HSBC HK Business Express 手機應用程式,但在功能權限和整合深度上有所不同。
- Business Vantage: 用戶通常能享受更高級的權限設置,例如自訂多層級的審批流程、更複雜的批量付款功能,以及與企業會計軟件 (如 Xero) 的無縫對接。這些功能對於有專職會計團隊的中型企業極具價值。
- Sprint (理財易): 功能相對基礎,主要集中在查詢、轉帳和支付等日常操作。雖然操作簡潔,但對於需要精細化權限管理和複雜財資方案的企業來說,可能會稍嫌不足。
FAQ 常見問題
Q:開立 HSBC 商業戶口需要準備哪些證明文件?
A:一般而言,在香港開設商業戶口,你需要準備以下文件:有效的商業登記證 (BR)、公司註冊證書 (CI)、公司章程、所有董事及主要股東的身份證明文件(如香港身份證或護照)及住址證明。此外,銀行還會要求提供業務證明,例如商業計劃書、已簽署的合約或發票、潛在客戶與供應商的資料等,以證明業務的真實性。建議在申請前,先瀏覽我們的新手開戶指南,了解一般金融戶口的申請流程與注意事項。
Q:HSBC Business Vantage 的最低存款要求是多少?
A:HSBC Business Vantage 本身沒有嚴格的「最低存款」規定,但它有「全面理財總值」(TRB) 的要求。如上文提到,若過去三個月的平均 TRB 低於指定水平(例如 HKD 100,000),銀行便會收取月費。因此,你可以將這個 TRB 金額視為維持戶口免月費的「軟性」最低存款要求。
Q:Business Vantage 可以降級為 Smart Vantage (理財易) 嗎?
A:可以的。如果你的公司業務規模發生變化,或者希望轉為一個更低成本的戶口方案,你可以向你的客戶經理或直接聯絡滙豐商業客戶服務中心提出申請,將 Business Vantage 戶口轉換為「理財易」戶口。銀行會根據你的戶口狀況進行審核,轉換過程通常是免費的,但建議先確認是否有任何進行中的服務或合約會受到影響。
Q:如果我是剛成立的有限公司,應該選哪個?
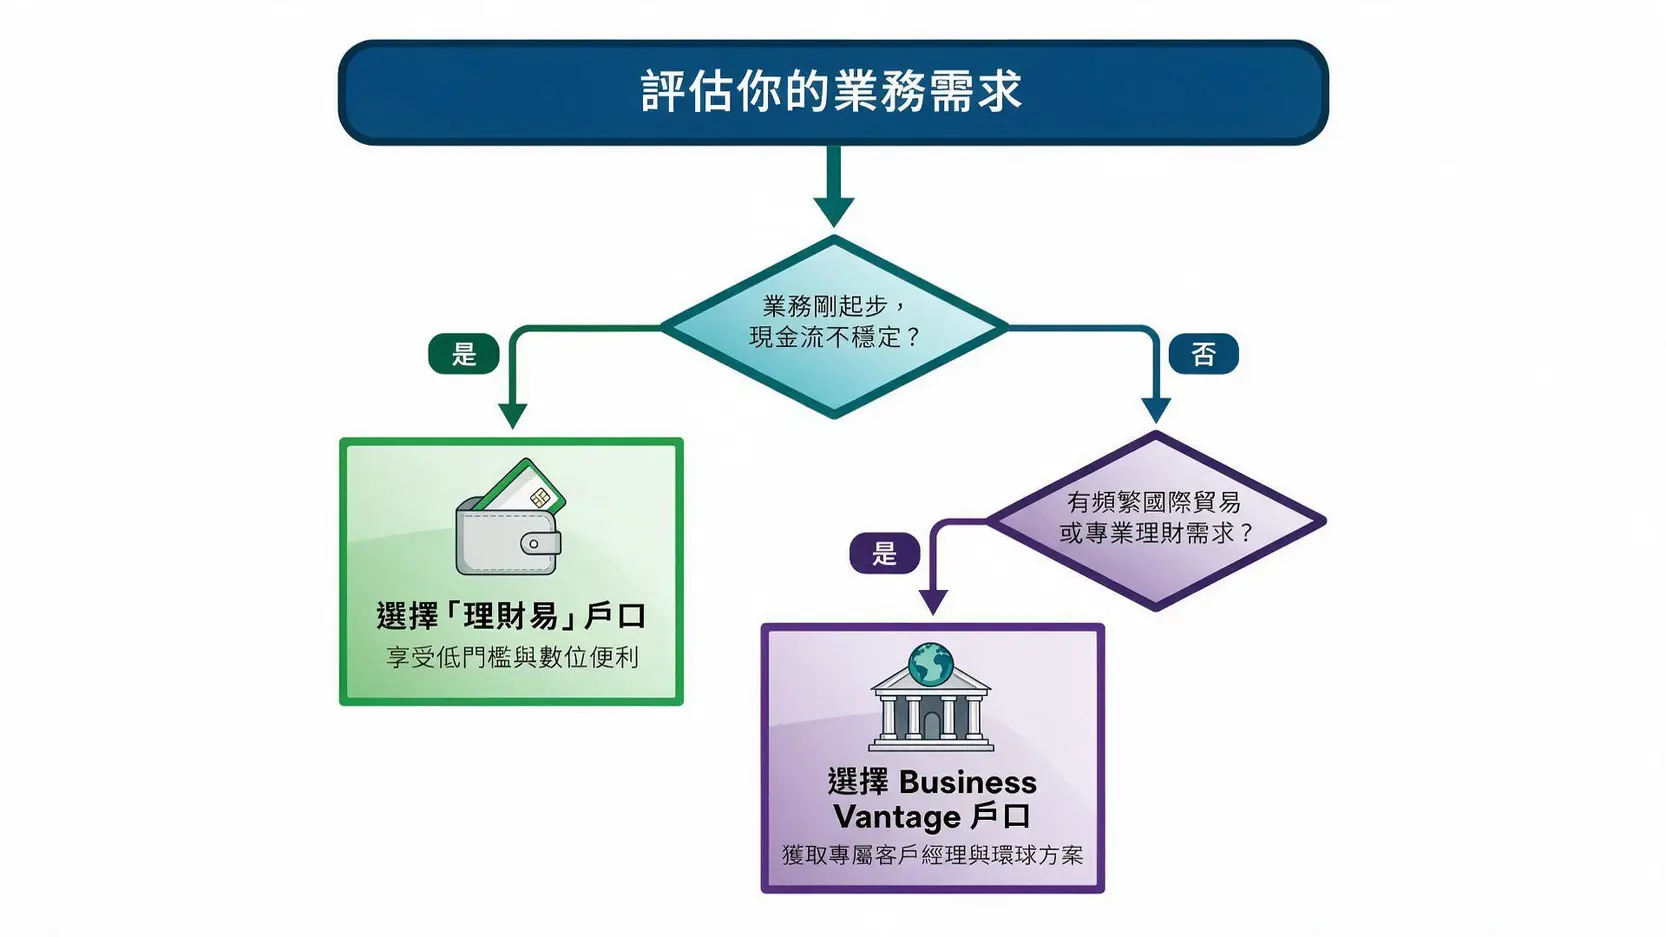
A:對於絕大多數剛成立的有限公司或初創企業,「理財易」(Sprint Account) 都是更明智的起點。它的低門檻、相對較低的TRB要求和專為數碼操作而設的平台,能有效為你在創業初期節省不必要的開支與麻煩。待公司業務上了軌道,現金流充裕且穩定,並且出現更複雜的國際貿易或融資需求時,再升級到 Business Vantage 也為時未晚。
結論
總括而言,選擇 HSBC Business Vantage 還是 Sprint (理財易) 戶口,並非一個「哪個更好」的問題,而是一個「哪個更適合」的策略考量。關鍵在於準確評估你公司的現階段規模、交易頻率、現金流狀況以及未來的業務擴展藍圖。如果你的業務涉及大量跨境貿易、需要專業金融顧問服務,那麼 Business Vantage 的增值服務無疑能創造更大價值;反之,對於剛起步的創業者和中小型企業,Sprint 戶口提供的靈活性和低成本優勢,則是降低營運門檻的最佳選擇。在做最終決定前,務必前往官網確認最新的收費與優惠方案。