在挑選醫療險或檢視保單時,你是否常聽業務員提起「定額給付」,卻對「定額」究竟代表什麼一頭霧水?究竟發生意外或生病住院時,是花多少賠多少,還是不看收據直接給一筆錢?了解定額的理賠邏輯、搞懂定額給付與實支實付的本質差異,是避免買錯保單、在關鍵時刻獲得充足理賠金的第一步。
面對現代醫療科技的日新月異,許多治療方式已從傳統的長期住院轉向高額自費的微創手術或標靶治療。在這樣的醫療趨勢下,許多人疑惑:傳統的定額保險是否已經過時?還是它依然擁有不可替代的防護價值?本文將由淺入深為你全面拆解定額機制的運作方式、優缺點,並提供高勝率的保單配置策略。
定額是什麼?解析定額給付與定額保險的核心定義
在保險專業領域中,「定額」指的是在簽署保險契約時,保險公司與保戶雙方事先約定好一個明確的給付金額。只要被保險人發生了保單條款中所約定的保險事故(例如住院、接受特定手術、確診法定傳染病或特定重大疾病),無論保戶在醫院實際花費了多少金額,保險公司都會依照合約約定的額度進行賠付。
這項機制在法理上屬於「定額補償契約」,有別於財產保險中嚴格遵守的「損害填補原則」。只要事故條件成就,保戶就能獲得這筆固定的保險金,資金的使用方式完全由保戶自主決定,不受醫療單據費用的限制。想要清楚掌握手頭上保單究竟包含哪些定額項目,也可以透過登入保險存摺是什麼?最新申請教學、功能詳解與保單健檢實戰平台,一站式檢視所有有效契約的保障內容。
定額理賠的核心概念:約定額度固定賠付,免附醫療收據正本
定額理賠最大的運作特色就是「只看事實,不看花費」。在申請理賠時,保戶通常只需要提供合格醫療院所出具的「診斷證明書」,載明符合條款的病名、住院天數或手術名稱,即可向保險公司申請理賠,通常不強制要求檢附醫療費用收據正本或明細表。依據中華民國人壽保險商業同業公會的人身保險理賠作業規範,這類險種的審核流程相對標準化且明確,不易因為單據認列爭議而拖延核賠時效。
舉例來說,若投保了每日給付新台幣2,000元的住院日額保險,當因肺炎住院5天時,無論住的是健保給付的多人病房(個人自費零元),還是自費升等單人病房,保險公司一律賠付10,000元(2,000元 × 5天)。即使實際支出金額低於給付金額,保險公司也不會扣減理賠款項。
常見的定額型險種:住院日額、手術倍數定額與重疾一次金
台灣市場上常見的定額型人身保險,主要涵蓋以下三大類別:
- 住院日額型醫療險:以「住院天數」為計算基準,合約載明日額(例如每日1,000元至3,000元)。部分保單會針對加護病房、燒燙傷病房提供雙倍或三倍的增額給付。
- 手術定額險(手術倍數型):保單附錄會列出手術等級與倍數表。例如投保保額1,000元的手術險,若接受闌尾切除術(倍數為10倍),則給付10,000元;若為開顱手術(倍數為50倍),則給付50,000元。
- 重大疾病或重大傷病一次金險:一旦經醫師確診罹患癌症、腦中風、重大器官衰竭或取得全民健保重大傷病卡,保險公司即直接撥付一筆整額保險金(如100萬元或200萬元),無須逐次檢附住院或療程收據。
定額 vs 實支實付!一張表看懂兩大理賠機制的本質差異
在規劃人身風險時,最常被拿來比較的兩大支柱就是「定額給付」與「實支實付」。兩者在保障邏輯、申請文件以及風險轉嫁功能上有著根本性的不同。理清兩者的分界,才能避免將預算配置在錯誤的險種上。
| 比較維度 | 定額給付型(定額保險) | 實支實付型(限額補償型) |
|---|---|---|
| 理賠計算邏輯 | 按照契約約定額度固定賠付,與實際醫療花費多寡無關 | 在投保額度上限內,花多少賠多少(實報實銷) |
| 核心申請文件 | 診斷證明書(載明病名、手術或天數) | 診斷證明書 + 醫療費用收據與明細表 |
| 單據正副本限制 | 無限制,診斷書副本或多份申請皆可認列 | 現行政策要求嚴格,多數要求收據正本且落實損害填補 |
| 主要防護核心 | 補貼請假薪資損失、專業看護費、營養品等隱性開銷 | 轉嫁自費醫材、高額雜費、標靶藥物等巨額醫療帳單 |
| 面對醫療通膨 | 容易隨通膨導致實質保障力縮水 | 能直接對抗醫療費用上漲,但在限額內報銷 |
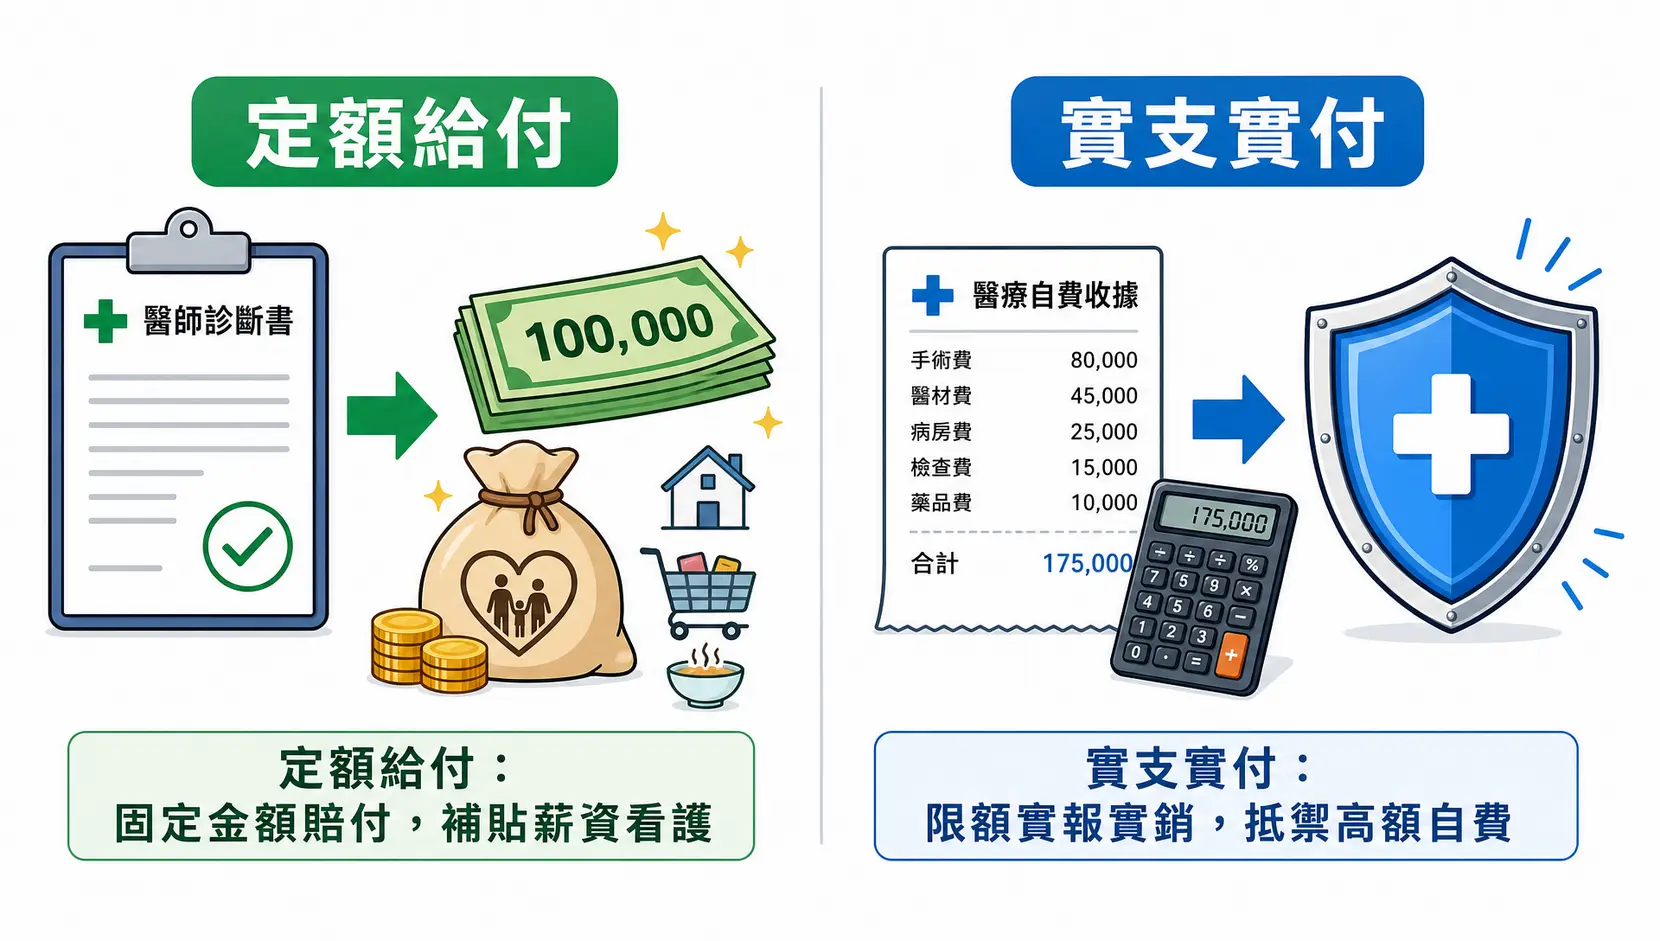
理賠依據與單據要求對比:診斷證明書 vs 實際花費收據
兩者在申請流程上的痛點截然不同。定額給付的申請手續相對簡便,只要醫師在診斷證明書上寫明診斷病名、手術名稱以及住院起訖日期,即可按照約定金額迅速核發。保戶如果同時向兩家以上的保險公司投保定額險,只要申請多份診斷證明書即可全數獲得全額理賠,彼此互不排斥。
相反地,實支實付醫療險的理賠依據是醫療費用收據上的「健保不給付自費項目」,包括病房差額、自費手術費以及藥品衛材等雜費。每一筆理賠金額都必須有對應的收據支出憑證,且各家保險公司會逐項審核費用是否符合條款約定的醫療必要性。
花費少賠多 vs 花費多不夠賠:以實際住院手術案例試算定額效果
為了清楚理解兩種理賠模式的差異,我們透過兩個極端的實際醫療情境進行對比試算:
情境一:健保給付比例高的傳統手術(花費少、定額賠得多)
陳先生因急性盲腸炎住院3天接受傳統切除手術,住在健保4人病房,出院時醫療自費帳單總計僅需自付3,500元(含部分負擔與止痛藥)。
若陳先生投保的是「住院日額2,000元 + 手術定額15,000元」的定額保單:
定額理賠金額為:2,000元 × 3天 + 15,000元 = 21,000元。
此時定額給付遠高於實際支出,多出來的17,500元可以用來補償陳先生請假3天沒上班的薪資短少與術後雞精營養品支出。
情境二:高精密微創自費手術(花費高、定額嚴重不足)
林小姐因早期肺腺癌住院4天,採用達文西機械手臂進行單孔微創切除,並使用了自費止血凝膠與高階防沾黏醫材,出院時總自費帳單高達28萬元。
若林小姐同樣僅持有「住院日額2,000元 + 手術定額20,000元」的定額保單:
定額理賠金額為:2,000元 × 4天 + 20,000元 = 28,000元。
扣除理賠金後,林小姐仍必須自行承擔高達25.2萬元的龐大缺口!此時如果林小姐擁有保額30萬元的實支實付險,這28萬元的自費支出即可由保險公司全數吸收。
定額保險深度評估:填補隱性開銷的關鍵優勢與抗通膨配置法
許多剛接觸保險的朋友在看到高額自費的案例後,往往會產生「定額型保險完全沒用」的偏頗觀點。然而,在成熟的資產防護體系中,定額給付扮演著實支實付絕對無法替代的「現金流護城河」角色。
定額不可取代的價值:自由運用於看護請假、營養補充等隱性支出
生病住院時的真實財務衝擊,從來不只是醫院那張印有條碼的醫療收據。醫療事件背後伴隨的「隱性成本」,往往才是壓垮家庭日常現金流的隱形殺手:
- 專業看護費用:目前醫院全日班看護費用每日約為2,800元至3,500元。若住院一週,看護費用隨便都要2萬元上下,而這筆費用多數實支實付醫療險是無法報銷的。
- 薪資停工損失:生病需要請病假或留職停薪,不僅本薪被扣,全勤獎金與考績也隨之泡湯;若由家人請假陪病,等於是雙重薪資損失。
- 院外療養與專用營養品:出院後的傷口護理耗材、特殊配方營養素、往返醫院回診的無障礙計程車資等,這些費用完全無法向實支實付險申請理賠。
定額給付的最大優勢在於:理賠金是直接匯入保戶的帳戶,沒有任何用途限制。這筆資金可以自由靈活地拿來支付看護費、補貼薪水,讓病患能安心休養而不必擔憂下個月的房貸與家庭開支。
面對自費醫材與通膨的局限性:為何不能單靠定額型保單?
既然定額保險這麼靈活,為什麼資深理財顧問一致反對「只買定額醫療險」?關鍵原因在於「醫療技術演進」與「通貨膨脹侵蝕」。
首先,健保制度推行DRGs(診斷關聯群)與各項支付標準改革後,醫院傾向縮短病患的住院天數。過去需要住院一週的膽結石手術,現在微創手術往往2至3天就能出院。由於定額住院日額是按天數給付,住院天數大幅減少意味著定額給付金額跟著急遽縮水。
其次,二十年前規劃的每日1,000元住院日額,在當時足以支付單人病房差額;但在現今物價與醫療成本膨脹的環境下,大都會區醫學中心的單人房差額每日普遍高達4,500元至8,000元。這代表固定額度的給付會隨時間逐漸喪失實質購買力。因此,在資產規劃上,除了靠保單轉嫁純風險,也必須透過穩健的理財工具如存款是什麼?活期、定期定額存款一篇搞懂!新手理財入門指南所介紹的儲蓄基底,為自身累積強韌的應急防護金。
2026黃金保障組合法則:實支實付轉嫁巨額開銷+定額給付補貼生活損失
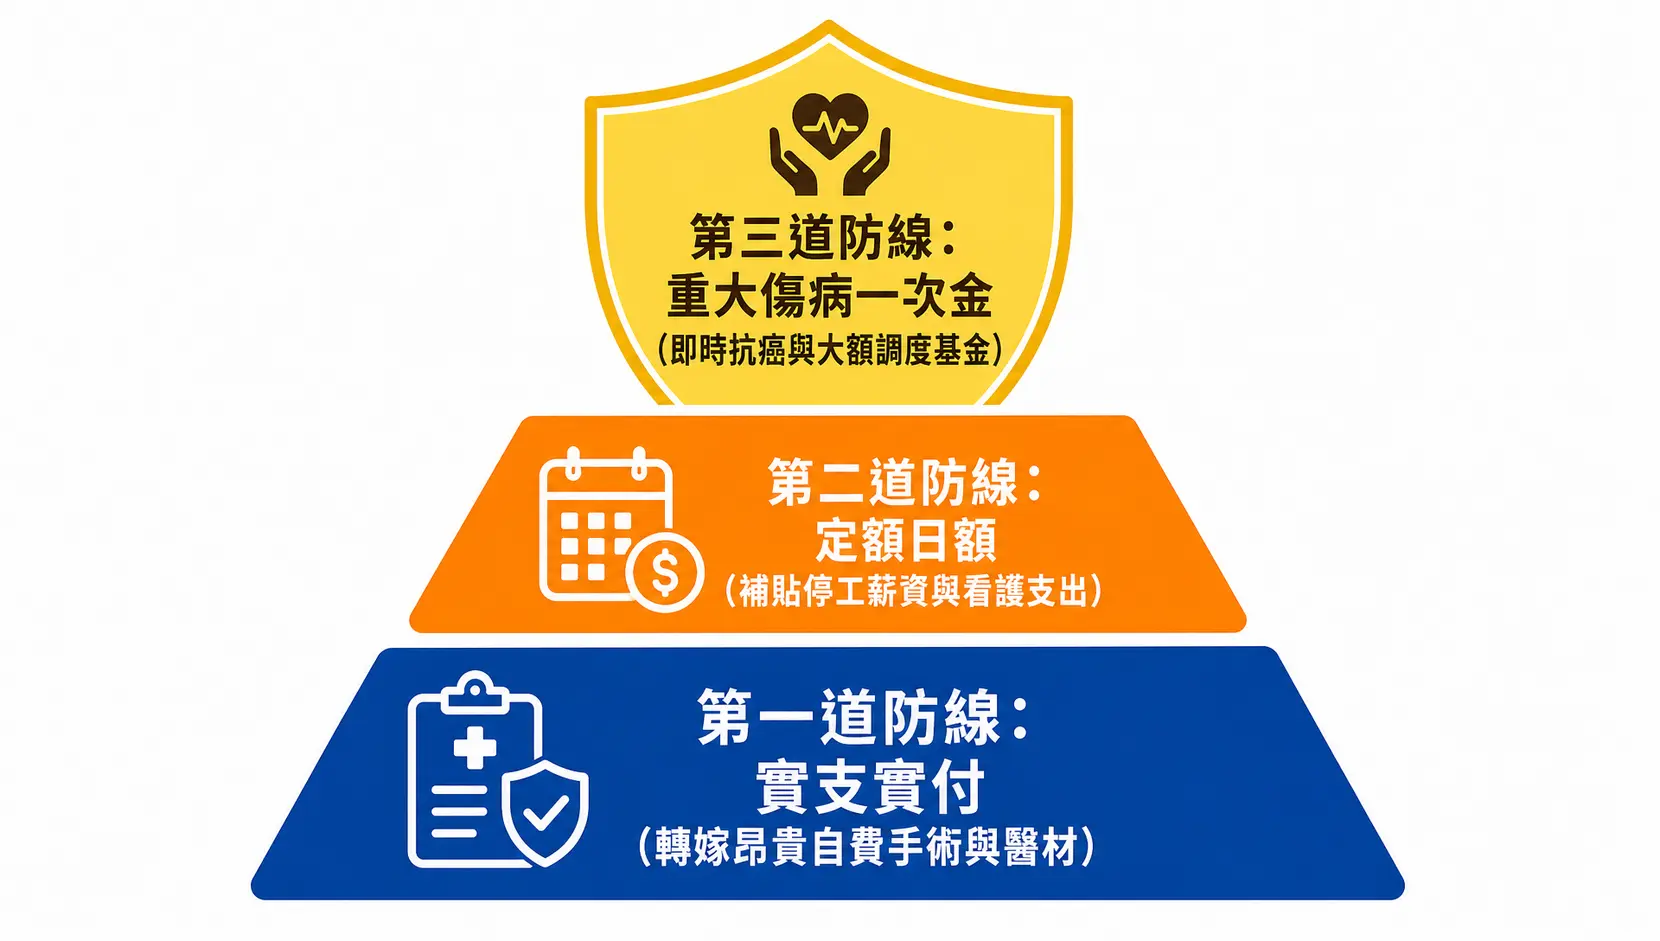
在當前的保險市場架構下,最穩健的個人防護配置並非「定額與實支二選一」,而是採取「雙拼互補法」:
- 第一道防線(底層護盾):實支實付醫療險。規劃足夠的雜費額度(建議至少20萬至30萬元),專門鎖定微創手術、精密自費醫材與昂貴藥品的自費黑洞,確保在面對高額帳單時不用動用到養老老本。
- 第二道防線(側翼補貼):定額型醫療險或住院日額。搭配適度的定額日額(約1,500元至2,000元),將其定位為「薪資補貼險」與「看護基金」,專門消化實支實付無法報銷的各類隱性開銷。
- 第三道防線(核心重擊):重大傷病或癌症定額一次金。規劃100萬元以上的定額一次給付型保單。一旦遭遇嚴重疾病,這筆大筆資金可以在確診第一時間自由調度,不論是選擇先進自費療法還是留職停薪半年休養,都能提供最充足的底氣。
關於定額給付的常見問題
申請定額給付保險金需要醫院的費用收據正本嗎?
通常不需要。定額給付型保單的理賠核心是確認醫療事實的存在,因此申請時主要依據合格醫療機構開立的「診斷證明書」(註明住院日數或手術術式)。收據正本通常是實支實付型保單用來確認實際支出金額時才強制要求的。不過少數特殊附加條款若有約定,仍需以各保單的正式條款規範為準。
如果同時投保定額型與實支實付醫療險,兩者可以同時申請理賠嗎?
完全可以。定額型與實支實付型的理賠機制彼此獨立。發生住院或手術事故時,保戶可憑醫療收據向實支實付保單申請自費項目報銷,同時再憑診斷證明書向定額保單申請日額或手術定額理賠。兩份保單各自依合約約定賠付,不會因為已獲得實支實付補償而減少定額保單的給付金額。
預算有限的小資族,應該優先規劃定額型保險還是實支實付型?
預算有限時,應當堅持「先保大、再保小」與「先轉嫁承受不起的巨額風險」原則,因此務必優先配置實支實付型醫療險。幾千元的請假損失小資族通常尚能承受,但若面臨十幾萬甚至幾十萬元的自費醫材與手術費,很可能會瞬間導致財務斷崖。待基本實支實付防護網建立、預算較充裕後,再逐步加保定額型日額或重大傷病一次金來補強薪資保障。
定額保險在面對未來通貨膨脹時,會不會縮水不夠用?
確實存在此風險。由於定額保險的給付金額在簽約時就已經固定,若保單沒有自動增額機制,歷經十年、二十年的通貨膨脹後,原本規劃的日額或定額手術金,其能購買的醫療服務或補貼生活的實質價值確實會降低。這也是為什麼純靠終身定額醫療險無法完整抵禦現代醫療風險的原因,定期檢視保單並適度拉高實支實付額度是抗通膨的必要策略。
門診手術也能獲得定額理賠嗎?理賠標準如何認定?
這取決於個別保單的條款定義。較早期的定額醫療險多數嚴格限制必須「經正式辦理住院手續」,因此若在門診完成白內障或大腸息肉切除等門診手術,舊型定額險可能不予理賠或僅給付少數慰問金。而新一代的定額手術險多數已將健保支付標準2-2-7(全民健康保險醫療費用支付標準第二部第二章第七節)所列之門診手術納入給付範圍。投保或申請理賠前務必仔細核對保單條款中的手術定義範圍。
結論:善用定額與實支互補打造全方位防護網
定額並非落伍的過時產物,而是個人健康風險管理中不可或缺的流動性補貼工具。實支實付擅長抵禦醫院內看得見的高昂自費帳單,而定額給付則擅長填補醫院外看不見的請假薪資與看護照護支出。釐清兩種險種的本質互補關係,不盲目單押單一險種,才能用最精準的預算,為自己與家人打造出既能應付大額自費、又能從容應對康復期生活開銷的全方位醫療防護網。