想搭上美股市場的成長特快車,在台灣投資人之間,最常被提起的管道不外乎「複委託」與海外券商「Firstrade」。一個標榜著本土券商的便利與安全,另一個則以「零手續費」的口號吸引著眾多投資人目光。然而,魔鬼往往藏在細節裡。Firstrade真的完全不用錢嗎?複委託的手續費低消門檻又該如何評估?
本篇文章將為你深入拆解這兩種主流管道的真實成本,從交易手續費、電匯成本,到許多人忽略的隱藏成本,並針對專業投資人看重的「美股盤前交易」功能進行實測比較,幫助你擺脫選擇困難,找到最適合自己投資風格的康莊大道。
複委託 vs. Firstrade:核心優缺點與費用結構快速比較
在深入探討之前,讓我們先快速釐清複委託與Firstrade在各個面向上的核心差異。對於投資人來說,考量的重點不應只有單一的交易手-續費,而應是包含便利性、資金安全與產品多元性在內的綜合評估。做出錯誤的選擇,可能會讓你的潛在獲利被意想不到的成本侵蝕殆盡。
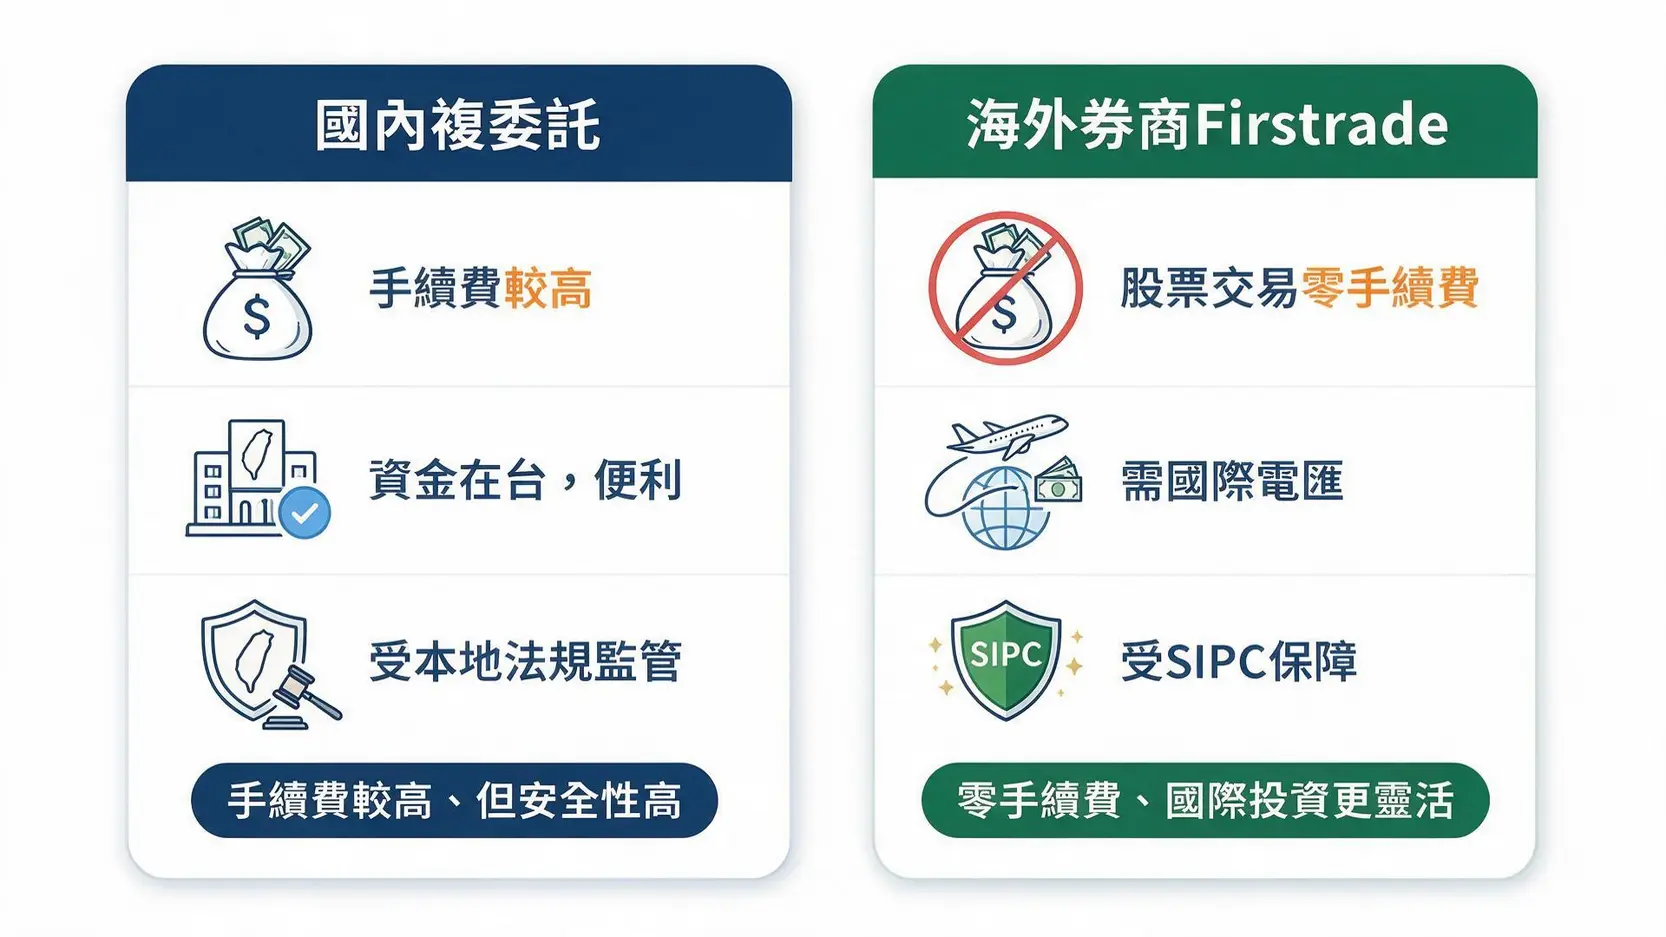
一張圖看懂:手續費、便利性、產品選擇、資金安全四大維度對決
為了讓你更直觀地理解兩者的差異,我們整理了以下這張比較表,涵蓋了投資人最關心的四大核心維度:
【差異化亮點】不只交易手續費:被忽略的電匯、換匯與隱藏成本大公開
Firstrade的「零手續費」非常誘人,但這不代表完全沒有成本。對台灣投資人而言,最大的成本來自於資金跨境的費用。
- 國際電匯費:將資金從台灣的銀行匯到Firstrade的帳戶,銀行會收取一筆國際電匯費,費用約在新台幣800元至1,500元不等(包含全額到帳費用)。這筆費用是固定的,不論你匯款金額大小。因此,如果你的投資金額不大,這筆固定成本的佔比就會非常高。同樣地,當你從Firstrade將資金匯回台灣時,也會有類似的費用產生,也就是所謂的「Firstrade出金」成本。
- 換匯價差:在匯款過程中,你需要將新台幣換成美元,銀行會報出買入價與賣出價,這中間的價差就是銀行的利潤,也是你的隱形成本。
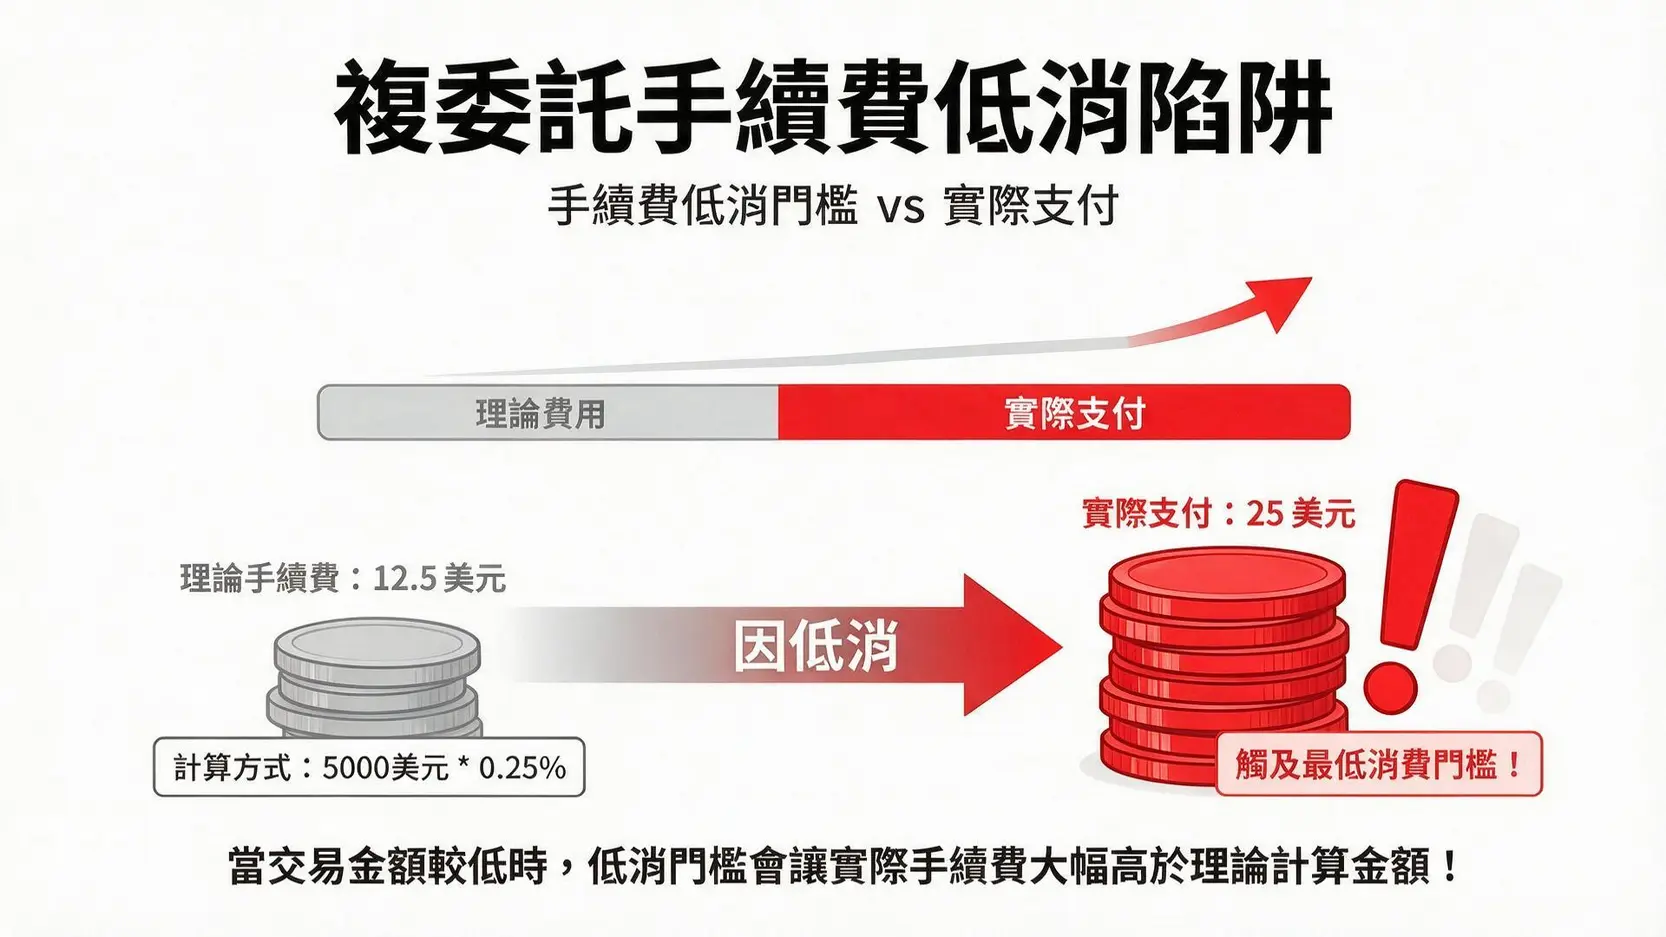
相對地,複委託雖然帳面上的交易手續費較高,但最大的陷阱在於「最低消費門檻」。舉例來說,某券商的複委託手續費率為0.25%,低消25美元。如果你只下單5,000美元,理論手續費是 5000 * 0.25% = 12.5美元。但因為未達25美元的低消,你仍然需要支付25美元。換算下來,你的實際手續費率高達0.5%!
美股盤前交易大比拼:誰能讓你真正搶佔先機?
對於關注財報發布、重大新聞或想在開盤前提早佈局的積極型投資人來說,「盤前交易」是不可或缺的功能。美股的常規交易時間是美東時間 9:30 至 16:00,而盤前交易則允許投資人在這之前進行下單。那麼,複委託和Firstrade在盤前交易功能上,誰更具優勢?
複委託的盤前交易:時間、限制與支援券商盤點
目前台灣提供複委託的券商,並非每一家都支援盤前交易。有提供的券商,其盤前交易時間通常也較短,大多落在開盤前的1-2小時(約台灣時間晚上8:30後)。
- 時間限制:盤前交易時段的流動性較差,買賣價差(Bid-Ask Spread)會比常規交易時段大得多。
- 訂單類型:通常只接受「限價單」(Limit Order),無法使用「市價單」(Market Order),以避免因流動性不足而成交在極端的價格。
- 券商支援:在開戶前,務必確認你選擇的券商是否提供此服務,以及其具體的交易時段與規則。
Firstrade 的盤前交易:更長的交易時間代表更有利嗎?
Firstrade提供了更長的延長交易時段,盤前交易時間從美東時間上午 8:00 開始,直到常規開盤的 9:30。這意味著你比使用某些複委託的投資人,擁有額外1.5小時的交易時間。
這是否絕對有利?不一定。
雖然時間更長,但盤前交易的初期(8:00 – 9:00)通常交易量更為稀疏,價格波動可能更劇烈。對於普通投資人來說,除非有明確的交易策略或內幕消息(這當然是違法的),過早進入市場未必能佔到便宜,反而可能因為追高殺低而造成不必要的損失。因此,Firstrade更長的美股盤前交易時間,對於需要高度彈性的專業交易者或事件驅動型投資人來說,是個加分項;但對於一般投資人,其邊際效益可能不如想像中大。
從開戶到下單:使用者體驗與資金安全性全方位檢視
交易成本與功能之外,開戶的便利性與資金的安全性,是決定投資體驗的基石。
開戶流程與KYC:哪個更適合台灣投資者?
複委託的開戶流程對台灣人極為友好。你通常可以在你既有的證券戶頭底下,加開複委託功能即可。整個過程都是中文介面,需要的文件(身分證、第二證件、銀行存摺)也都是手邊現成的,最快甚至當天就能完成審核。
Firstrade則需要線上填寫英文表格、上傳護照或身分證的掃描檔案,以及英文的地址證明(例如信用卡帳單)。雖然近年來流程已大幅簡化,並提供中文介面輔助,但對於不熟悉英文或跨境文件的投資人來說,仍有一定的門檻。審核時間也較長,通常需要數個工作天。
簡單來說,追求極致便利、希望所有金融事務都在國內處理的投資人,複委託無疑是首選。若你願意花一點時間處理開戶文件,以換取長期的成本節省,那麼Firstrade也值得考慮。想了解更詳細的開戶教學,可以參考這篇2026美股開戶教學,一篇搞懂複委託與海外券商手續費。
資金安全解析:SIPC保障與台灣法規保障的差異
這是最多投資人擔憂的問題:錢放在海外券商,安全嗎?萬一倒閉了怎麼辦?
Firstrade是美國金融業監管局(FINRA)和證券投資者保護公司(SIPC)的成員。SIPC為每個客戶的證券帳戶提供最高50萬美元的保障(其中現金保障上限為25萬美元)。這意味著,如果券商不幸倒閉,你的資產在保障額度內是相對安全的。這是由美國政府支持的非營利組織提供的保障。
而複委託的安全性則基於台灣的金融法規。你的資產是透過國內券商下單,並由指定的國內銀行進行託管。整個流程受到台灣金管會的嚴格監管。資金完全在國內流轉,沒有跨境風險,這讓許多投資人感到格外安心。
兩者都有相當程度的保障,但來源不同。一個是美國的SIPC保險制度,一個是台灣的金融監管體系。投資人可以根據自己對於不同監管體系的信任度,來做為選擇的依據之一。
常見問題 (FAQ)
Q:Firstrade 如果倒閉,我的錢拿得回來嗎?
A:是的,在一定額度內可以。如前述所提,Firstrade是SIPC成員,每個帳戶享有最高50萬美元的保障。SIPC會介入處理,將你的持股轉移到另一家健康的券商,或在額度內進行賠付。但須注意,SIPC保障的是在券商倒閉情況下的資產安全,並不保障因市場波動造成的投資虧損。
Q:複委託可以買到所有的美股和ETF嗎?
A:不一定。雖然複委託可以交易絕大多數主流的美股和ETF,但對於一些規模較小、交易量較低的冷門股票、或是某些特定類型的金融商品,國內券商可能並未開放交易。如果你有特定的冷門投資標的,建議優先選擇像Firstrade這樣產品線齊全的海外券商。
Q:使用海外券商,我需要申報海外所得稅嗎?
A:是的,當你的海外所得達到一定門檻時需要申報。根據台灣2026年最新的「所得基本稅額條例」(俗稱最低稅負制),如果你的「海外所得」超過新台幣100萬元,就需要將其計入「基本所得額」。若你的「基本所得額」總額超過規定的免稅額度(2026年為新台幣750萬元),那麼就需要繳納差額的稅款。因此,對於小額投資人來說,通常不會達到這個門檻;但對於高資產或在海外有高額利得的投資人,就必須將稅務成本納入考量。
Q:複委託和Firstrade,哪個更適合美股盤前交易?
A:如果你是短線交易者,對盤前交易的時效性有高度要求,那麼Firstrade提供的更長交易時間(從美東時間早上8點開始)會更具彈性。但如果你只是偶爾需要在開盤前根據重大消息微調倉位,那麼許多國內複委託提供的盤前一小時交易時段也已足夠使用,且操作上更為便利。
結論:沒有絕對的好壞,只有適不適合
總結來說,複委託與Firstrade的選擇,最終回歸到你個人的投資習慣與需求。
- 如果你是以下類型的投資人,複委託可能更適合你:
- 完全的投資新手,希望有全中文的引導與客服。
- 單筆投資金額較小(例如低於5,000美元),且不常交易,不想被高昂的電匯費侵蝕獲利。
- 對資金跨境感到不安,偏好將資產留存在台灣金融體系內。
- 如果你符合以下特徵,那麼擁抱Firstrade可能是更精明的選擇:
- 單筆投資金額大,或交易頻繁,長期下來「零手續費」的優勢非常顯著。
- 偏好投資多元化的商品,包括選擇權、或是一些冷門的ETF。
- 身為積極的交易者,需要更長的美股盤前交易時段來執行策略。
記住,成本是投資中唯一可以確定的事。在按下交易按鈕前,花時間徹底了解背後的各項費用結構,才能讓你的每一分錢都花在刀口上,穩健地航向財富自由的彼岸。