每逢連假或旅遊旺季,許多人在規劃出國度假時,常抱持著「只要刷卡買機票就有送免費保險」的心態,認為不用再花錢投保。然而,信用卡送的旅平險真的足以應對海外的所有突發狀況嗎?事實上,銀行贈送的保險存在嚴苛的啟動門檻與保障盲區。深入探討信用卡旅平險保障範圍與自費旅平險比較後會發現,如果單純依賴信用卡權益,一旦在國外遭遇生病發燒、意外摔傷或臨時取消行程,極可能面臨保險公司不予理賠的窘境。本文將以資深投資人與保險實務角度,為你徹底拆解信用卡保險的運作機制與隱藏缺口,確保旅程具備真正的防禦力。
出國旅遊追求的是放鬆與安心,但在金融世界裡,天下沒有白吃的午餐。信用卡附贈的各項權益本質上是銀行的行銷成本,其承保範圍自然以控制風險為優先考量。理解這些條款細節,不是要否定信用卡權益的價值,而是要懂得如何在享有免費資源的同時,精準補足致命防護漏洞。
信用卡送的旅平險保什麼?搞懂保障範圍與觸發門檻
市面上絕大多數發卡機構所標榜的「高額旅平險」(例如動輒新台幣 2,000 萬至 5,000 萬元的身故保額),其實絕大多數屬於「公共運輸工具期間旅行平安保險」,而非涵蓋整趟出國行程的「海外全程旅平險」。要真正理解信用卡送的旅平險,首先必須搞懂它的保障範圍到底涵蓋哪些時間段,以及觸發這些保險必備的刷卡條件。
公共運輸工具期間險與海外全程旅平險的核心差別
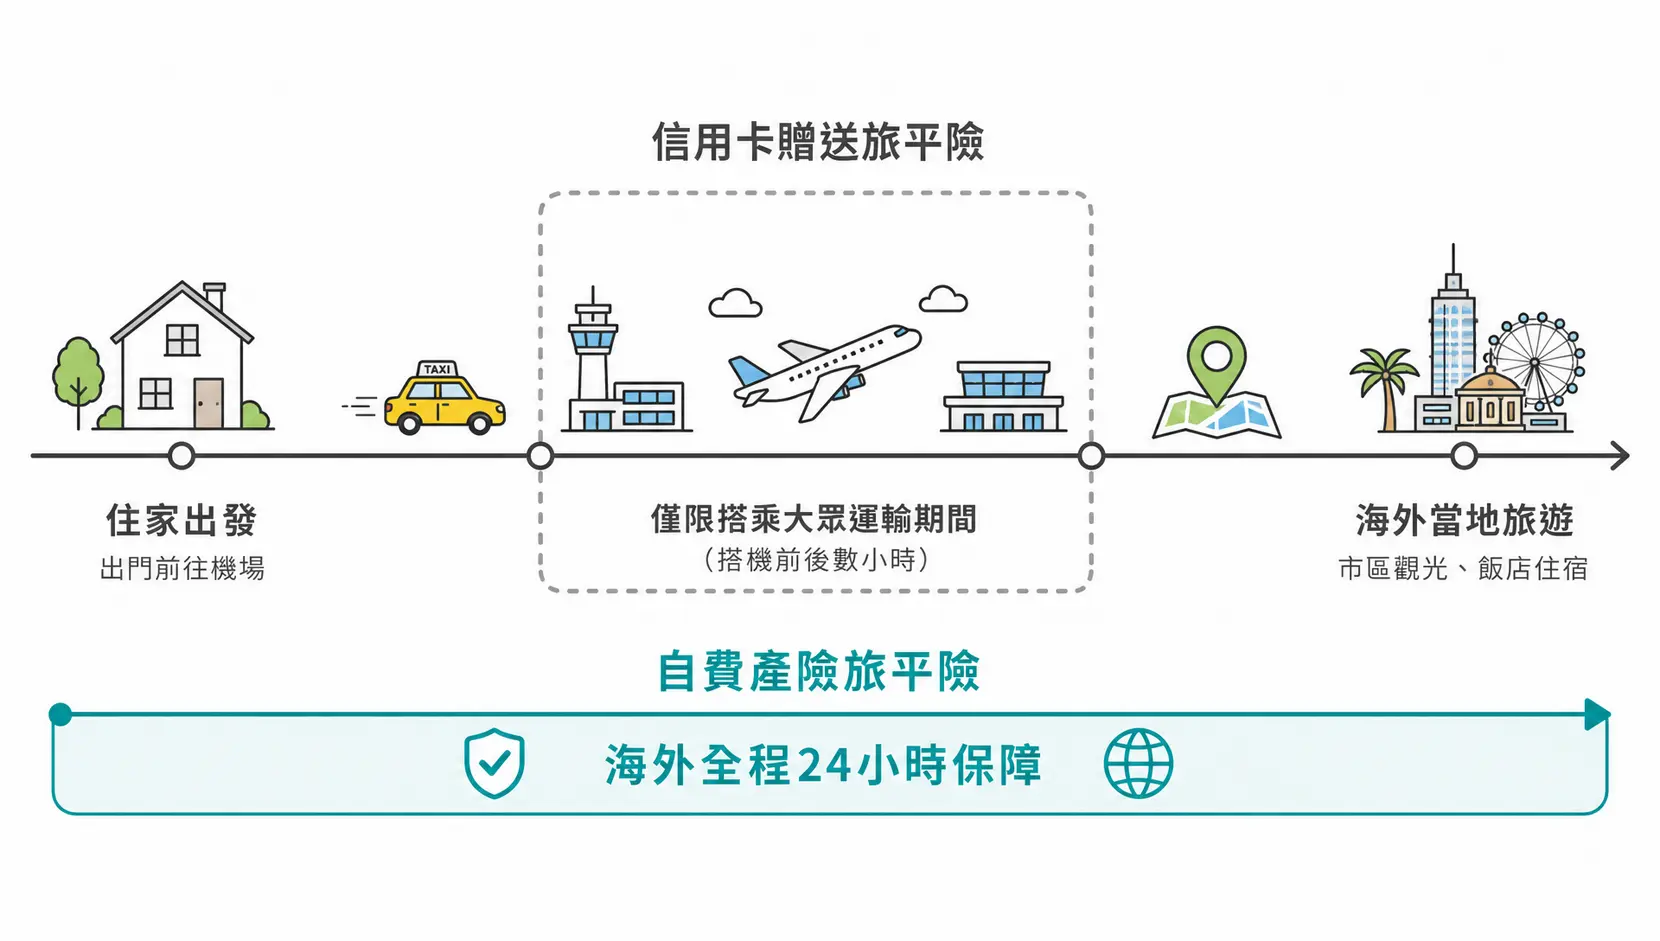
這是絕大多數持卡人最常發生的認知誤區。所謂的「公共運輸工具期間險」,顧名思義只有在持卡人「搭乘」或「上下」固定班次之商務大眾公共運輸工具期間才享有保障。具體來說,通常僅包含:飛機起飛前5小時、航程中,以及降落後5小時內在機場園區內的這段時間。
換言之,當你踏出目的地機場海關、搭上前往市區的計程車或地鐵的那一刻起,這筆數千萬元的保額就已經全面停止生效!如果你在東京逛街扭傷腳、在巴黎地鐵遭遇碰撞事故,或是入住飯店時意外受傷,這張公共運輸工具期間險是完全不負理賠責任的。只有少數頂級卡(如世界之極卡、無限卡或特定年費型商務卡)才會提供有限額度的「海外全程意外險」,但其保障額度與理賠範圍通常也遠低於自費投保的規格。
必備刷卡條件:80%團費與全額公共交通票款細節
要啟動信用卡送的旅平險,必須滿足發卡銀行極為嚴格的支付門檻。目前台灣多數銀行的規定均為以下兩者擇一:
- 支付全額公共運輸工具票款:例如購買國際線機票或高鐵車票時,必須全額以該信用卡刷付,不能與其他支付方式混合(若使用第三方支付綁定信用卡,亦需確認是否列入有效計算)。
- 支付80%以上之旅行社團費:如果是跟團旅遊,刷卡金額必須達到旅行社總團費的80%以上。
若利用航空公司優惠代碼折抵、使用點數折抵部分票款導致非「全額」刷付,甚至因機票開票作業由不同卡片拆單刷卡,都有可能直接喪失免費保險資格。在規劃高額機票刷卡前,建議務必挑選回饋與權益兼備的卡別,亦可同步參考2026出國信用卡推薦神卡的海外消費回饋搭配,讓旅費支出發揮最大綜效。
誰能享有保障?配偶、未滿25歲子女與同行親友資格判定
很多人誤以為「我幫大家刷卡買機票,大家就都有保險」。這是極其危險的誤解!根據產險公會標準條款與銀行合約規定,信用卡贈送的旅平險承保對象原則上僅限於:
- 正卡持卡人本人及其附卡持卡人。
- 持卡人之法定配偶。
- 持卡人未滿25歲、未婚且受其扶養之直系血親子女。
這代表著:父母、兄弟姊妹、未婚妻、岳父母或同行友人,即便機票全由你的信用卡代刷,他們依然完全不在承保名單之內!一旦發生意外,保險公司將直接拒賠。因此,替長輩或親友訂票時,最安全的做法是讓其使用自己的信用卡支付,或是由各人自行額外投保完整的個人旅行平安保險。
信用卡贈送與自費投保旅平險差異比較表
為了讓各位更直觀地掌握自費旅平險比較與信用卡保險的結構性差距,以下整理了關鍵項目的對照說明。從時效涵蓋、實支實付醫療到各類突發狀況,兩者在風險轉嫁能力上有著天壤之別。
| 比較項目 | 信用卡贈送旅平險 | 自費投保產險旅平險 |
|---|---|---|
| 保障時間區間 | 主要限搭乘公共運輸工具期間(起飛前/降落後數小時) | 踏出家門起至返家全程(以投保時間為準,24小時不中斷) |
| 意外身故失能保額 | 通常極高(2,000萬~5,000萬,但僅限空難或大眾運輸) | 依預算自選(通常200萬~1,500萬,落地全程適用) |
| 海外突發疾病醫療 | 普遍不包含(極少數頂級卡提供極低額度) | 完整包含(門診、急診、住院實支實付,常具海外加倍給付) |
| 意外傷害醫療保額 | 僅限公共運輸事故(約10萬~30萬) | 全程意外受傷實支實付(常設主約10%額度,如50萬~150萬) |
| 旅遊不便險理賠方式 | 多為實支實付(需檢附單據在限額內核銷必要開銷) | 定額給付或實支實付可選(達到延誤時數即定額理賠) |
| 承保對象限制 | 嚴格限制本人、配偶及未滿25歲未婚子女 | 被保險人彈性自由,同行親友、父母皆可個別投保 |
保障時效對決:僅限飛機航程還是落地全程涵蓋?
魔鬼往往藏在細節裡。當我們梳理風險管理策略時,最在乎的是「風險發生的頻率與財務衝擊程度」。在航空安全係數極高的現代,飛機失事的機率極低;相反地,旅客在目的地旅遊期間遭遇滑倒骨折、被搶劫受傷、急性闌尾炎發作或是染上流感的機率,遠高於空難千百倍。正如產險公司旅行平安險示範條款所載明的架構,自費投保的旅平險自被保險人離家啟程起便開始計算,整趟行程任何時刻發生意外傷害均在防護網內,而這恰恰是信用卡保險無法提供的實質庇護。
旅遊不便險差異:實支實付上限與班機延誤認定標準
許多旅客以為只要飛機延誤4小時以上,信用卡送的「旅遊不便險」就會直接發給一筆賠償金。這又是一大理賠地雷!信用卡贈送的旅遊不便險,多數屬於「實支實付型」,其理賠前提是:因為班機延誤或行李遺失,持卡人必須在延誤期間產生「合理且必要」的生活開銷(例如被迫滯留當地的膳宿費、購買換洗衣物及必要盥洗用品的發票收據),並且在限額內向保險公司報銷。
如果延誤發生在你的居住地機場(如從桃園機場出發時延誤),多數信用卡合約規定持卡人因可返家休息,因此不負擔餐飲住宿補助。反觀產險公司的自費不便險,普遍提供「定額給付」機制(例如延誤滿4小時直接給付新台幣5,000元,不需持發票報銷),理賠認定明確且具備更高靈活性。
揭密信用卡送的旅平險3大隱形缺口
既然了解了基礎概念,身為具備風險意識的投資人與旅者,更應深入檢視隱藏在宣傳手冊背後的3大致命盲點。這些缺口正是導致許多人在海外遭遇變故時,陷入財務危機的核心主因。
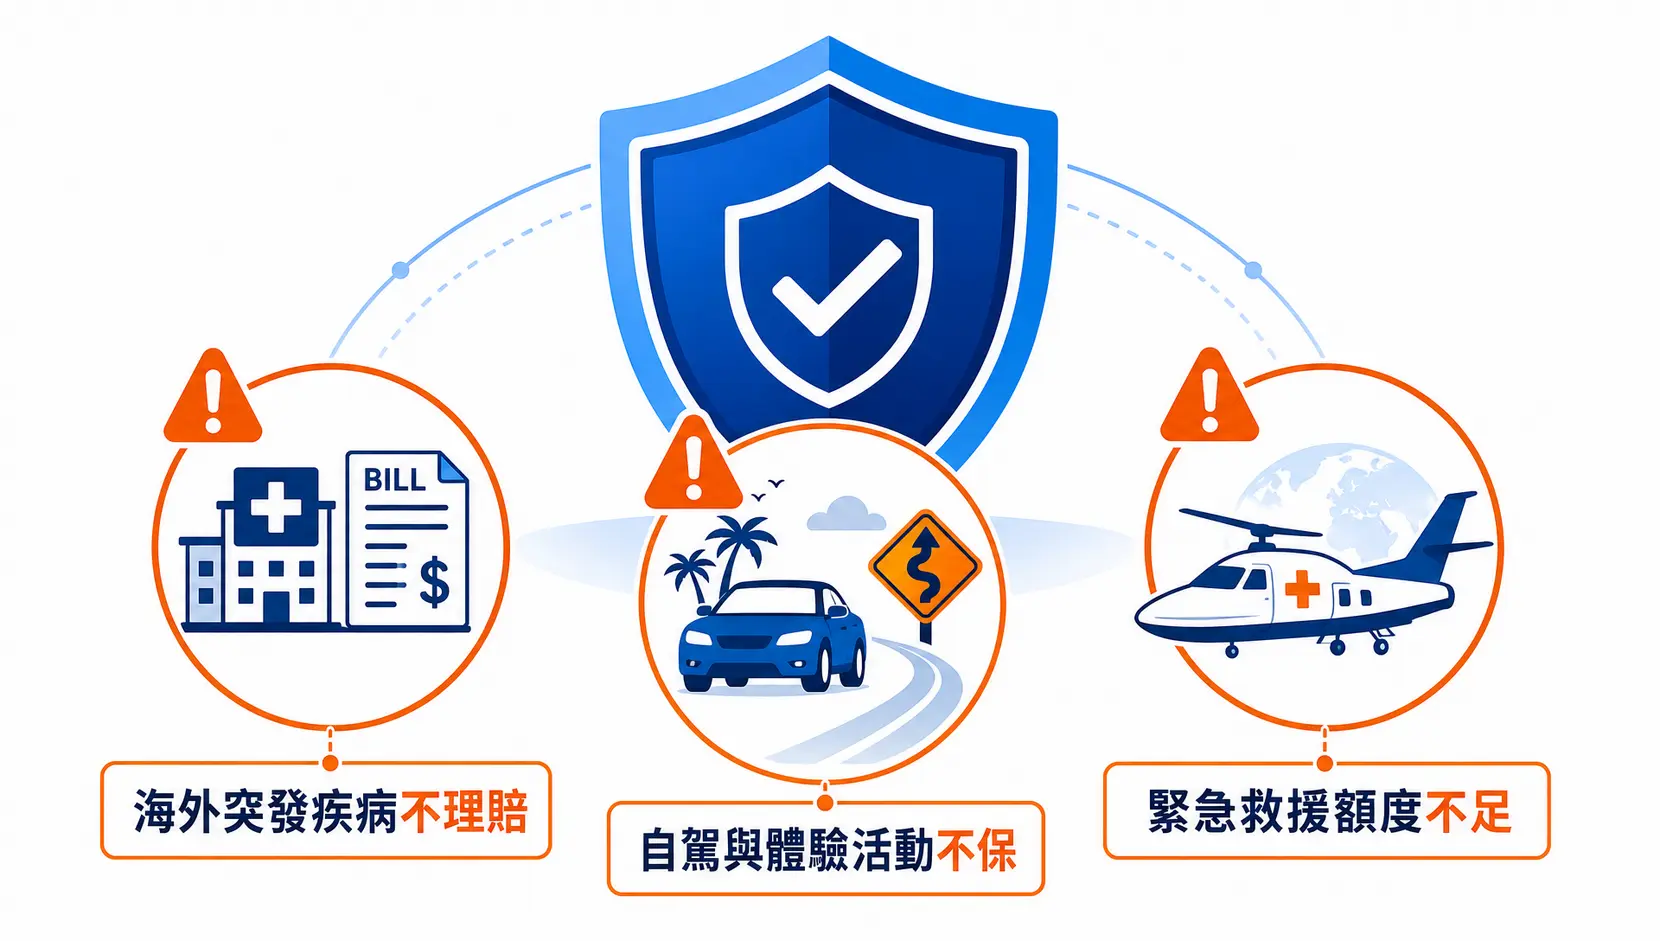
海外突發疾病醫療缺失:國外高額急診與住院費用風險
在所有海外旅遊風險中,財務殺傷力最強大的非「醫療費用」莫屬。在台灣,我們有普及的健保制度,就醫成本低廉;但在歐美、日本或澳洲等先進國家,醫療費用往往是天價。例如在美國,若因急性盲腸炎開刀住院3天,醫療帳單輕易突破數萬至十幾萬美元(折合新台幣百萬元以上);在歐洲或日本呼叫救護車與急診掛號,費用動輒也是數萬日圓起跳。
請務必牢記:絕大多數信用卡送的旅平險,完全不包含「海外突發疾病醫療」!信用卡送的醫療險,通常僅限於「公共運輸工具意外傷害醫療」。也就是說,你在海外感冒引起肺炎、食物中毒引發急性腸胃炎、甚至突發心血管疾病,信用卡保險的理賠金是「0元」。若沒有額外自費投保涵蓋海外突發疾病的高額醫療險,旅人將必須全數自掏腰包承擔這場財務災難。
自駕與當地體驗意外不賠:極限運動與海外租車保障真空
海外自駕遊日益風行(如日本沖繩、北海道自駕,或美加公路旅行),然而,租車自駕屬於個人自由行行為,途中發生的交通意外完全不屬於「公共運輸工具」範疇。這意味著,如果你在國外開車發生車禍導致骨折受傷,信用卡送的保險分文不賠。
同理,到海島進行水肺潛水、浮潛,或前往瑞士、北海道滑雪、體驗高空彈跳等戶外活動,這些過程中所發生的意外扭傷或擦傷,同樣處於信用卡保險的防護真空區。唯有具備全程意外傷害醫療保障的自費保單,才能有效轉嫁這些特定旅遊風險。
緊急救援與海外代墊醫療費用服務額度落差
在海外一旦遭遇嚴重事故,需要動用醫療專機返台治療時,費用往往高達新台幣 150 萬至 300 萬元以上。雖然部分頂級信用卡有提供「國際緊急救援服務」,但多數僅提供「諮詢」或「協助安排」,實際衍生的救援與轉送費用仍須由持卡人自行負擔,或者其補償上限僅有象徵性的數千美元。
自費投保的專業海外旅遊平安險,通常會搭配高額的海外急難救助條款(包含醫療轉送、親友探視機票、海外遺體運返等),且具備由國際救援組織直接與當地醫院對接的「海外醫療費用代墊服務」,避免家屬在緊急關頭面臨無法一次籌措數萬美元現金的困境。在安排機票、保險與海外花費之餘,出發前亦應規劃充足的外幣現金管道,相關換匯與手續費眉角可詳閱出國換匯與海外消費省錢技巧,以備不時之需。
信用卡送的旅平險常見問題與理賠迷思
針對許多持卡人在規劃保險時經常提出的疑慮,以下整理出最關鍵的實務問題並逐一解析,避免在申請理賠時踩進條款陷阱。
幫父母或朋友刷機票,他們也能享有信用卡送的旅平險嗎?
答案是不行。如前文所述,信用卡保險合約白紙黑字寫明,承保對象僅限正卡人、配偶以及未滿25歲之未婚受撫養子女。如果你幫年邁的父母、兄弟姊妹或朋友刷卡購買機票,雖然票款記在你的帳單上,但他們完全無法享有這張信用卡所附贈的任何旅平險或不便險保障。若親友因此未另外投保,整趟旅程將處於完全「零保險」的高風險狀態。
用信用卡紅利點數或里程兌換機票,還能享有旅平險保障嗎?
這取決於發卡銀行的具體規定與稅金支付方式。通常有兩種情況:
- 純里程兌換且全額稅金刷同張卡:多數銀行規定,若使用該行信用卡累積之紅利點數或哩程兌換全額機票,且開票過程中的機場稅、燃油附加費等全額由該信用卡刷付,通常仍可享有贈送之旅平險。
- 向第三方航空公司直接兌換里程票:若你是直接向航空公司哩程計畫兌換免費機票,僅使用信用卡刷付機場稅金,部分銀行條款會認定此非「全額機票款」,進而不予提供保險權益。在開票前,務必致電發卡銀行客服確認該卡別對於里程票保險權益的最新認列條款。
如果已經有信用卡送的保險,額外自費投保旅平險會衝突嗎?理賠時能否雙實支?
兩者完全不衝突,反而能形成互補。人身意外身故與失能保險屬於「定額保險」,若不幸發生事故,各家保單的理賠金是可以全數疊加領取的。
至於大家最關心的「實支實付醫療險」與「不便險」,則牽涉到收據是要求正本還是接受副本。自費投保產險時,若事先向保險公司聲明已有其他保險,部分產險公司接受以「合格醫療費用收據副本(蓋有醫院章之影本)」進行理賠。由於信用卡保險主要偏向搭機期間,自費保單則涵蓋落地全程,兩者的理賠事故發生情境往往截然不同,並不會產生保障浪費的問題。
搭乘廉航或遇上航空公司罷工、天候因素取消航班,信用卡不便險會賠嗎?
這需要仔細檢視各家保險契約的「除外責任」。一般而言,因天候惡劣(如颱風、暴風雪)導致班機延誤或取消,信用卡不便險通常會啟動必要膳宿費用的理賠;但如果是因「工會罷工」或「航空公司自身財務問題停飛」,且在旅客出發或刷卡前該事件已經正式宣布,保險公司便會列為除外不保事項。此外,廉價航空常見的臨時改班或提早通知取消,若航空公司已提供退票或全額改簽,信用卡不便險通常也不會另外給予定額補償。
信用卡附贈的「全程意外險」跟產險公司的「海外突發疾病醫療」差別是什麼?
許多高等級信用卡宣稱有贈送「海外全程意外傷害險」,其理賠核心在於「非由疾病引起之外來突發事故」,例如車禍撞傷、走路扭傷、被重物砸傷。但是,在海外最常發生的急診原因反而是「突發疾病」,例如水土不服引發急性腸胃炎、高燒不退、闌尾炎或中風,這些通通歸類在「疾病」而非「意外傷害」。信用卡送的全程意外險對此是完全不理賠的,必須依靠自費投保中附加的「海外突發疾病醫療保險」才能獲得實質轉嫁。
結論:善用信用卡防護並自費補足海外醫療缺口
綜合以上分析,信用卡送的旅平險並非毫無用處,它以極低甚至零成本的方式,為持卡人建立了搭乘大眾運輸工具期間的高額身故與失能防線,實質上是一項值得活用的金融附屬福利。然而,作為一名理性的成熟旅人,絕不應將這層基礎防護視為整趟旅程的萬能護身符。
面對海外未知的醫療費用、自駕事故以及旅遊行程變更風險,最佳策略是採取「雙層防護體系」:善用符合門檻的優質信用卡刷付機票以取得基礎保障,同時在出發前,依據旅遊目的地國家的醫療物價水準(如歐美日等高費用地區),自費加保涵蓋高額「海外突發疾病醫療」與「全程實支實付」的產險旅平險。花費幾百元到一千多元的自費保費,換取百萬等級的醫療安全網,才是保護個人資產與同行家人的明智之舉。