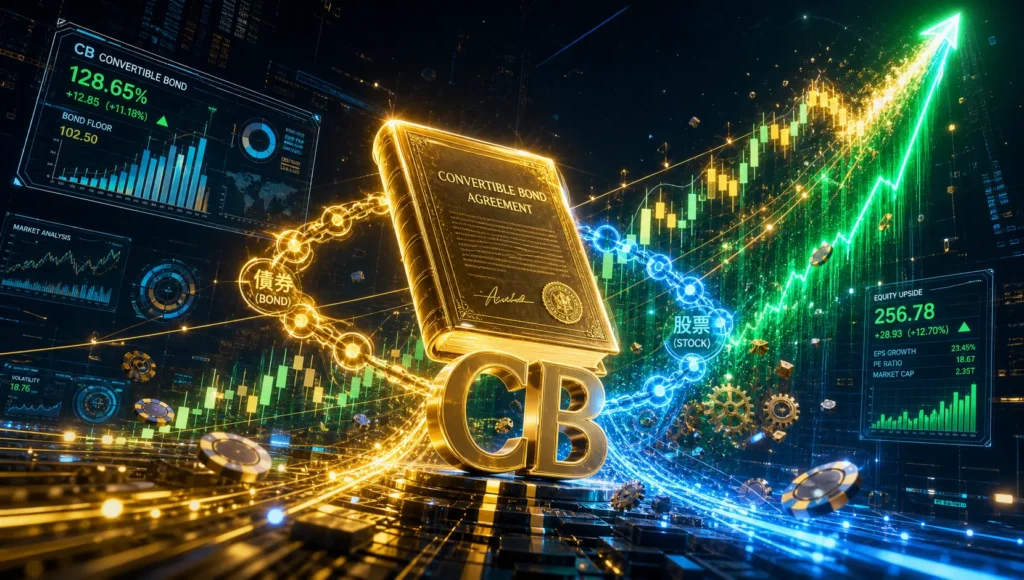
在各大股市討論區、財經新聞甚至券商營業員的口中,你肯定常聽過這類話題:「某某主力利用發行CB鎖定籌碼」、「這檔股票發行CB後準備發動波段大行情了!」究竟在投資人口中熱議的cb 是 什麼?事實上,CB在日常語境中可能代表二次元的特定角色關係,或是國際電工標準的認證,但在資本市場裡,大家唯一關心的絕對是可轉換公司債(Convertible Bond,簡稱 CB)。它被許多資深老手譽為「進可攻、退可守」的投資利器,甚至衍生出高槓桿的CBAS交易策略。本文將帶你從零拆解CB的核心原理、主力拉抬思維與實戰風險,讓你在看盤與選股時能精準看穿公司派的資金布局!
CB是什麼?1分鐘搞懂可轉換公司債核心定義與本質
要弄懂可轉債,我們先回歸它的本質。CB就是一家上市或上櫃公司為了向大眾籌資而發行的一種特殊公司債券。但與一般傳統債券不同的是,它附帶了一項極具彈性的權利:投資人可以在約定的期間內,依照約定的價格,將手上的債券直接換成該公司的普通股股票。
金融市場核心:可轉換公司債的股債雙重屬性
這種獨一無二的混合設計,賦予了可轉債同時兼具「債券保底防守」與「股票成長爆發力」的雙重特性:
- 債券屬性(防守保底):如果發行公司的股價表現平平,甚至跌跌不休,投資人完全可以選擇「不換成股票」。只要公司沒有違約倒閉,持有到期日或賣回日,公司就必須依照票面金額(通常為新台幣10萬元)買回,或依約定利息還本。這意味著在理想狀況下,你的本金有極高機率能夠保住。
- 股票屬性(進攻獲利):假若這家公司營運爆發、業績亮眼,帶動股票價格一路狂飆並超越了預設的轉換門檻,投資人就能直接將手中的債券換成普通股賣出賺取超額暴利,或者直接在次級市場上享受CB價格隨同股票齊步飆漲的甜美果實。
換言之,買進可轉債就如同擁有一張「跌了有本金墊底、漲了能參與股價起飛」的VIP入場券,這也是為何許多大資金投資人特別喜愛布局優質可轉債的原因。
其他領域延伸:二次元與國際標準的快速釋疑
如果你在非財經論壇看到「CB」,它可能不是指投資工具:
- 動漫同人圈(CB向):通常是指「Combination」或「Character Bonding」,強調角色之間的純友誼、搭檔情誼或夥伴羈絆,而非戀愛配對(CP,Coupling)。
- 電子電機領域(CB認證):代表國際電工委員會(IECEE)所建立的「CB體系(Certification Body Scheme)」,用於電子電氣設備的安全檢測報告與證書互認。
但在台股與全球金融市場的對話語境中,只要提到CB,100%指的就是可轉換公司債。
可轉債如何運作?看懂可轉換公司債轉換價格等4大關鍵術語
想要在可轉債市場裡游刃有餘,絕不能只看表面熱鬧,必須徹底讀懂公開說明書裡的關鍵條款。以下這4個核心專有名詞,決定了你手中可轉債的真實價值與獲利空間:
1. 轉換價格與轉換比率
這是整張可轉債最核心的錨定指標:
- 轉換價格(Conversion Price):代表每一股普通股折合多少債券面額。例如某公司發行面額10萬元的CB,約定的轉換價為50元。
- 轉換比率(Conversion Ratio):指的是一張CB究竟可以換成幾張(股)股票。計算公式為:
債券面額 ÷ 轉換價格。以面額10萬元、轉換價50元為例,100,000 ÷ 50 = 2,000股(即剛好換成2張股票)。
2. 轉換價值與轉換溢價率
如何快速判斷當前的CB到底是被高估還是低估?資深操盤手都會看這兩個數值:
- 轉換價值(Parity):將CB立即換成現股後的市價總值。計算公式為:
(股票目前市價 ÷ 轉換價格) × 100。例如現股市價為60元,轉換價為50元,則轉換價值為(60 ÷ 50) × 100 = 120元。 - 轉換溢價率(Premium Rate):CB的市場交易成交價格相對於其轉換價值的溢價幅度。公式為:
[(CB市價 - 轉換價值) ÷ 轉換價值] × 100%。若溢價率為正且過高,代表債券市價已經大幅反映未來的預期,投資人若在此時追價買進,追高的風險也會隨之攀升。
3. 賣回權(Put Option):投資人的保底機制
在CB發行合約中,通常會明訂發行滿一定年限(例如發行滿2年或3年)時,投資人擁有「要求公司以約定價格提前買回」的權利。就算公司股價在過去幾年慘遭腰斬,只要在賣回基準日來臨時,投資人依然可以依面額或加計補償利息賣回給公司。這是可轉債之所以能被稱作「防守型武器」的最關鍵屏障。
4. 贖回權(Call Option):公司的強制收回條款
投資人要特別留意,保底並非沒有天花板。合約通常設有公司的「強制贖回條款」(俗稱反稀釋保護或收回條款)。常見條件是:當公司股票連續30個營業日中有多數天數(如20個營業日)收盤價超過轉換價的130%時,或者全數債券已有90%以上被轉換完畢,公司有權公告以面額收回尚未轉換的CB。此時持有CB的投資人必須儘快在市場賣出或申請轉換為現股,否則一旦被公司以100元面額強制收回,原本高達130元以上的市場利潤就會化為烏有!
| 關鍵術語 | 核心概念與計算方式 | 對投資人的影響 |
|---|---|---|
| 轉換價格 | 每股現股折抵之債券面額基準 | 決定可換得的現股張數,為獲利的重要門檻 |
| 轉換價值 | (目前股價 ÷ 轉換價格) × 100 | 衡量CB內含實質股權價值的即時動態指標 |
| 賣回權 | 約定年限投資人有權要求公司依面額買回 | 下檔風險有限的核心保障,建立不對稱獲利防線 |
| 贖回權 | 股價大漲達標(如超額30%)公司可強制面額買回 | 催促投資人將債券轉換成股票,避免獲利縮水 |
為什麼公司要發行CB?解析發行CB對股價影響與主力籌碼心態
在台股市場,每當一檔中小型股公布要發行可轉債時,往往會引來市場主力與法人圈的高度關注。究竟公司高層心裡在盤算什麼?這對一般買賣現股的投資大眾來說,究竟是獲利的訊號還是割韭菜的陷阱?
公司派發債盤算:極低利息融資與延遲股本膨脹
站在發行公司的角度,發行可轉債具備三大無法抗拒的財務優勢:
- 超低籌資利息:在台灣市場,多數企業發行的CB票面利率都是0%,甚至連到期利息補償都沒有。相較於向銀行借貸動輒2%至4%以上的借款利息,發行CB等於向市場無息借入大筆營運資金。
- 延遲甚至免於現金還債:如果未來公司營運如期成長、股價推高,投資人紛紛把債券換成普通股,公司這筆借款直接就轉為「股本」,未來完全不需要拿出現金來還本!
- 避免立即性的股本稀釋:如果公司選擇直接辦理現金增資(SPO),新股票一釋出,每股盈餘(EPS)立刻會被稀釋。而發行CB是在未來幾年內陸續轉換,能有效平滑對EPS的衝擊。
CB定價與股價連動:為什麼發行前常被壓盤、發行後卻容易拉抬成飆股?
這正是市場老手口中最精彩的「籌碼博弈與主力思維」:
在可轉債募集過程中,主管機關會依照特定訂價基準日前幾個營業日的均價,乘以一定的溢價率(例如101%~105%)來決定「轉換價格」。這時如果公司內部人或配合的主力特定人打算認購大量低成本的CB,最符合他們利益的做法,就是在訂價日前後刻意壓抑股價甚至打壓洗盤。因為現股被壓得越低,轉換價就訂得越便宜!
一旦CB成功發行並分配到特定大戶手中之後,態勢往往180度大轉彎。主力與公司派手握大批低轉換價的CB,接下來要想賺取數倍暴利,最好的手段就是配合基本面利多題材、擴產營收放量,大舉拉抬現股股價。只要股價強勢越過轉換價,CB的價格便會等幅或倍數飆漲,主力便可在高檔輕鬆申請轉換為股票,並在現貨市場出脫套利。這也是為什麼市場常傳聞「發行CB容易催生飆股」的底層原因。
轉換價下修機制(反稀釋條款):股價下跌時的隱形雙面刃
多數CB條款中還藏有一個特別的條款——「轉換價格向下重設(Reset)」。若發行後大環境崩跌或營運不如預期,導致現股跌跌不休,公司有權在特定觀察期依公式將轉換價格往下調降(例如從100元下修到70元)。
這項機制表面上是保護債權人,讓債券轉換更容易成真,但老手都明白這也可能是一記「誘捕散戶的陷阱」。頻繁大幅度下修轉換價,代表公司未來的股本將面臨更嚴重的膨脹稀釋,且往往暗示公司基本面已經出現結構性惡化。因此,盲目追逐頻繁下修轉換價的個股,風險極高。
進階實戰操作:可轉債CB與CBAS選擇權差異全面剖析
當你開始深入這門投資領域時,一定會接觸到營業員提到的「CBAS(Convertible Bond Asset Swap,可轉債資產交換選擇權)」。它到底與一般的CB有什麼本質區別?
CB vs CBAS:本金門檻、槓桿效應與操作策略比較
簡單來說,券商在承作可轉債業務時,會將一張CB拆解成兩部分:
- 純債券端:追求固定收益的金融機構(如銀行、保險業)買下,每年穩定領取微薄利息,期滿拿回本金。
- 選擇權端(CBAS):將「轉換成股票的權利(買權Call Option)」單獨切出來,賣給追求超高報酬的積極型投資人。
買進CBAS的投資人,只需要支付一筆極小金額的「權利金(權利點數)」,就能完全複製該檔股票在合約期間內的向上爆發力。這使得CBAS具備了數倍至數十倍的超高財務槓桿,本金門檻大幅降低,但代價是失去了CB原本的「保底還本」優勢。一旦到期時股價未能超越轉換價,投入的權利金將全數歸零!
| 比較項目 | 可轉換公司債(CB) | 可轉債選擇權(CBAS) |
|---|---|---|
| 工具本質 | 完整的混合型債券(含債權與股權買權) | 僅拆解出的純股票買權(Call Option) |
| 資金門檻 | 較高(每張面額通常為新台幣10萬元) | 極低(僅需支付數千至數萬元的權利金) |
| 槓桿倍數 | 約1倍(幾乎與標的資產連動) | 高槓桿(普遍約5倍至20倍以上) |
| 本金保底性 | 具備(公司不違約下,到期可取回本金) | 不保底(未達履約門檻權利金全額歸零) |
| 交易管道 | 一般證券集保戶,次級市場等價下單交易 | 須簽署衍生性商品合約,向券商櫃檯議價交易 |
投資CB不可忽視的3大風險
天底下沒有百分之百穩賺不賠的金融商品,操作可轉債時務必注意以下三大暗礁:
- 信用違約風險:「保底」的前提是發行公司不能倒閉。如果公司財務爆發掏空或無力償還債務,手上的CB就會淪為無法兌現的廢紙。挑選有信評擔保或體質健全的企業是重中之重。
- 流動性風險:台股許多冷門CB的日成交量往往只有個位數甚至常常「零成交」。當市場情緒反轉時,你可能面臨想賣卻賣不掉、必須大幅折價才能脫手的窘境。
- 時間價值耗損風險(針對CBAS):CBAS與一般的權證相同,合約每一天都在扣減時間價值。如果股票長時間在轉換價下方盤整橫盤,即便股價最後沒有跌,權利金也會隨時間推移消耗殆盡。
常見問題解答:關於可轉換公司債投資的新手常見疑問
發行CB的股票未來一定會大漲嗎?為什麼有些CB最後變成壁紙?
答案是:絕對不一定。雖然公司派在發債後確實有拉抬股價以利轉換的誘因,但股價最終依然取決於整體產業景氣、大盤走勢與公司的實質獲利。有些體質羸弱的公司發行CB純粹是為了借新還舊茍延殘喘,一旦產業下行或資金鏈斷裂,公司宣告停牌下市,沒有擔保品的CB就會直接變成壁紙。因此切忌把「發行CB」直接與「必漲飆股」畫上等號。
一般散戶投資人要去哪裡查詢上市櫃公司的CB發行資訊?
台灣所有合法的可轉換公司債掛牌與最新交易數據,均由官方進行完整揭露。投資人可以直接前往證券櫃檯買賣中心(TPEx)的官方專區,查詢每日成交行情、行使贖回權公告以及最新掛牌明細。此外,公開資訊觀測站亦提供各發行公司的完整募集說明書與受託人報告。
CB如果到期前都沒有達到轉換價,投資人會拿到什麼?
如果直到債券到期日,發行公司的股價始終未曾超越轉換價,投資人選擇不轉換為股票,公司就必須按照發行條件規定,於到期日以票面金額(通常為新台幣10萬元)買回,或依條款加計約定的利息補償金,將全數本金返還給持有人帳戶。
新手該如何買賣可轉換公司債?需要另外開戶嗎?
如果你要買賣的是標準的「可轉換公司債(CB)」,不需要另外開立特殊帳戶,只要利用你現有的台股證券集保帳戶,在看盤軟體輸入CB的代碼(通常為該股票代碼後加一個英文字母或數字,如23301),即可如同買賣普通股票一樣在市場委託下單。但若要操作高槓桿的「CBAS」,則必須先至券商完成衍生性金融商品專戶開戶並簽署風險預告書。
掌握CB投資策略的致勝總結
深入探討cb 是 什麼,其真正價值不僅在於為我們提供了一種具備不對稱風險特性的優秀防守型資產,更是為我們在股市實戰中裝上了一具「主力透視鏡」。透過觀察上市櫃公司發行CB的時間點、轉換價的制定高度、定價前後的融券與外資借券動向,往往能提前嗅出大戶資金暗流湧動的方向。無論你是偏好百元附近低檔保底的穩健型CB配置者,抑或善用CBAS追逐主升段的積極型交易者,永遠謹記深入檢視公司的財務基本面與信用評等,方能在瞬息萬變的金融市場中長久立於不敗之地!