每個汽機車駕駛人都知道要投保強制險,但你真的清楚它「保了什麼」又「沒保什麼」嗎?許多人誤以為強制險是萬靈丹,直到車禍發生後,才發現強制險理賠範圍和想像中完全不同。本文將為你徹底解析強制險的保障核心,從理賠對象、金額上限,到與第三人責任險的關鍵差異,並提供完整的強制險理賠申請流程教學,讓你一次搞懂這個最基礎卻也最重要的行車保障。
到底什麼是強制險?為何法律強制要保?
強制險,全名為「強制汽車責任保險」,是政府為了保障交通事故受害者能迅速獲得基本補償而設立的政策性保險。無論駕駛人有沒有錢,有沒有肇事責任,受害者都能透過這個制度申請理賠,避免傷者或其家屬因為無法獲得理賠而陷入經濟困境。
強制險的核心精神:保障交通事故的受害者
設立強制險的初衷,在於發揮社會保險的互助精神。想像一下,如果不幸發生車禍,肇事者卻兩手一攤說沒錢賠,那受害者的醫藥費、生活費該怎麼辦?強制險就是為了解決這個問題而生,它確保了所有受害者(除了駕駛本人)都能得到最基本的醫療與傷亡保障。
「對人、不對物」:只理賠人員傷亡,不賠財物損失
這是強制險最重要的保障原則!請務必牢記在心:強制險的理賠範圍只包含「人身傷害」,完全不包含「財物損失」。也就是說,不論是對方車輛的維修費、你愛車的損傷,或是路邊被波及的店家,這些財損通通不在強制險的守備範圍內。這也是為何許多人車禍後才發現「強制險怎麼都不賠車損」的常見誤區。
「無過失責任」:不論肇責,受害者都能申請理賠
「無過失責任」是強制險的另一大特色。在傳統的保險概念裡,通常是「有錯才有賠」。但在強制險的制度下,不論交通事故的肇事責任在誰身上,受害人都可以直接向任何一方的保險公司申請理賠。這麼做是為了簡化流程,讓傷者能在第一時間獲得醫療資源,避免因為責任歸屬的爭議而延誤救治。
忘了投保會怎樣?罰鍰與無法驗車的嚴重後果
千萬別心存僥倖!政府為了確保人人都有保障,對於未投保強制險的罰則相當明確。根據2026年最新的規定:
- 汽車:經路邊稽查或發生事故時被發現未投保,將處以新台幣3,000元至15,000元的罰鍰。
- 機車:經路邊稽查或發生事故時被發現未投保,將處以新台幣1,500元至3,000元的罰鍰。
- 無法驗車:如果強制險過期,車輛將無法進行定期檢驗,若逾期半年以上,牌照甚至會被註銷。
罰錢事小,但若真的發生事故,這些罰則都還是次要的,屆時將面臨的鉅額賠償才是最可怕的夢魘。
強制險理賠範圍全解析:誰能賠?賠多少?
了解強制險理賠範圍是每個駕駛人的必修課。簡單來說,保障範圍可拆解為「理賠對象」與「理賠項目及金額」兩大部分。
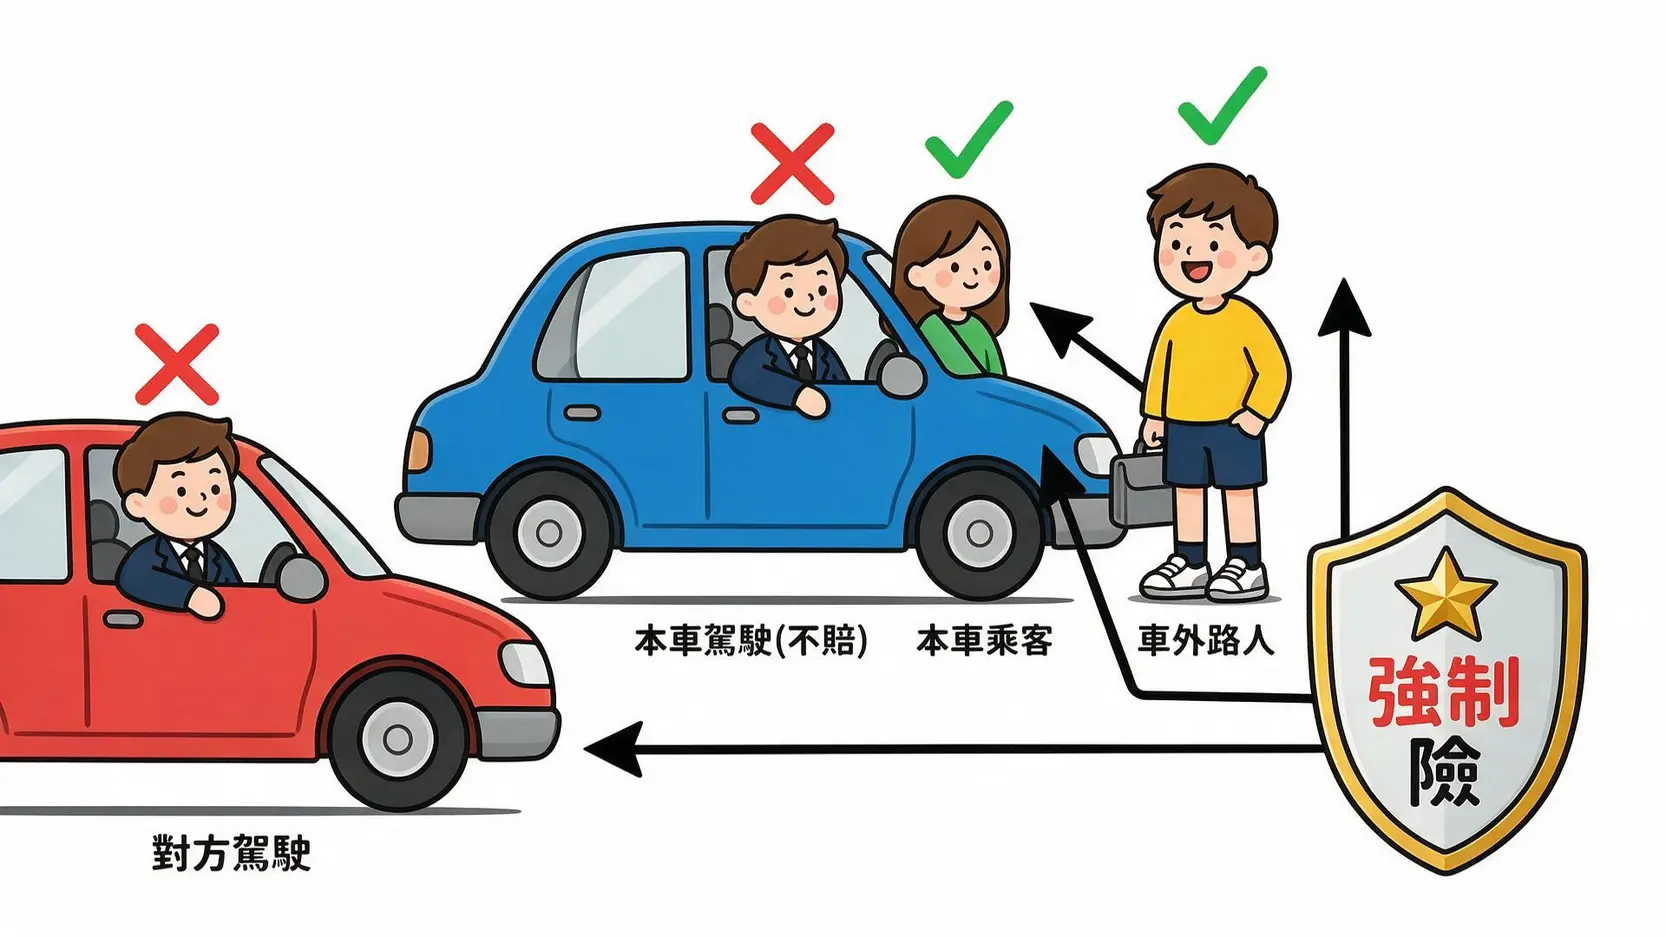
理賠對象大點名:乘客、路人、對方駕駛(但不含本車駕駛)
強制險的保障對象非常廣泛,包含了事故中幾乎所有的「人」,但有一個關鍵的例外:
- ✅ 本車乘客:自己車上的乘客,不論是家人朋友,都在保障範圍內。
- ✅ 對方駕駛與乘客:對方車輛的駕駛與所有乘客。
- ✅ 車外第三人:例如,不慎撞到的路人、單車騎士等。
- ❌ 本車駕駛:這是最大的保障缺口!強制險不保障駕駛人自己。若想保障駕駛人,需另外加保「駕駛人傷害險」。
理賠項目與金額上限:傷害醫療、失能、死亡三大保障
強制險的理賠金額有法定上限,並非無限額理賠。所有項目加總,對「每一位」受害者的最高理賠總額為新台幣220萬元。
| 保障項目 | 理賠內容 | 最高理賠金額 (每人) |
|---|---|---|
| 傷害醫療費用 | 因事故支出的必要醫療費用,採實支實付。 | 20萬元 |
| 失能給付 | 依失能等級表(1~15級)給付,從5萬元到200萬元不等。 | 200萬元 |
| 死亡給付 | 事故導致身故的定額給付。 | 200萬元 |
*註:失能與死亡給付合計最高給付200萬元。若已領取部分失能給付,後續因同一事故身故,死亡給付將扣除已領金額。
醫療費用細項:哪些費用可以申請?收據該如何整理?
在20萬元的傷害醫療額度內,並非所有單據都能報銷。主要可申請的項目包含:
- 急診或住院相關費用:如掛號費、病房費差額(每日以1,500元為限)。
- 診斷證明書費用:申請理賠所需的文件。
- 看護費用:每日1,200元為限,最多30日。
- 交通費用:往返合格醫療院所的合理交通費,最高2萬元。
- 輔具費用:如拐杖、輪椅等,最高2萬元。
建議將所有醫療單據(收據正本或副本加蓋「與正本相符」章)以及診斷證明書妥善收存,以便後續申請理賠。
(差異化亮點)強制險 vs. 任意險:一張表看懂保障缺口在哪裡
許多駕駛最大的疑問就是:「我保了強制險,為什麼還要保第三人責任險?」這個問題的答案,就藏在強制險的保障缺口裡。光靠強制險,在許多情況下是遠遠不夠的。
迷思破解:強制險為何不理賠我方駕駛的體傷?
再次強調,強制險是為了保障「他人」而設立的。立法精神在於讓無辜的受害者能獲得理賠,而駕駛人本身,在法律上被視為應注意而未注意的「加害人」或「過失方」(即便沒有肇責,也掌握著車輛這個「危險物品」),因此不在保障範圍內。若想讓自己也獲得保障,必須加保「駕駛人傷害險」或考慮更高階的意外險。
情境分析:撞到超跑,強制險為何無法理賠對方車損?
想像一個可怕的場景:雨天路滑,你不小心擦撞到了一台價值千萬的法拉利。對方車門一道刮痕,維修費可能高達數十萬甚至上百萬。這時候,你的強制險完全派不上用場,因為它「只賠人、不賠物」。這筆天價維修費,你必須自掏腰包,這也就是所謂的「保障缺口」。
保障升級關鍵:第三人責任險、超額責任險如何補足強制險的不足?
為了彌補強制險的不足,任意險中的「第三人責任險」與「超額責任險」就顯得格外重要。
| 險種 | 保障核心 | 解決什麼問題? |
|---|---|---|
| 強制險 | 賠「對方」的體傷 | 對方駕駛、乘客、路人的基本醫藥費。 |
| 第三人責任險 | 賠「對方」的體傷(不足) + 財損 | 強制險體傷額度不足的部分、對方車輛的維修費。 |
| 超額責任險 | 賠「對方」的體傷 + 財損(高額度) | 俗稱「超跑險」,當第三人責任險不夠賠時啟動,避免因撞到名車或造成嚴重傷亡而傾家蕩產。 |
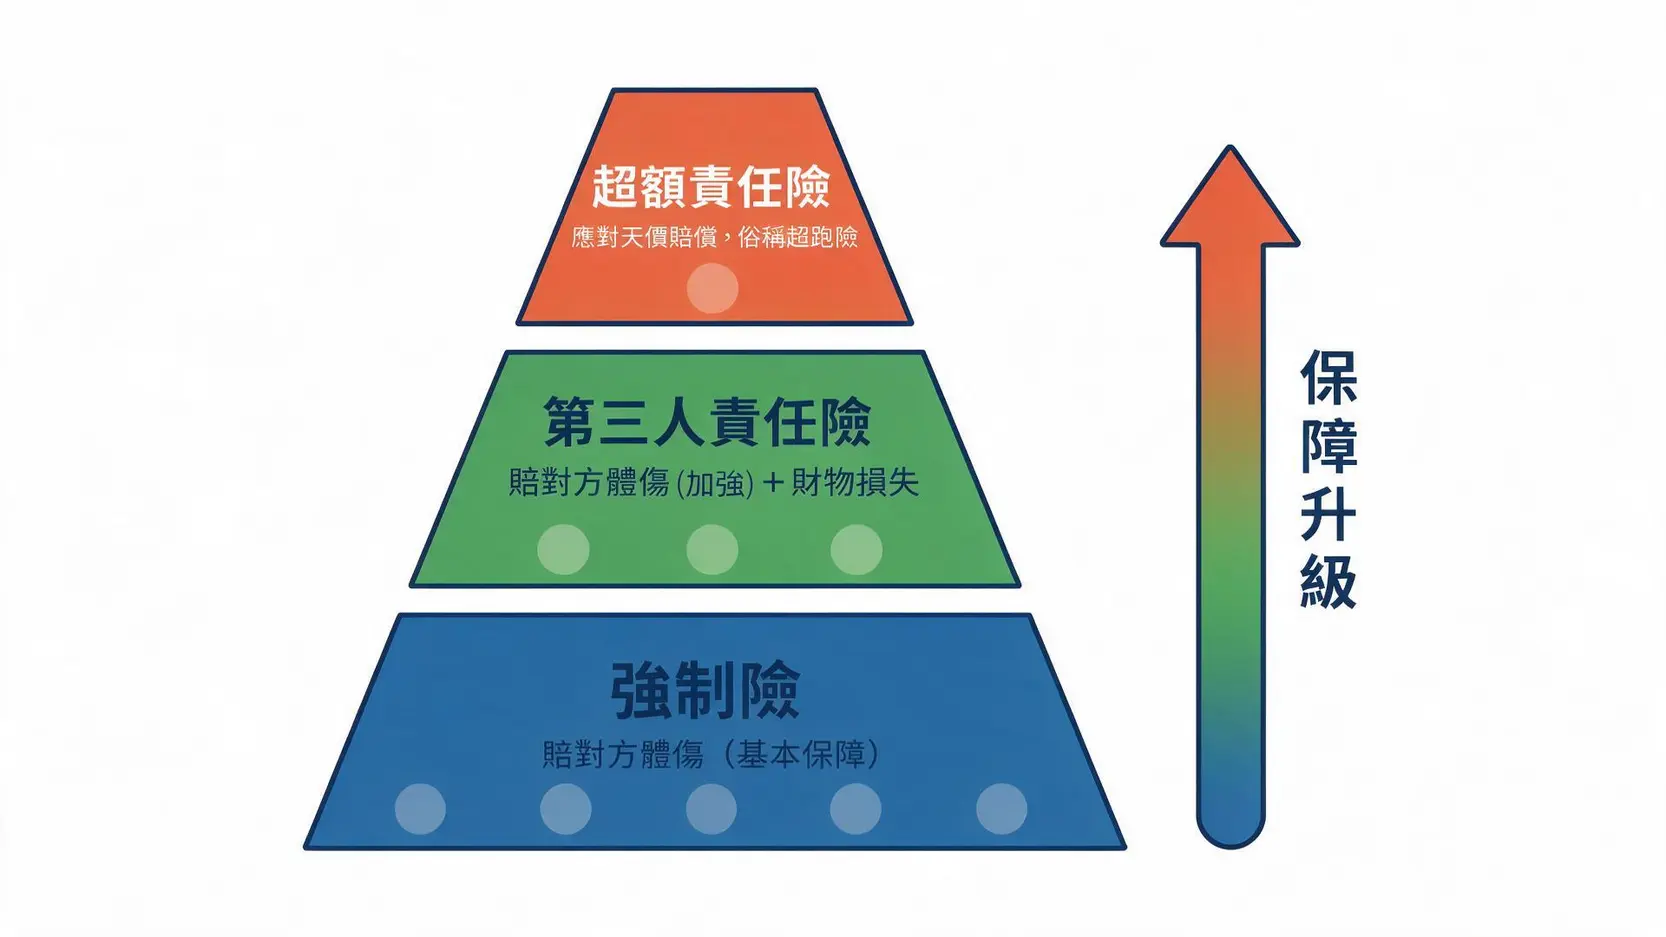
簡單來說,開車上路的基本配備應該是「強制險 + 第三人責任險 + 超額責任險」,這三者的組合才能建構出一個比較完整的防護網。
車禍發生了!強制險理賠申請五步驟教學
如果不幸發生交通事故,請保持冷靜,並依照以下步驟處理,以確保你的強制險理賠申請順利進行。
步驟一:報警處理,取得事故聯單
無論事故大小,第一時間務必報警處理(撥打110)。警方到場後會進行測繪、拍照、製作筆錄。約7日後,你可以向處理的警局申請「道路交通事故當事人登記聯單」,這是申請理賠的關鍵文件。
步驟二:通知保險公司,申請理賠文件
在事故發生後的5天內,攜帶行照、駕照、印章及事故聯單,到你投保強制險的保險公司辦理出險登記,並索取理賠申請書。
步驟三:備妥醫療單據、診斷證明等文件
將所有相關的醫療費用收據、診斷證明書、交通費收據等文件整理齊全。如果是申請失能或死亡給付,還需要戶籍謄本、死亡證明書或失能診斷書等文件。
步驟四:填寫理賠申請書並遞交
詳細填寫理賠申請書,連同所有備妥的文件,一併交給保險公司。可以親自送件或郵寄掛號。
步驟五:保險公司審核與理賠金給付
保險公司在收到所有文件後的10個工作天內會完成審核,並將理賠金直接匯入你指定的帳戶中。
常見問題(FAQ)
Q:強制險可以理賠精神慰撫金或工作損失嗎?
A:不行。強制險的定位是補償「實際的醫療支出」,並不包含精神慰撫金、工作損失、薪資補償等非醫療性的項目。這些項目需要透過第三人責任險或另外向肇事者提起民事訴訟來求償。
Q:如果對方肇事逃逸,我還可以申請強制險理賠嗎?
A:可以的。如果肇事車輛逃逸,受害者可以向「財團法人汽車交通事故特別補償基金」申請補償。這個基金的功能等同於一個超級保險公司,專門處理肇事逃逸、對方未投保強制險等特殊情況,保障所有受害者都能獲得理賠。
Q:強制險的理賠申請有時間限制嗎?
A:有的。根據法規,強制險的理賠請求權,從「知有損害」時起算,兩年內不行使即消滅。簡單說,就是從你知道可以申請理賠那天開始算,有兩年的時間可以提出申請,超過時效,保險公司就有權拒絕理賠。
Q:我只是跟朋友借車,出車禍算誰的?
A:強制險是「跟車不跟人」。所以,不論是誰開這台車,只要有投保,發生事故後,受害者都可以用這台車的強制險來申請理賠。但要特別注意,保險公司理賠後,可能會向「實際的肇事駕駛」進行代位求償。
Q:強制險快到期了,該如何續保?
A:續保非常方便!你可以在原保險公司網站線上續保、聯絡保險業務員,或是直接到各大產險公司臨櫃辦理。建議在到期前一個月就完成續保,避免出現保障空窗期。
結論
總結來說,強制險是駕駛上路最基本的保障紅線,主要用於快速補償交通事故中「人」的傷害。請務必記得,它不理賠任何財物損失,也不保障我方駕駛本人。為了建構更全面的防護網,強烈建議所有駕駛人,在投保強制險之餘,一定要加保第三人責任險與超額責任險,才能在意外發生時,有效轉嫁鉅額賠償風險。定期檢視您的保單,確保您的保障足夠應對各種突發狀況。